はじめに
前回のコラムでは、会社の収益力を測る指標である「EBITDA」についてご紹介しました。
今回は、そのEBITDAを実際の企業価値評価にどう活かすのか、代表的な評価手法のひとつである「マルチプル法」について解説します。
マルチプル法とは
マルチプル法は、「類似会社比較法」とも呼ばれる企業価値評価の手法です。
評価対象となる非上場企業と、業種や事業内容が似ている上場企業をいくつか選び、その上場企業の財務指標から算出した「倍率(マルチプル)」を、対象企業の財務指標に掛け合わせることで価値を試算します。
上場企業の株価は、日々の株式市場での取引を通じて、多くの市場参加者が納得する水準に形成されています。
マルチプル法は、この客観的な市場価格を手がかりに、非上場企業の価値を推定しようという考え方に基づいています。
マルチプル法のメリットと注意点
マルチプル法の大きなメリットは、計算方法が比較的シンプルで、実際の株式市場の価格を参考にしているため、客観性や納得性が高いことです。
M&Aの交渉の初期段階で、譲渡側・譲受側の双方が価格のイメージをすり合わせる際にも使いやすい手法といえます。
一方で、注意すべき点もあります。
最も重要なのが、類似企業の選び方です。
業種・事業規模・成長性などが対象企業とかけ離れた上場企業を選んでしまうと、算出される価値の精度は大きく下がってしまいます。
また、株式市場全体の相場観(好況・不況)が倍率に反映される手法であるため、算出時期によって評価額が変動しやすいという側面もあります。
なお、こうした市場環境の影響を確認・補正する意味でも、マルチプル法だけで評価額を決めてしまうのではなく、将来のキャッシュフローから価値を算定するDCF法など、性質の異なる他の評価手法とあわせて試算し、複数の観点から価値のレンジを確認することが実務では一般的です。
EBITDA倍率法の計算手順
マルチプル法にはいくつかの種類がありますが、実務でよく使われるのが、前回ご紹介した「EBITDA」を用いる「EBITDA倍率法」です。
純利益などの指標は、各社の税制や資本構成(借入金の多寡)によって影響を受けやすいのに対し、EBITDAはこうした影響を受けにくいため、業種や国をまたいだ企業間の比較に向いているとされています。
おおまかな流れは次の通りです。
1.評価対象企業に類似する上場企業を複数選定する
2.類似企業ごとにEV/EBITDA倍率を算出し、その中央値や平均値を求める
3.対象企業のEBITDAに、算出した倍率を掛け合わせて事業価値(EV)を試算する
4.事業価値(EV)に非事業用資産を足し、有利子負債を差し引いて株式価値を算定する
具体例で見る試算
前回のコラムの例をもとに、簡単な数字で確認してみましょう。
対象企業のEBITDAを0.45億円とします。
類似する上場企業3社のEV/EBITDA倍率がそれぞれ6.5倍、7.0倍、7.5倍だったとすると、中央値である7.0倍を採用し、
事業価値(EV) = 0.45億円 × 7.0倍 = 3.15億円
ここに非事業用資産0.2億円を足し、有利子負債1.0億円を差し引くと、
株式価値 = 3.15億円 + 0.2億円 - 1.0億円 = 2.35億円
という目安が導かれます。
図にすると、次のような流れになります。
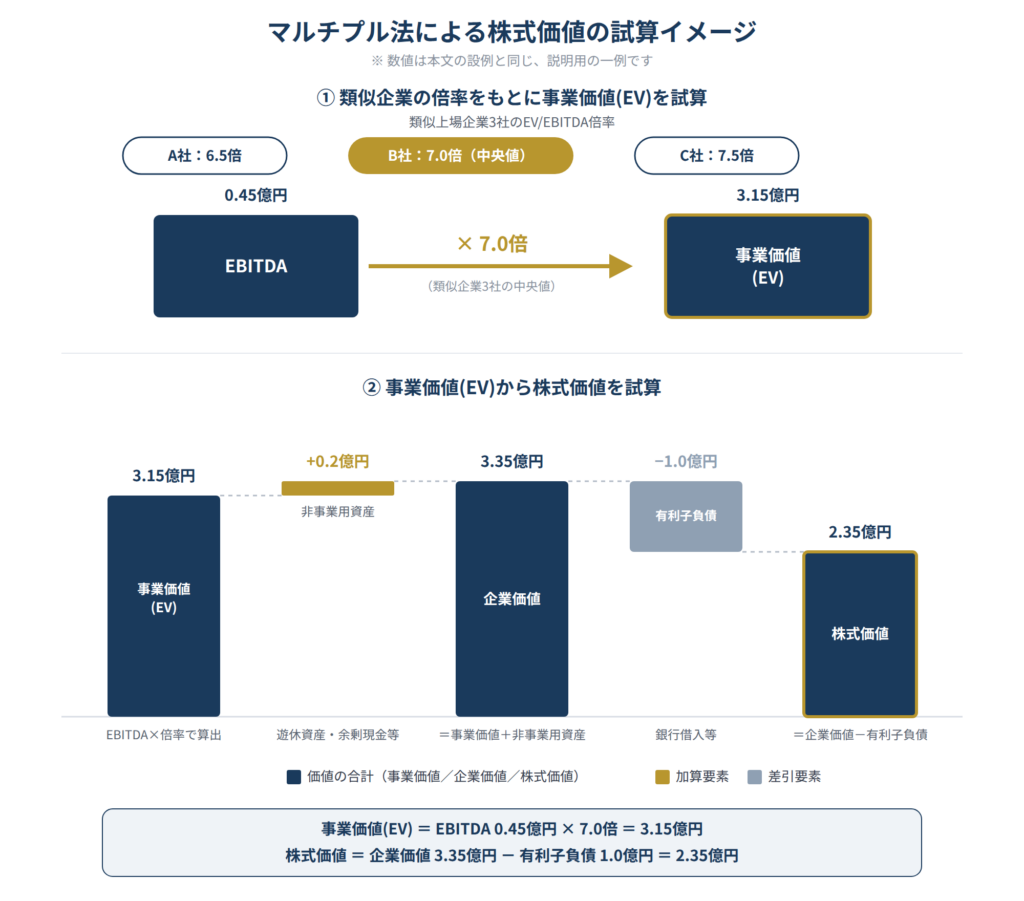
なお、3社の倍率の単純平均ではなく中央値(7.0倍)を採用したのは、極端に高い、あるいは低い倍率の企業が1社混ざっていた場合に、平均値だとその影響を強く受けてしまうためです。
類似企業の選定にはある程度の幅が出やすいため、実務では中央値を用いるか、外れ値となる企業を除いたうえで平均値を用いることが多くなっています。
EBITDA倍率以外のマルチプル法
マルチプル法には、EBITDA倍率以外にもよく使われる指標があります。
代表的なものがPER(株価収益率)とPBR(株価純資産倍率)です。
PER=株価÷1株あたり当期純利益=時価総額÷当期純利益
類似企業のPERを、対象企業の当期純利益に掛け合わせることで株式価値を算出します。
PBR=株価÷1株あたり純資産=時価総額÷純資産
類似企業のPBRを、対象企業の純資産に掛け合わせることで株式価値を算出します。
ここで押さえておきたいのが、EBITDA倍率で算出されるのは「事業価値(EV)」であるのに対し、PERやPBRで算出されるのは直接「株式価値」であるという違いです。
これは、EBITDA倍率が類似企業の事業価値とEBITDAの比率であるのに対し、PERやPBRは類似企業の時価総額、つまり株式価値をもとにした倍率だからです。
同じ「マルチプル法」という括りでも、算出される価値の種類が異なる点には注意が必要です。
まとめ
・マルチプル法は、類似する上場企業の市場価格から算出した倍率を、対象企業に当てはめて価値を試算する手法
・客観性・納得性の高さがメリットだが、類似企業の選び方や市場トレンドの影響を受けやすい点に注意が必要
・EBITDA倍率法では事業価値(EV)が、PER・PBRでは株式価値が直接算出される
・実務では、DCF法など他の評価手法とあわせて用い、多角的に価値を検証するのが一般的
株式会社ファーストキャピタルでは、マルチプル法をはじめとした各種評価手法を用いた企業価値評価から、買い手候補の選定、交渉まで一貫してサポートしております。自社の価値やM&Aの進め方について気になる点がございましたら、お気軽にご相談ください。