はじめに
M&Aや事業承継の場面で会社の株式価値を算定する際には、いくつかの評価手法が用いられます。
将来のキャッシュフローや類似する上場企業の市場価格をもとに算出する手法がある一方で、今回ご紹介する「純資産法」は、会社の貸借対照表(バランスシート)そのものを使って株式価値を求める、最もシンプルでオーソドックスな手法のひとつです。
純資産法は、事業承継や相続の場面で会社の株価を試算する際にもよく登場する、いわば企業価値評価の基本形ともいえる手法です。
M&Aの初期段階で複数の評価手法を比較する際には、まず押さえておきたい考え方といえます。
純資産法とは
純資産法は、会社の貸借対照表(バランスシート)そのものを使って株式価値を算出する、非常にシンプルな評価手法です。
貸借対照表は「資産=負債+純資産」という構造になっているため、この式を並べ替えると、
純資産 = 総資産 - 総負債
という関係が成り立ちます。
中小企業のM&Aでは、この純資産(帳簿上の金額をそのまま用いる場合は「簿価純資産」といいます)を、株式価値の目安として用いることがあります。
純資産法のメリットと注意点
メリットは、貸借対照表の数字をそのまま使うため計算がシンプルで、評価の根拠が客観的で分かりやすいことです。
一方で注意点もあります。
帳簿上の数字や保有資産の実態に基づく手法であるため、会社が将来どれだけ稼ぐ力を持っているか(収益力)を反映しにくい、という指摘があります。
たとえば、純資産が同じ1億円の会社が2社あったとします。
一方は高い収益力を持つIT企業、もう一方は売れ残った在庫や老朽化した設備を多く抱える会社だったとしても、純資産法だけで見ると同じ株式価値と評価されてしまいます。
将来性の違いを評価に織り込みにくいという点は、純資産法の限界としてよく指摘されるポイントです。
時価純資産法
実務では、帳簿上の金額をそのまま使う「簿価純資産法」だけでなく、資産・負債を実態に近い時価に評価し直したうえで純資産を計算する「時価純資産法」が使われることも多くあります。
時価純資産法では、たとえば次のような調整を行います。
- 資産の時価評価:土地や建物など、取得時の帳簿価額と現在の実勢価格が大きく乖離している資産を、時価に評価し直す
- 簿外負債の加味:帳簿上には計上されていない退職給付債務など、実質的に会社が負っている債務を負債として加える
こうした調整を経て算出された「修正純資産」をもとに株式価値を求めるのが、時価純資産法です。
特に不動産を多く保有している会社では、この時価評価の巧拙が株式価値に大きく影響するため、不動産の実勢価格に詳しい専門家の視点を交えて検討することが望ましいといえます。
年買法
時価純資産法をベースにしながら、中小企業のM&Aで実務上よく用いられているのが「年買法(ねんばいほう)」と呼ばれる手法です。
年買法による株式価値 = 時価純資産法による株式価値 + 営業利益の数年分
時価純資産法により算出した株式価値に、営業利益の数年分(一般的には3〜5年分程度)を、いわば「営業権(のれん)」に相当する金額として上乗せします。
純資産法単体では反映しきれない将来の収益力を、簡便な形で補いながらも、DCF法のような複雑な将来予測をせずに済むため、実務的な手法として特に小規模なM&Aで広く使われています。
純資産法とほかの評価手法との違い
企業価値評価の手法には、純資産法のほかにも、類似する上場企業の市場価格をもとに倍率を算出する「EBITDA倍率法」や、将来のキャッシュフローを現在価値に割り引いて算出する「DCF法」などがあります。
これらの手法は、同じ会社を評価する場合でも、どこに注目して株式価値を算出するか、という「出発点」が純資産法とは大きく異なります。
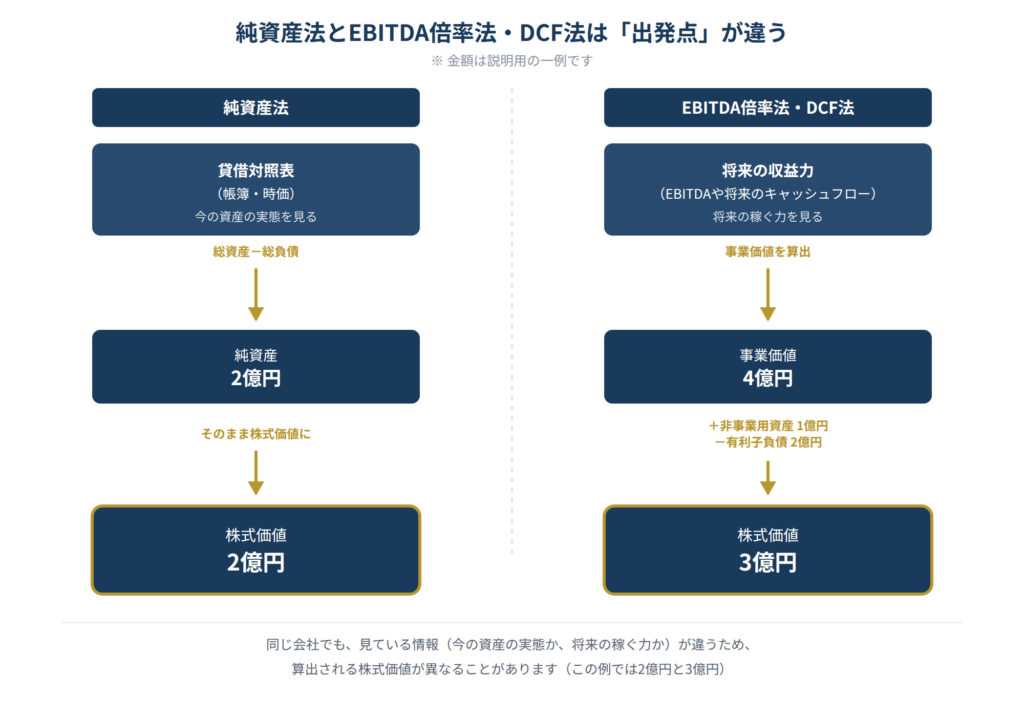
図の左側のように、純資産法は貸借対照表に載っている「今の資産と負債の実態」をもとに、総資産から総負債を差し引いた純資産を、そのまま株式価値とします。
一方、右側のEBITDA倍率法・DCF法は、その会社が将来どれだけ稼ぐ力を持っているかという収益力をもとに事業価値を算出し、そこに非事業用資産を足し、有利子負債を差し引くことで株式価値を求めます。
見ている情報がまったく異なるため、同じ会社であっても、純資産法で算出した株式価値と、EBITDA倍率法・DCF法で算出した株式価値が一致するとは限りません(図の例でも、2億円と3億円という異なる結果になっています)。
むしろ、両者にズレが生じることの方が多いのが実情です。
たとえば、保有資産は少ないものの高い収益力を持つ会社であれば、純資産法よりもEBITDA倍率法・DCF法の方が高い評価額になりやすく、逆に保有資産は多いものの収益力が乏しい会社であれば、純資産法の方が高い評価額になることもあります。
このように、ひとつの評価手法だけに頼ると、会社の価値を見誤るおそれがあります。
実務では、性質の異なる複数の評価手法を組み合わせて算出し、それぞれの結果を比較しながら、会社の実態によりふさわしい評価額を検討することが大切です。
まとめ
・純資産法は、貸借対照表(総資産-総負債)から直接、株式価値を算出するシンプルな手法
・帳簿の金額をそのまま使う簿価純資産法と、資産・負債を時価に評価し直す時価純資産法がある
・年買法は、時価純資産法による株式価値に営業利益の数年分を加算する、中小企業M&Aで広く使われる簡便的な手法
・純資産法は客観性が高い一方、将来の収益力を反映しにくいため、EBITDA倍率法やDCF法とあわせて多角的に価値を検証することが望ましい
株式会社ファーストキャピタルでは、純資産法をはじめとした各種評価手法を用いた企業価値評価から、買い手候補の選定、交渉まで一貫してサポートしております。自社の価値やM&Aの進め方について気になる点がございましたら、お気軽にご相談ください。