はじめに
M&Aや投資の場面で「この会社にはどれくらいの価値があるのか」を考えるとき、いくつかの評価方法が使われます。
そのなかでも、「この会社は将来どれくらいお金を稼ぐ力があるのか」を直接評価に反映できる方法として広く使われているのが「DCF法」です。
正式には「ディスカウント・キャッシュフロー法」といい、英語の頭文字をとってDCF法と呼ばれています。
DCF法は、会社がこれから将来にわたって生み出すと見込まれるお金の流れ(キャッシュフロー)を予測し、それを「今の価値」に置き換えて合計することで、事業の価値を計算する方法です。
貸借対照表に載っている今の資産の金額をもとに考える方法とは違い、その会社ならではの将来性や成長力を評価に織り込める点が特徴です。
そのため、M&Aの実務や投資の判断の場面で広く使われています。
専門的な言葉も出てきますが、ひとつずつかみ砕きながら説明していきます。
DCF法の基本的な考え方
DCF法のベースにあるのは、「将来もらえるお金は、今もらえるお金より価値が低い」という考え方です。
たとえば、「1年後に11万円もらえる」という話と、「今すぐ10万円もらえる」という話があったとき、あなたならどちらを選びますか。
多くの人は、今すぐ10万円をもらう方を選ぶのではないでしょうか。
もし1年間待つのであれば、「待つ分、もう少し多くもらわないと割に合わない」と感じるはずです。
このように、「将来もらえるお金」を「今の価値」に置き換えて考えるとき、待つ期間に応じて金額を少なめに調整する計算のことを「割引計算」といいます。
そして、その調整に使う割合(今回の例でいう「1年待つ代わりに求める上乗せ分」)のことを「割引率」と呼びます。
DCF法は、この「割引計算」の考え方を、会社全体に当てはめたものです。
会社が将来生み出すお金の流れをすべて予測し、それぞれを割引計算で「今の価値」に置き換えてから合計することで、事業の価値を求めます。
会社を「これから先、ずっとお金を生み出し続ける装置」だとイメージすると、分かりやすいかもしれません。
その装置が将来生み出すお金を、全部「今の価値」に集めてくる、という作業がDCF法だと考えてください。
DCF法の4つのステップ
DCF法で事業の価値を計算する流れは、大きく次の4つのステップに分けられます。順番に見ていきましょう。
①将来のキャッシュフローを予測する
まず、これから5年間程度、会社が毎年どれくらいのお金を生み出すかを予測します。
このとき使う「キャッシュフロー」という言葉は、簡単に言うと「会社の財布に、自由に使えるお金がどれだけ入ってくるか」というイメージです。
正式には「フリー・キャッシュフロー(FCF)」と呼ばれ、売上や利益の見込みから、設備投資や運転資金(仕入や在庫にあてるお金)の増減を差し引いて計算します。
会社が生み出す利益がそのまま自由に使えるお金というわけではなく、そこから必要な投資分を引いた「本当に自由に使えるお金」を予測する、とイメージしてください。
②残存価値(ターミナルバリュー)を算出する
5年間の予測が終わったあとも、会社の事業は続いていきます。この「予測した期間より先(6年目以降)に会社が生み出す価値」をまとめて見積もったものを「残存価値」または「ターミナルバリュー」と呼びます。
残存価値の見積もり方にはいくつかの考え方がありますが、よく使われるのが「5年目に生み出したお金の額が、そのあとも一定のペースで少しずつ増えながら、ずっと続いていく」と仮定して計算する方法です。
この「少しずつ増えるペース」のことを「永久成長率」と呼び、業界の長期的な見通しなどをもとに、控えめな数字(0%〜数%程度)に設定するのが一般的です。
残存価値は、事業価値全体のなかで大きな割合を占めることが多いため、この見積もり方によって、最終的な評価額が大きく変わることもあります。
どのような前提を置いて見積もっているのかを確認することが大切です。
③割引率を設定する
将来のお金を「今の価値」に置き換えるときに使う「割引率」を決めます。
DCF法では、この割引率に「WACC(ワック)」と呼ばれる指標を使うのが一般的です。
WACCについては、このあと詳しくご説明します。
④将来のキャッシュフローと残存価値を、今の価値に割り引く
最後に、①で予測した毎年のキャッシュフローと、②で見積もった残存価値を、③で決めた割引率を使ってそれぞれ「今の価値」に計算し直します。
それらをすべて合計した金額が、DCF法による事業価値です。
言葉だけだと分かりにくいので、簡単な数字を使って図にしてみました。
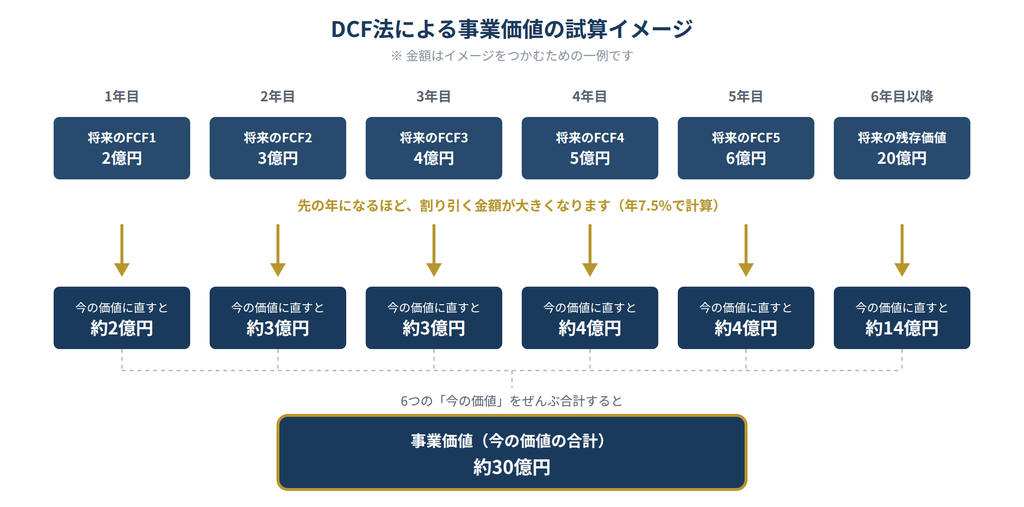
図の上の段が、将来受け取れると予測されるお金の金額、下の段が、それを「今の価値」に割り引いたあとの金額です。
先の年になればなるほど、割り引かれる金額が大きくなる(=下の段の金額が、上の段の金額より小さくなる)ことが分かるかと思います。
それぞれの「今の価値」を全部足し合わせたものが、一番下の「事業価値」です。
割引率として使われる「WACC」とは
DCF法の割引率としてよく使われるのが「WACC(ワック)」という数字です。
日本語では「加重平均資本コスト」といいますが、難しい名前は気にしなくて大丈夫です。
考え方はとてもシンプルです。
会社が事業をするためのお金は、大きく分けて2つの方法で集めます。
ひとつは、銀行などから「借りる」方法です。
借りたお金には、利息をつけて返さなければいけません。
もうひとつは、株主に「出資してもらう」方法です。
株主からお金を出してもらったら、配当を払ったり、会社の値打ちを上げたりして、株主の期待に応える必要があります。
例えるなら、お父さんからお小遣いを「借りる」場合と、おばあちゃんから「もらう」場合のようなものです。
借りたお金には利息がつきますが、もらったお金にも「今度お手伝いしてね」といったお返しが必要かもしれません。
会社がお金を集めるときも、これと似たイメージです。
つまり、どちらの方法でお金を集めても、会社は「お金を出してくれた人へのお礼」を払う必要があります。
この「お礼」を、借りたお金と出資してもらったお金、それぞれの割合に応じて平均した数字が、WACCです。
「会社がお金を集めるために、平均してどれくらいのコストがかかっているか」を表す数字だと考えてください。
WACCは、DCF法の割引率として使われるだけでなく、会社が新しい設備投資をするかどうかを判断するときにも使われます。
「その投資が生み出すリターンが、お金を出してくれた人たちが期待する水準(WACC)を上回っているか」を確かめる、いわば合格ラインのような役割です。
WACCの計算方法
言葉だけだとイメージしにくいので、簡単な数字で計算してみましょう。
ある会社が集めたお金のうち、半分が株主からのお金、残り半分が銀行からの借金だったとします。
株主は「12%くらいのお礼(リターン)がほしい」と考えているとします。
銀行からの借金には「4%の利息」がついているとします。
このままだと、会社が払う平均的なコストは、
半分 × 12% + 半分 × 4% = 6% + 2% = 8%
となりそうですが、もうひと工夫あります。
銀行への利息を払うと、その分会社の利益が減るので、法人税(会社が払う税金)も少し軽くなります。
この「税金が軽くなる分」を差し引いて、銀行へ払う実質的なコストを考え直します。
今回の例では、この調整をすると、銀行への実質的なコストは4%ではなく、3%くらいになります。
あらためて計算すると、
半分 × 12% + 半分 × 3% = 6% + 1.5% = 7.5%
これが、この例でのWACC(7.5%)です。図でも確認してみましょう。
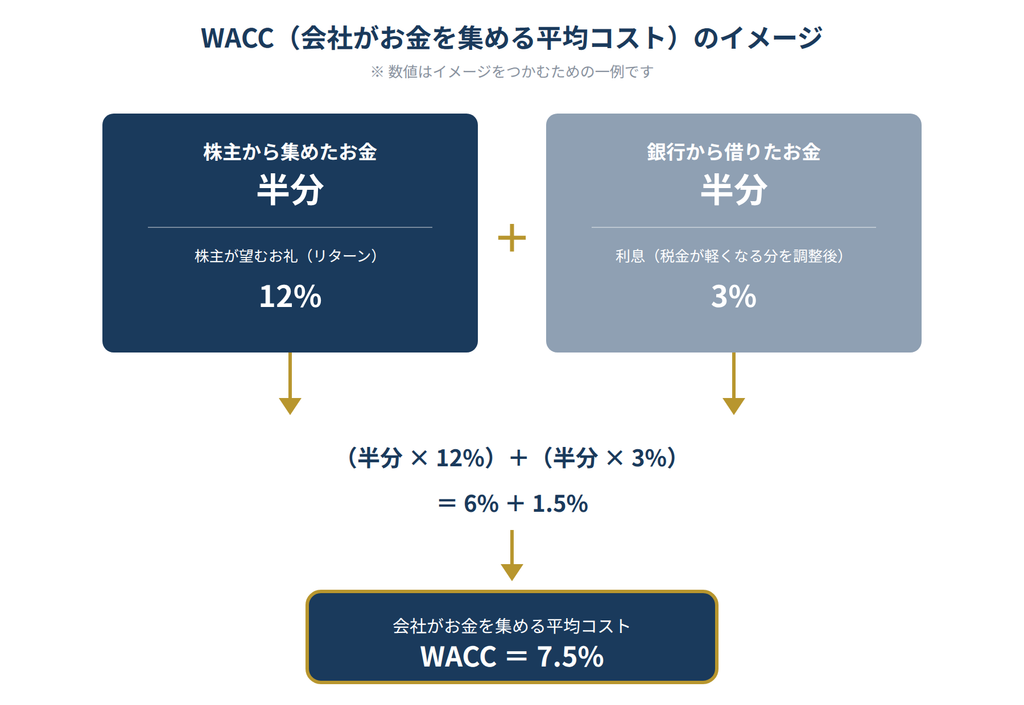
このように、株主に払うお礼と、銀行に払う実質的な利息を、お金を集めた割合で平均することで、会社全体としてのコスト(=DCF法で使う割引率)が算出されます。
DCF法のメリットと注意点
DCF法のメリットは、その会社ならではの成長性や、今後の投資計画、事業特有のリスクといった要素を、将来の事業計画というかたちで、評価にきめ細かく反映できることです。
似たような上場企業の株価を参考にする方法とは違い、その会社の個別の事情を織り込みやすいという特徴があります。
一方で、注意しなければならない点もあります。
DCF法の計算結果は、もとになる事業計画の内容に大きく左右されます。
将来の売上や利益の見通しには、当然ながら不確実な部分がありますし、事業計画をつくる人によって、多少楽観的な見立てになったり、逆に慎重すぎる見立てになったりすることもあります。
また、割引率や残存価値を見積もる際には、いくつもの前提条件を置く必要があり、それぞれの前提にはどうしても幅が出てきます。
たとえば割引率をほんの1%動かすだけでも、計算結果の事業価値は大きく変わることがあります。
そのため、DCF法による評価結果は、ひとつのぴったりした金額としてではなく、「だいたいこれくらいからこれくらいの範囲」というレンジ(幅)を持った数字として示されることが多くなっています。
こうした特徴があるため、実務ではDCF法だけで結論を出すのではなく、似たような会社の市場価格を参考にする方法や、貸借対照表をもとにした方法など、性質の異なる複数の評価方法とあわせて計算し、それぞれの結果を見比べながら総合的に判断することが大切です。
M&Aの交渉でも、DCF法で計算した理論上の金額と、ほかの方法で計算した金額とのレンジを踏まえたうえで、譲渡する側・譲り受ける側の双方が納得できる着地点を探っていくことになります。
DCF法が向いているケース
企業価値を評価する方法にはDCF法以外にもいくつかあり、会社のタイプによって向き不向きがあります。
DCF法は、将来の成長性を評価に反映しやすいという特徴があるため、今はまだ大きな利益や資産を持っていなくても、これから成長が見込まれるベンチャー企業や、新しい事業への投資の判断などに向いているとされています。
一方で、不動産賃貸業のように、もともと保有している資産そのものに価値の大部分がある会社や、将来の見通しを立てにくい業種の会社の場合は、貸借対照表をもとにした方法や、似たような会社の市場価格を参考にする方法もあわせて確認することで、より実態に近い価値をつかみやすくなります。
評価したい会社がどのようなタイプかによって、どの方法を重視すべきかも変わってきます。
ひとつの方法だけに頼らず、複数の方法を組み合わせて総合的に見る視点を持っておくとよいでしょう。
まとめ
・DCF法は、会社が将来生み出すお金の流れ(キャッシュフロー)を、今の価値に割り引いて事業価値を計算する評価方法
・計算は「①将来のキャッシュフローを予測」「②残存価値を見積もる」「③割引率を決める」「④今の価値に割り引く」という4つのステップで進める
・割引率には、会社が資金を集めるのにかかる平均的なコストである「WACC」が一般的に使われる
・その会社ならではの成長性を評価に反映できる一方、事業計画の内容や前提条件によって評価結果に幅が生じやすい点には注意が必要
株式会社ファーストキャピタルでは、DCF法をはじめとした各種評価手法を用いた企業価値評価から、買い手候補の選定、交渉まで一貫してサポートしております。自社の価値やM&Aの進め方について気になる点がございましたら、お気軽にご相談ください。