はじめに
M&Aの検討を始めると、「マルチプル法」「DCF法」「純資産法」など、さまざまな評価方法の名前を目にします。
それぞれの方法を個別に見ていくと、どれも計算の仕組みが違うため、「結局、どの方法を使えばいいのか」「なぜこんなにたくさんの方法があるのか」と戸惑ってしまう方も少なくありません。
実は、これらの評価方法は、大きく3つの「アプローチ」に分類することができます。
この全体像をあらかじめ押さえておくと、個々の評価方法が「何に注目して会社の価値を測ろうとしているのか」が整理でき、M&Aや事業承継に対する理解がぐっと深まります。
今回は、この3つのアプローチの考え方を解説します。
企業価値評価の3つのアプローチ
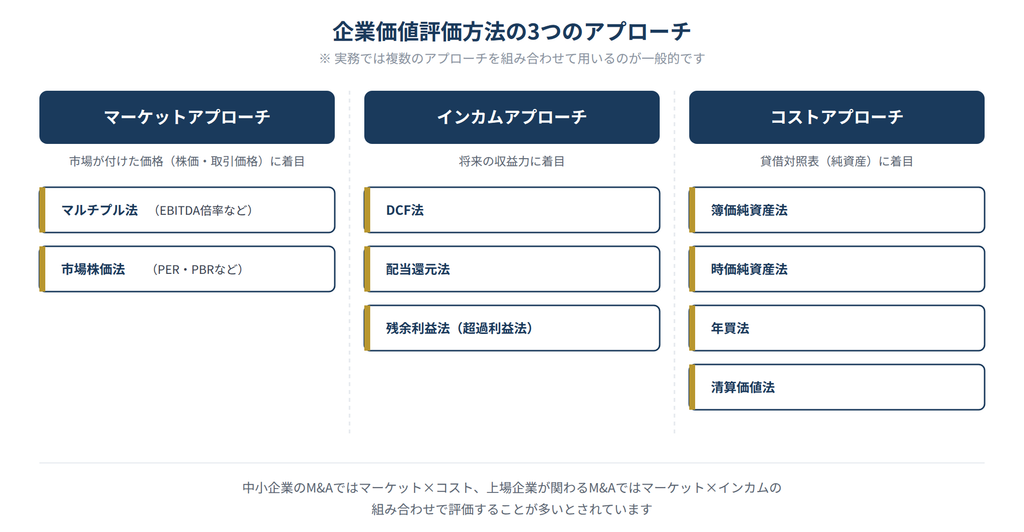
会社の価値を測る方法は、大きく分けると次の3つのアプローチに分類されます。
- マーケットアプローチ:市場での取引価格をもとに評価する
- インカムアプローチ:将来の収益力をもとに評価する
- コストアプローチ:貸借対照表(今の資産と負債)をもとに評価する
それぞれのアプローチは、「会社の価値をどこから見ているか」という視点がまったく異なります。
市場での値付けを参考にするのか、将来どれだけ稼ぐ力があるかを見るのか、それとも今の資産の状態を見るのか。
この視点の違いを理解することが、企業価値評価を理解するうえでの最初の一歩になります。
①マーケットアプローチ:市場の取引価格をもとに評価する
マーケットアプローチは、株式市場での株価や、実際に行われたM&A取引の価格といった「市場が付けた値段」を参考にして、評価したい会社の価値を求める考え方です。
代表的な手法が「マルチプル法(類似会社比較法)」です。
評価したい会社と事業内容が似ている上場企業をいくつか選び、その企業の株価と利益指標(EBITDAなど)から算出した倍率(マルチプル)を、評価対象の会社の同じ指標に当てはめることで価値を算出します。
倍率としては、EBITDA倍率のほか、株価収益率(PER)や株価純資産倍率(PBR)などもよく使われます。
また、類似する上場企業の市場価格ではなく、類似するM&A取引そのものの価格をもとに倍率を算出する方法(類似取引比較法)もあります。
対象の会社自身が上場企業である場合には、株式市場でついている自社の株価を基準にそのまま評価する「市場株価法」が使われることもあります。
マーケットアプローチのメリットは、実際の市場取引に基づいているため、客観性が高く、第三者にも説明しやすい点です。
一方で、評価対象の会社にぴったり当てはまる類似企業を見つけるのが難しい場合があること、市場全体の状況(好況・不況)によって評価額が変動しやすいことには注意が必要です。
②インカムアプローチ:将来の収益力をもとに評価する
インカムアプローチは、会社が将来生み出すと見込まれる利益やキャッシュフローに着目し、それを現在の価値に置き換えて評価する考え方です。
過去の実績や今の資産状況だけでなく、その会社ならではの将来性や成長力を評価に織り込める点が特徴です。
インカムアプローチの中で実務上もっとも多く使われているのが「DCF法(ディスカウント・キャッシュフロー法)」です。
会社が将来生み出すキャッシュフローを予測し、それを割引計算によって現在の価値に引き直して合計することで、事業価値を算出します。
DCF法以外にも、株主に対して支払われる配当金をもとに算出する「配当還元法」や、株主が本来期待するリターン(資本コスト)を上回る利益、いわゆる「残余利益(超過利益)」をもとに算出する「残余利益法」といった手法があります。
インカムアプローチは、対象企業固有の将来性を理論的に評価へ反映できる点が大きなメリットですが、将来の事業計画という不確実性を伴う予測に評価結果が左右されやすいという注意点もあります。
③コストアプローチ:貸借対照表をもとに評価する
コストアプローチは、会社の貸借対照表(バランスシート)に記載されている、今の資産と負債の状況をもとに株式価値を評価する考え方です。
将来の予測を必要としないため、比較的シンプルに算出できるのが特徴です。
代表的な手法が、帳簿上の金額をそのまま使って算出する「簿価純資産法」と、土地や建物などの資産を実勢価格に評価し直したうえで算出する「時価純資産法」です。
また、時価純資産法をベースに、営業利益の数年分を上乗せする「年買法」も、中小企業のM&Aで広く使われている簡便的な手法です。
このほか、すべての資産を売却し、負債を返済したあとに手元に残る金額をもとに算出する「清算価値法」もコストアプローチに含まれます。
清算価値法は、会社を継続させることを前提とせず、仮に清算した場合にいくら残るかという、保守的な視点からの評価方法です。
コストアプローチは、貸借対照表という客観的な数値をもとにするため計算がシンプルで分かりやすい一方、会社が将来どれだけ稼ぐ力を持っているかを反映しにくいという注意点があります。
実務では複数のアプローチを組み合わせて評価する
ここまで3つのアプローチを見てきましたが、M&Aの実務では、いずれか1つのアプローチだけで評価を終えることは少なく、通常は2つ以上のアプローチを組み合わせて企業価値を算定します。
一般的な傾向として、中小企業のM&Aでは、マーケットアプローチとコストアプローチを組み合わせて評価することが多く、上場企業が関係するM&Aでは、マーケットアプローチとインカムアプローチを組み合わせて評価することが多いとされています。
もちろんこれは絶対的なルールではなく、対象会社の業種や状況に応じて、適切な組み合わせは変わってきます。
それぞれのアプローチには異なる特徴があり、見ている情報も異なるため、算出される評価額が完全に一致するとは限りません。
複数の視点から算出した評価額を比較しながら、対象会社の実態によりふさわしい評価額を検討していくことが、実務上とても大切になります。
会社のタイプによって重視すべきアプローチも変わる
どのアプローチを重視すべきかは、対象会社がどのようなタイプの会社かによっても変わってきます。
たとえば、これから成長が見込まれるベンチャー企業や、独自のノウハウ・技術力によって高い収益力を持つ会社の場合、今の資産の金額だけを見るコストアプローチでは、その会社の本当の価値を捉えきれないことがあります。
このようなケースでは、将来の収益力を評価に織り込めるインカムアプローチや、類似する成長企業の市場評価を参考にできるマーケットアプローチが重視される傾向にあります。
反対に、不動産賃貸業のように、保有している資産そのものに価値の大部分がある会社や、将来の事業計画を精度高く見通すことが難しい業種の会社では、貸借対照表という客観的な事実に基づくコストアプローチが、実態に近い評価額を示しやすいとされています。
このように、それぞれのアプローチには得意・不得意があります。
対象会社がどのような特徴を持つ会社なのかを踏まえたうえで、どのアプローチ・どの評価手法を重視すべきかを検討することが、精度の高い企業価値評価につながります。
まとめ
・企業価値評価方法は、大きく「マーケットアプローチ」「インカムアプローチ」「コストアプローチ」の3つに分類できる
・マーケットアプローチは市場の取引価格、インカムアプローチは将来の収益力、コストアプローチは貸借対照表(今の資産と負債)に、それぞれ着目して評価する
・各アプローチの中には、マルチプル法・DCF法・純資産法・年買法など、具体的な評価手法がいくつも存在する
・実務では複数のアプローチを組み合わせて評価するのが一般的であり、それぞれの結果を比較しながら総合的に判断することが大切
株式会社ファーストキャピタルでは、対象会社の状況に応じた適切な評価手法の選定から、企業価値評価、買い手候補の選定、交渉まで一貫してサポートしております。自社の価値やM&Aの進め方について気になる点がございましたら、お気軽にご相談ください。