はじめに
M&Aにおけるデューデリジェンス(DD)のなかでも、法務DDは、対象会社の法的な状態を確認し、買収後の事業運営に支障となるリスクを洗い出すための重要な調査です。
本記事では、M&A支援に携わる立場から、法務DDで具体的に何を確認するのか、その基本的な考え方を解説します。
法務DDとは
法務DDとは、M&Aで買収や出資の対象となる会社について、会社の設立経緯や株主構成、締結している契約関係、保有する許認可や知的財産の状況などを確認し、法的な観点から対象会社の実態やリスクを把握するための調査です。
財務DDや税務DDが主に数値面から対象会社を分析するのに対し、法務DDは、契約書や登記情報、議事録といった書類を精査しながら、対象会社が法的にどのような状態にあるのかを確認していく点に特徴があります。
法務DD、財務DD、税務DD、そして事業の実態を確認するビジネスDDは、多くのM&A案件で共通して実施される基本的なDDと位置づけられています。
このうち法務DDは、対象会社が抱えているリスクのなかでも、契約や権利関係といった「法的な仕組み」に起因するリスクを専門的に洗い出す役割を担っています。
法務DDで確認する基本的な項目
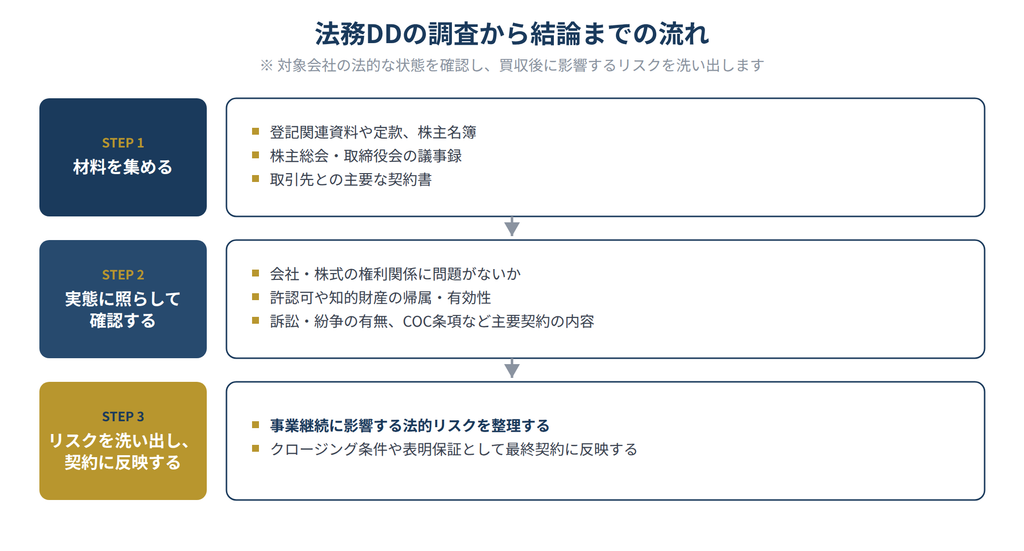
法務DDでは、まず対象会社の設立の経緯や株主構成、株式に関する権利関係といった基本事項を入念に確認します。
誰がどれだけの株式を保有しているのかが正確に把握できていなければ、そもそも株式譲渡そのものが適切に成立しなくなってしまうおそれがあるためです。
そのうえで、事業運営に必要な契約が適切に整備されているか、事業に必要な許認可を保有しているか、対象会社が過去または現在、訴訟や紛争を抱えていないか、対象会社が保有する技術やブランドといった知的財産の帰属が明確になっているかといった点も、あわせて確認していきます。
これらはいずれも、買収後の事業運営に直接影響を及ぼしうる事項です。
例えば、許認可が必要な事業を営んでいる会社の場合、その許認可がM&Aのスキーム(株式譲渡なのか、事業譲渡や会社分割なのかといった手法)によって、買収後もそのまま利用できるのか、それとも買手が改めて取得し直す必要があるのかは、あらかじめ確認しておくべき重要なポイントです。
こうした点も、法務DDのなかで整理されていきます。
(下図は、法務DDの調査から結論までの流れを整理したものです)
取引先との契約で特に注意したい「COC条項」
法務DDのなかでも、実務上とりわけ注意が必要とされるのが、取引先との契約に含まれる「チェンジ・オブ・コントロール条項(COC条項)」の有無です。
COC条項とは、会社の支配権(株主構成や経営権)に変更が生じた場合に、契約の相手方がその契約を解除できると定める条項のことをいいます。
M&Aによって対象会社の株主が入れ替わることは、まさにこのCOC条項が想定する「支配権の変更」に該当する場合があります。
仮に主要な取引先との契約にCOC条項が含まれていた場合、買収の実行をきっかけに、相手方がその契約を解除できてしまう可能性があるということです。
対象会社の売上の多くを特定の取引先との契約に依存している場合、この点を見落としたまま買収を進めてしまうと、買収後に取引そのものが失われ、事業計画の前提が崩れてしまうおそれがあります。
そのため、主要な契約についてはCOC条項の有無を事前に確認し、必要に応じて、取引先から事前の承諾を得ておくといった対応が検討されます。
なお、株式譲渡のようにM&A後も対象会社そのものは変わらず存続する場合であっても、契約上の「支配権」という考え方に着目してCOC条項が発動する場合があります。
会社という主体は同じでも、実質的な経営権を握る株主が変わることを、契約の相手方が重視しているためです。
このように、法務DDでは、対象会社が「誰と、どのような契約を結んでいるか」だけでなく、それぞれの契約が「どのような場合に解除されうるか」という視点からのチェックも欠かせません。
法務DDで問題になりやすい代表的なケース
法務DDで注意が必要となる論点は、対象会社の事業内容や状況によって異なりますが、代表的なパターンとして、次のようなケースが挙げられます。
(下図は、法務DDで問題になりやすい代表的なケースを整理したものです)
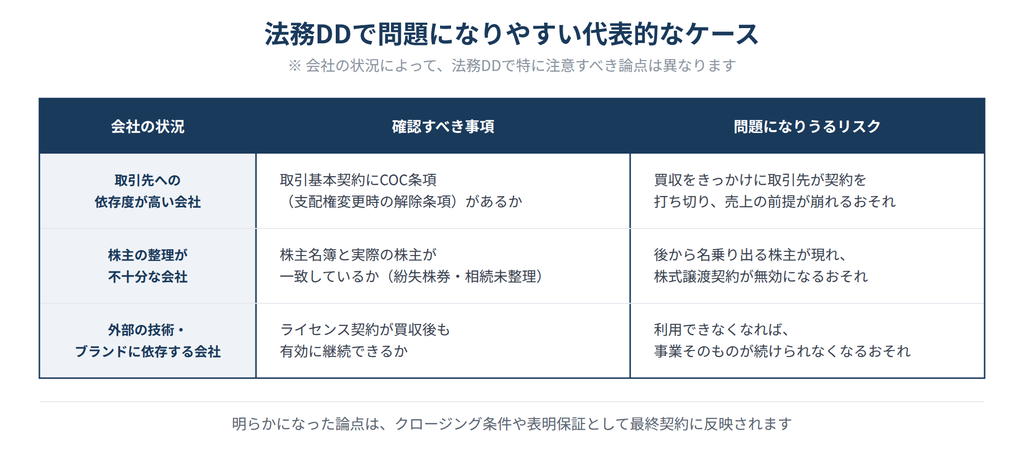
主要な取引先への依存度が高い会社では、取引基本契約にCOC条項が含まれていないかを確認する必要があります。
創業から年数が経過し、株主の整理が十分に行われていない会社では、株主名簿上の株主と実際の株主が一致しているか、株券を紛失したままの株主や、相続が未整理のまま放置されている株式がないかを確認します。
こうした整理が不十分な場合、買収後に思わぬ人物が株主であると名乗り出て、株式譲渡契約そのものの効力が問題になるおそれがあります。
また、外部の技術やブランドへの依存度が高い事業を営んでいる会社では、そのライセンス契約が買収後も有効に継続できるかどうかを確認する必要があります。
買収によって会社そのものは取得できても、事業を支える技術やブランドが使えなくなってしまっては、事業を継続することができません。
法務DDの結果は最終契約に反映される
法務DDで明らかになった論点は、確認して終わりというわけではありません。
同意の取得が必要な事項があればその対応を検討し、是正が必要な事項があればその対応方針を検討したうえで、最終的な結論を確定契約の内容に反映させていくことになります。
具体的には、COC条項のある重要な契約について、買収の実行前に取引先から承諾を得ることをクロージング条件(取引を完了させるための前提条件)として設定したり、法務DDで発見されたリスクについて、売手側に表明保証(対象会社の法的な状態について事実と相違ないことを保証する条項)を求めたりする形で、契約条項として整理されます。
このように、法務DDは単に書類を確認する作業にとどまらず、買収後に法的なトラブルが生じることを未然に防ぐための重要な役割を果たしています。
法務DDで見つかった論点のすべてが、必ずしも買収を断念すべき重大な問題とは限りません。
取引先の承諾が得やすい事項もあれば、株主の整理のように、買収前に一定の対応を取ることでリスクを軽減できる事項もあります。
重要なのは、リスクの有無や内容を早い段階で正確に把握し、その対応方針を買手と売手の間で共有しておくことです。
まとめ
法務DDは、対象会社の株主構成や契約関係、許認可、知的財産といった法的な状態を確認し、買収後の事業運営に影響を及ぼしうるリスクを洗い出すための重要なプロセスです。
特に、取引先との契約に含まれるCOC条項は、買収の実行そのものが引き金となって契約解除につながりかねない論点であり、注意深い確認が必要です。
M&Aを検討される際には、法務DDで明らかになった論点を放置せず、クロージング条件や表明保証といった契約条項に適切に反映させながら、法的なリスクを一つひとつ丁寧に潰していくことをおすすめします。
会社の設立から現在に至るまでの経緯が複雑であればあるほど、確認すべき論点も増える傾向にありますので、早い段階から専門家と連携しながら進めていくことが望ましいでしょう。