はじめに
M&Aと一口に言っても、そのプロセスは事前の準備から相手先の選定、交渉、契約、そして譲渡後の引継ぎまで、多くの段階を経て進んでいきます。
それぞれの段階には押さえておくべき意味があり、また見落とすと後々のトラブルにつながりかねない注意点も存在します。
初めてM&Aを検討される方にとっては、全体としてどのくらいの期間がかかり、どのような順序で何を行っていくのかが見えにくく、不安を感じられることも少なくありません。
本記事では、M&A支援の実務に携わる立場から、M&Aの進め方について、各段階の具体的な内容や、売り手・買い手それぞれの視点も交えながら解説します。
M&Aプロセスの全体像
M&Aのプロセスは、大きく分けて「事前準備」「相手先の探索・選定」「交渉・デューデリジェンス(DD)」「契約・実行(クロージング)」「実行後の引継ぎ」という五つの段階で進んでいきます。
さらにこの五つの段階は、実務上、合計で14ほどの具体的なステップに細分化することができます。
案件の内容によって前後することもありますが、おおむねこの順序で話が進んでいくとイメージしておくと、全体の見通しが立てやすくなります。
以下の各章では、STEPごとに具体的なステップの内容を図とあわせて解説していきます。
M&Aは、契約を締結して対価の支払いを終えれば完了するというものではありません。
むしろ、譲渡が完了した後にどのように会社や事業を引き継ぎ、運営していくかによって、そのM&Aが成功したといえるかどうかが決まってきます。
そのため、各段階を丁寧に進めていくことはもちろん、実行後の段階まで見据えて準備を進めていくことが大切です。
全体としてどのくらいの期間を要するかは案件によって大きく異なりますが、事前準備から相手先の選定、交渉・DD、契約の締結に至るまで、半年から一年程度を要することも珍しくありません。
相手先がなかなか見つからない場合や、DDの過程で想定外の論点が見つかった場合には、さらに期間が延びることもあります。
M&Aを検討し始める段階から、ある程度時間に余裕を持ったスケジュール感を持っておくことが望ましいといえます。
以下では、五つの段階ごとに、それぞれの具体的なステップの内容を見ていきます。
STEP1 事前準備
M&Aの第一段階は、売り手・買い手のいずれにとっても、自らの目的や方針を整理することから始まります。
この段階での検討が丁寧であるほど、その後のプロセス全体がぶれにくくなります。
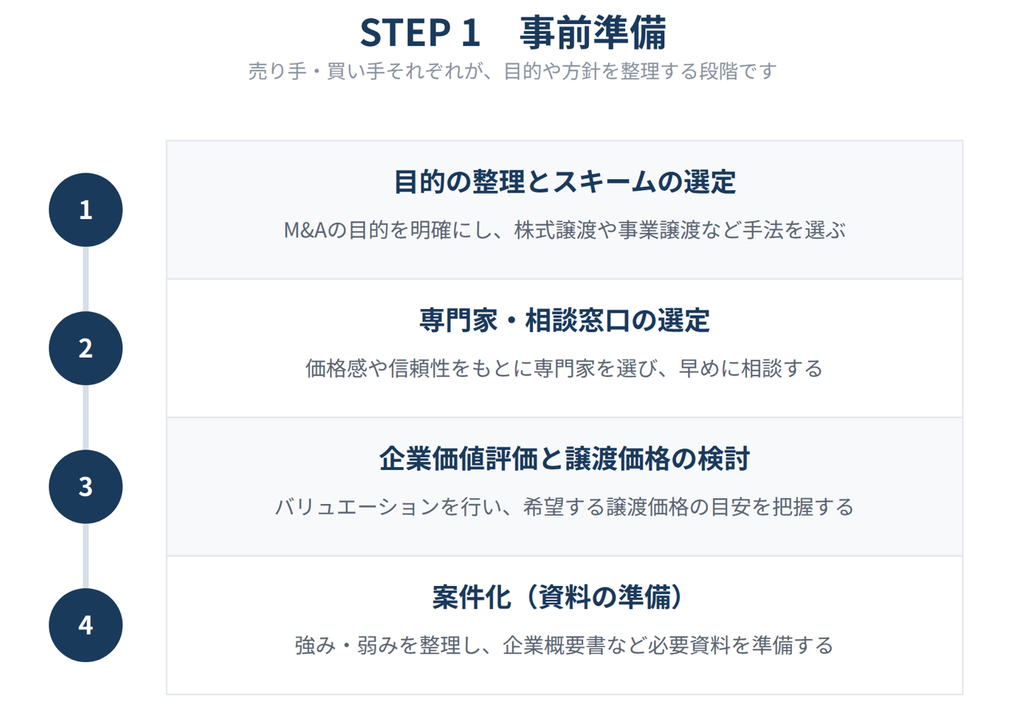
1. 目的の整理とスキームの選定
売り手の立場では、まず何のためにM&Aを行うのかという目的を整理することが出発点になります。
後継者不在の解消を目的とするのか、事業の一部を整理したいのかによって、選ぶべき手法(スキーム)は変わってきます。
株式譲渡と事業譲渡のいずれを選ぶかによって、手続きの進め方や税務上の取り扱いが大きく異なるため、目的に即した手法をこの段階で見極めておくことが重要です。
買い手の立場では、自社の状況や業界の動向を分析したうえで、M&Aによって何を実現したいのかという戦略を整理していきます。
目的や譲り受けたい事業のイメージが明確であるほど、その後の検討がぶれにくくなります。
2. 専門家・相談窓口の選定
M&Aの実務には専門的な知識が数多く関わるため、信頼できる専門家や相談窓口を早い段階で見つけておくことが望ましいといえます。
価格感や実績、対応の丁寧さなどを踏まえて、自社に合った相談先を選んでいきます。
公的な相談窓口も用意されているため、M&Aの緊急性がそれほど高くない場合であっても、まずは話を聞いてみるという姿勢で差し支えありません。
早めに相談先を確保しておくことで、いざ具体的な話が動き出したときにも、落ち着いて対応しやすくなります。
3. 企業価値評価と譲渡価格の検討
売り手にとっては、自社の企業価値評価(バリュエーション)を行い、譲渡価格の一定の目安を把握しておくことが必要です。
評価の手法にはいくつかの種類があり、算定される金額には一定の幅が生じることも珍しくありません。
この目安を踏まえたうえで、希望する譲渡価格を検討していきます。
買い手にとっては、この段階から買収資金の準備を始めることが望ましく、自己資金の確保に加えて、補助金や融資を活用する場合には、申請方法や必要な期間についても早めに確認しておくことが求められます。
4. 案件化(資料の準備)
売り手は、自社の強みや弱み、譲渡の対象となる資産を洗い出し、専門家の力も借りながら、買手候補に会社の概要を伝えるための資料(企業概要書)を準備していきます。
財務諸表など、検討に必要な資料もあわせて整えておく必要があります。
買い手は、この段階までに、希望する業種や事業規模、エリアといった条件を整理して優先順位をつけておくことで、数多くの案件情報の中から自社に合った案件を効率よく見極めやすくなります。
STEP2 相手先の探索・選定
準備が整うと、次はいよいよ相手先を探し、絞り込んでいく段階に入ります。ここでの進め方次第で、その後の交渉全体の土台が大きく左右されます。
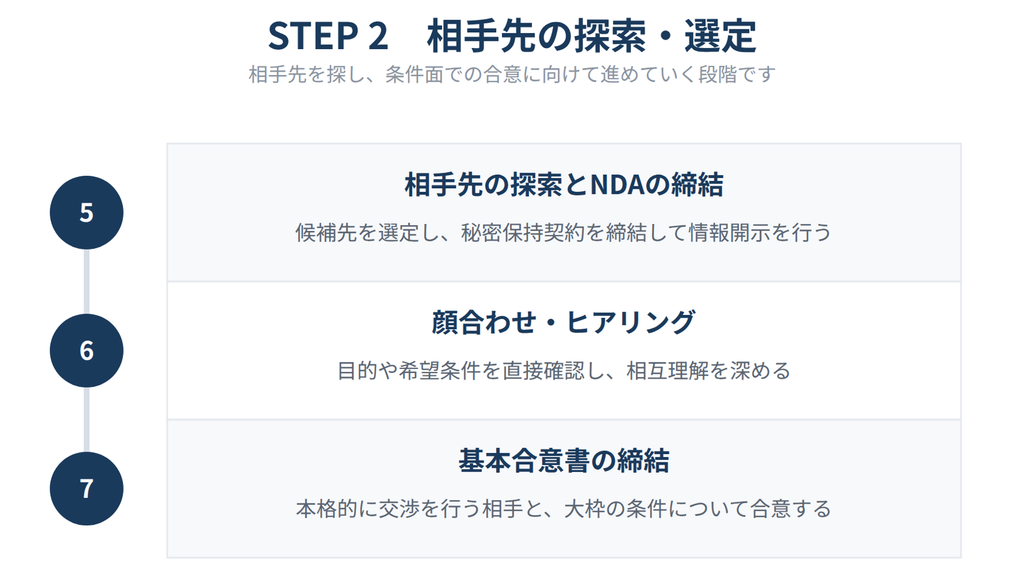
5. 相手先の探索とNDAの締結
売り手側では、買手候補となり得る先から関心が示された場合、秘密保持契約(NDA)を締結したうえで、より詳細な情報を開示していきます。
買い手側では、会社が特定されない形の資料(いわゆるノンネームシート)などを確認し、関心を持った案件について秘密保持契約を締結したうえで、交渉を申し入れていく流れになります。
NDAの締結は、双方が安心して具体的な情報のやり取りを進めるための前提となる、重要な手続きです。
6. 顔合わせ・ヒアリング
双方に関心が一致すると、実際に顔を合わせての面談(トップ面談)が行われます。
この面談では、M&Aの目的や、対象となる事業への想い、希望する条件などについて、お互いにヒアリングを行っていきます。
売り手側は、買い手が本当に事業の継続を目的としているのか、資金力や資金調達の見通しは十分かといった点を見極める必要があります。
買い手側も、売り手の希望条件と自社の考えに大きな隔たりがないかをあらかじめ確認しておくとともに、一方的な質問に終始せず、自社の考えや将来のビジョンを丁寧に伝え、相互の理解を深めていく姿勢が求められます。
7. 基本合意書の締結
面談を経て、本格的に交渉を進めたい相手が見つかった場合には、基本合意書を締結する段階に進みます。
基本合意書には、この時点での譲渡価格や取引条件の大枠が記載されますが、これらの条件には、原則として法的な拘束力はなく、その後のデューデリジェンスの結果などを踏まえて変更され得るものであるという点は、売り手側としてあらかじめ理解しておく必要があります。
一方で、買い手側にとっては、売り手が他の相手と並行して交渉を続けることを防ぐため、独占的に交渉を行う権利(独占交渉権)などを基本合意書に盛り込んでおくことが一般的です。
STEP3 交渉・デューデリジェンス
基本合意に至ると、M&Aの山場ともいえる、デューデリジェンス(DD)と条件調整の段階に入ります。
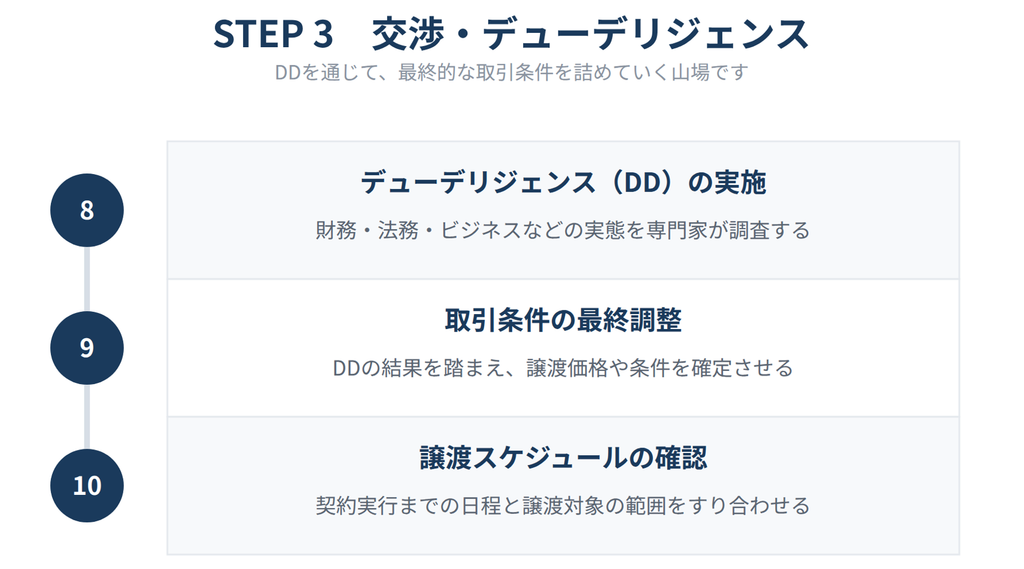
8. デューデリジェンス(DD)の実施
DDとは、買い手が対象会社や対象事業の実態を詳しく調査するプロセスであり、財務・税務・法務・ビジネスといった分野を中心に、専門家の力も借りながら進められます。
売り手側には、買い手が行うDDに協力し、求められた資料を誠実に開示することが求められます。
都合の悪い情報を隠したり、開示すべき情報を漏らしたりすると、後になって契約解除や損害賠償といった重大なトラブルに発展するおそれがあるため、不利になり得る情報であっても、譲渡前に正確に開示しておくことが欠かせません。
買い手側にとっても、DDは買収の可否や条件を判断するうえでのリスクを事前に洗い出すための重要なプロセスであり、省略してしまうと、譲渡後に想定外の問題が発覚するリスクが大きく高まってしまいます。
9. 取引条件の最終調整
DDの結果、当初の想定とは異なる事実が判明した場合には、取引条件の最終的な調整が行われます。
買い手側が譲渡価格の減額交渉を行う場合には、その根拠を明確に示すことが重要であり、根拠が曖昧なまま交渉を進めると、売り手側との関係が悪化し、最悪の場合には交渉が決裂してしまうこともあります。
売り手側も、DDによって予期せぬ事実が明らかになった場合には、必要に応じて譲渡価格への反映に応じる柔軟さが求められる場面があります。
あわせて、経営者保証や担保が設定されている場合には、名義の変更などが可能かどうかを、金融機関等へ事前に相談しておくことも欠かせません。
10. 譲渡スケジュールの確認
契約の実行までのスケジュールについても、この段階で双方がすり合わせていきます。
譲渡の対象となる資産や負債の範囲を正確に定め、認識の齟齬が生じないよう丁寧に確認するとともに、契約書上でも譲渡の対象を明確にしておくことが重要です。
スケジュールの調整が不十分なまま契約に進んでしまうと、後になって対象の範囲について認識の違いが表面化し、トラブルに発展することもあるため、この段階での確認は決して軽視できません。
STEP4 契約・実行(クロージング)
条件が整うと、法的な拘束力を持つ最終契約書を締結し、株式や事業の譲渡の実行と対価の支払いを行う段階に進みます。
専門家の関与が特に重要となる、慎重な対応が求められるフェーズです。
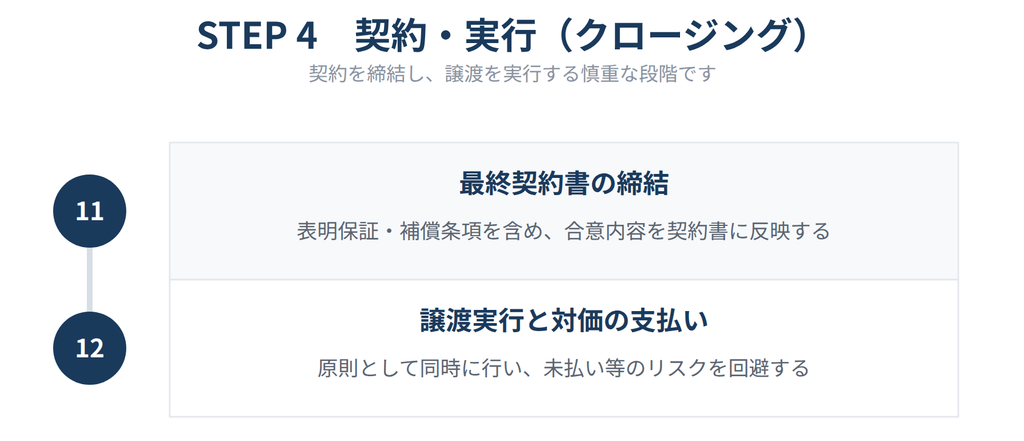
11. 最終契約書の締結
最終契約書には、それまでの交渉で合意した内容を正確に反映させる必要があります。
特に、譲渡後に、契約内容と実態との相違(表明保証違反)を理由として、売り手側が過度な責任を負うことがないよう、責任の範囲をどこまでとするかについては、専門家の支援を受けながら慎重に定めておくことが望ましいといえます。
DDだけですべてのリスクを把握し尽くすことは難しいため、双方にとって過度な負担とならない範囲で、表明保証に関する条項を設けておくことも一般的です。
当事者間だけで契約書を作成すると、条項の見落としや認識の齟齬が生じやすいため、可能な限り専門家の支援を受けることが望ましい場面です。
12. 譲渡実行と対価の支払い
最終契約書の締結後、株式や事業の譲渡の実行と、対価の支払い(クロージング)を行います。
「譲渡を実行したのに対価が支払われない」「対価を支払ったのに譲渡が実行されない」といった事態を避けるため、譲渡の実行と支払いは原則として同時に行うことが基本とされています。
対価を分割で支払う取り決めをする場合には、支払いの遅延などのリスクが生じやすくなるため、こうした点もあらかじめ十分に検討しておく必要があります。
また、事業譲渡の場合には、契約関係や許認可などの切り替えが個別に発生するため、それぞれの手続きについて、無理のないスケジュールを組んでおくことが重要になります。
STEP5 実行後の引継ぎ
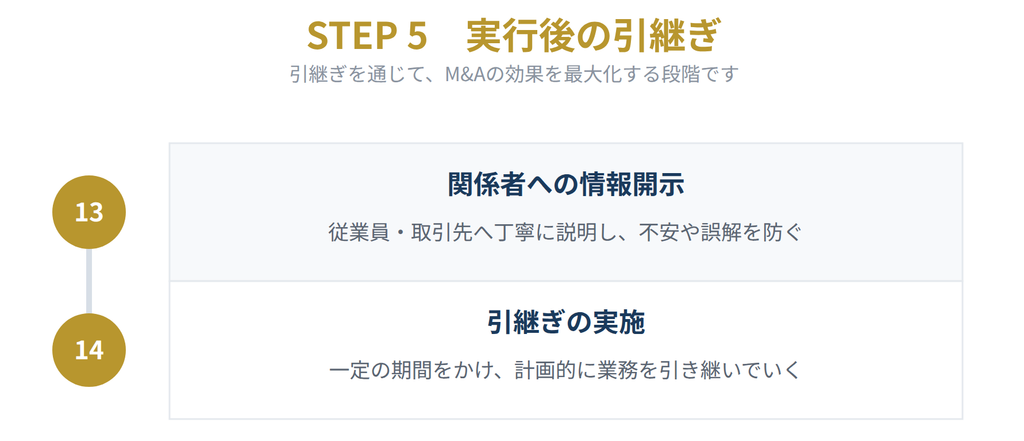
契約の実行をもってM&Aが終わるわけではなく、むしろここからが、譲渡の効果を最大限に引き出すための重要な段階になります。
13. 関係者への情報開示
売り手側にとっては、従業員や取引先など、関係者への情報開示をどのように行うかが大きな関心事になります。
特に社内向けの説明については、伝聞や断片的な情報によってM&Aの実施が伝わってしまうと、従業員の不安や誤解を招きやすいため、できるだけ全員がそろう機会を設けて、正確な情報を伝えることが望ましいとされています。
買い手側にとっても、譲渡後のできるだけ早い段階で、従業員とのコミュニケーションの場を設け、今後の処遇や方針について丁寧に説明し、不安を和らげていくことが欠かせません。
こうしたコミュニケーションを軽視すると、従業員の離職を招くおそれがあります。
14. 引継ぎの実施
最後に、一定の引継ぎ期間を設け、業務の進め方や取引先との関係性などを計画的に伝えていく段階に入ります。
買い手側は、引継ぎの際にやるべきことをあらかじめ一覧化しておくと、進捗を管理しやすくなります。
この段階で無理な業務変更や急激な改革を行うと、従業員や取引先、既存の顧客の離反を招くおそれがあるため、対象会社の実情を踏まえながら、段階的に進めていく慎重さが求められます。
引継ぎ期間の長さや、引継ぎに関わる売り手側の処遇についても、事前に十分すり合わせておくことが望ましいポイントです。
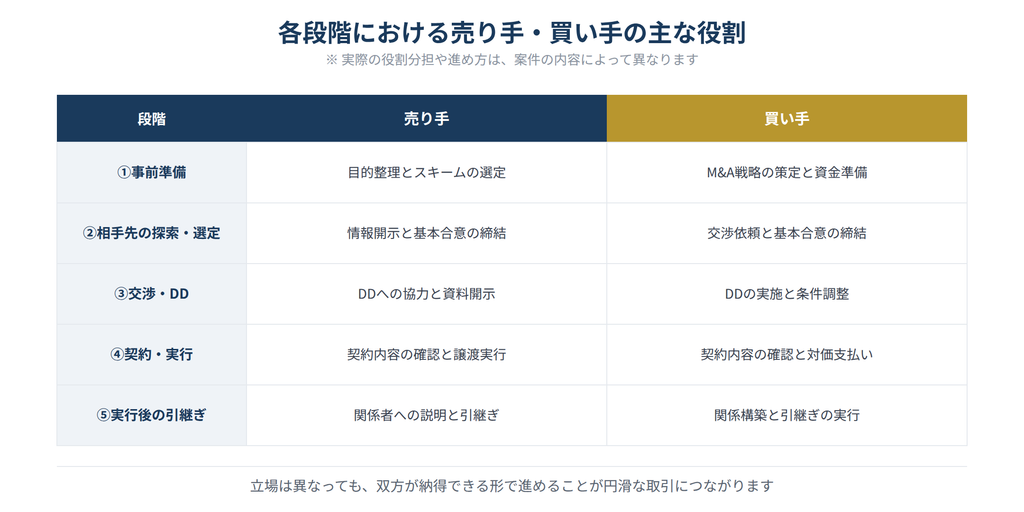
(下図は、ここまで見てきた各段階における、売り手・買い手それぞれの主な役割を整理したものです)
M&Aを円滑に進めるためのポイント
ここまで見てきたように、M&Aには14ものステップがあり、それぞれに固有の注意点が存在します。
プロセス全体を円滑に進めるためには、いくつか意識しておきたいポイントがあります。
第一に、早い段階から専門家に相談することです。
M&Aの手法の選定や資料の準備、契約書の内容確認など、専門的な知識を要する場面は多く、自己流で進めてしまうと、思わぬ見落としにつながりかねません。
緊急性が高くない段階であっても、早めに相談しておくことで、その後の判断がしやすくなります。
第二に、それぞれの段階にどのくらいの時間がかかり得るかを見込んだうえで、余裕を持ったスケジュールを組むことです。
相手先の選定やDD、契約交渉には、想定以上に時間を要することも珍しくありません。
第三に、相手方への誠実な情報開示と、丁寧なコミュニケーションを心がけることです。
M&Aは、売り手・買い手という立場の違いはあっても、双方が納得できる形で進めていくべきものです。
不利な情報を隠したり、一方的な条件を押し付けたりする姿勢は、後のトラブルの原因になります。
第四に、実行後の引継ぎまでを見据えて、各段階の判断を行うことです。
目先の条件だけにとらわれて相手先を選んだり、契約書の内容を詰め切らないまま実行してしまったりすると、譲渡後になって想定外の問題が表面化することがあります。
常に、実行後にどのような状態を目指すのかを意識しながら、プロセス全体を進めていく視点が大切です。
まとめ
M&Aのプロセスは、事前準備、相手先の探索・選定、交渉とデューデリジェンス、契約とクロージング、そして実行後の引継ぎという五つの段階、さらに細かく見れば14のステップを経て進んでいきます。
それぞれの段階には固有の意味と注意点があり、売り手・買い手のいずれの立場であっても、各段階で何を確認し、何に気をつけるべきかをあらかじめ理解しておくことが、円滑な取引につながります。
(下図は、ここまで見てきたM&Aプロセス全体の流れを、一枚にまとめたものです)

M&Aは、契約の締結や対価の支払いがゴールではなく、譲渡後の引継ぎまでを見据えて初めて、その効果を十分に発揮するものです。
M&Aを検討される際には、プロセス全体の流れをあらかじめ把握したうえで、専門家の力も借りながら、一つひとつの段階を丁寧に進めていかれることをおすすめします。