はじめに
M&Aを検討し始めると、弁護士、税理士、公認会計士といった「士業」の専門家だけでなく、「FA」「PMIコンサルタント」「戦略コンサルタント」といった、国家資格を前提としない「コンサル」と呼ばれる専門家も数多く登場します。
初めてM&Aに取り組む経営者にとっては、これだけ多くの専門家が同時に関わってくること自体が、戸惑いの原因になりやすいポイントではないでしょうか。
本記事では、「士業」と「コンサル」という言葉の違いを整理したうえで、M&Aの各段階でそれぞれがどのような役割を担っているのかを解説していきます。
どの専門家に、いつ、何を相談すればよいのかをあらかじめ把握しておくことは、M&Aを円滑に進めるうえでの土台となる知識です。
「士業」と「コンサル」は何が違うのか
まず整理しておきたいのが、「士業」と「コンサル」という言葉そのものの意味の違いです。
両者は似たような場面で登場するため混同されがちですが、法律上の位置づけはまったく異なります。
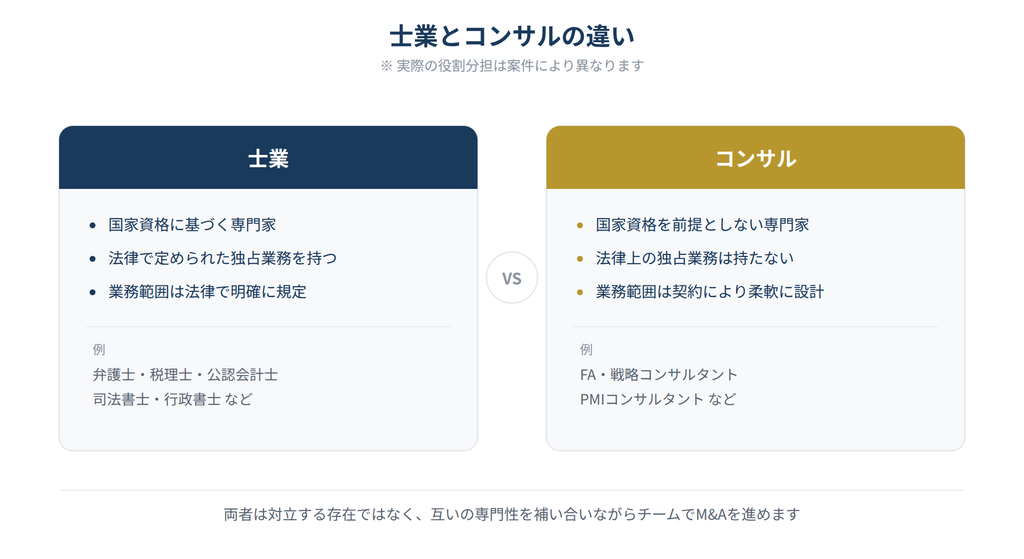
士業とは、弁護士、公認会計士、税理士、司法書士といった、法律に基づく国家資格を保有し、特定の業務を独占的に行う権限(独占業務)を認められた専門家を指します。
たとえば、登記申請の代理を業として行えるのは司法書士だけであり、税務代理や税務書類の作成を業として行えるのは税理士だけです。
このように、士業の業務範囲は法律によって明確に区切られており、資格を持たない者が同じ業務を報酬を得て行うことは認められていません。
一方、コンサルは特定の国家資格を前提としない専門家・専門会社を指す言葉です。
FA(ファイナンシャル・アドバイザー)や戦略系コンサルタント、PMIコンサルタントなどがこれにあたり、法律上の独占業務が存在しないため、業務範囲や関わり方を契約内容に応じて柔軟に設計できるという特徴があります。
買収価格の算定支援から、買収後の統合計画の立案・実行支援まで、M&Aのプロセス全体に幅広く関与できる点が、士業との大きな違いだといえるでしょう。
もっとも、両者は対立する存在ではなく、互いの専門性を補い合う関係にあります。
士業が法律や会計といった専門領域における適法性・正確性を担保する役割を担うのに対し、コンサルはM&A全体を俯瞰し、取引を前に進める推進力としての役割を担うことが多く、実際のM&A案件では、両者がひとつのチームとして連携しながら進めていくのが一般的な姿です。
士業の業務が独占業務として法律で保護されているのは、資格を持たない者が専門知識のないまま契約書の作成や登記、税務申告などを行うことで、依頼者に不利益が生じることを防ぐためです。
裏を返せば、独占業務にあたる部分については、どれだけ知識や経験が豊富なコンサルであっても代行することはできません。
M&Aの実務では、「この業務は誰が担当できるのか」を正しく理解しておくことが、後々のトラブルを避けるうえで欠かせない視点になります。
デューデリジェンス(DD)の段階で活躍する士業・コンサル
M&Aのプロセスにおいて、士業とコンサルが特に重要な役割を果たすのが、買収対象企業の実態を調査するデューデリジェンス(DD)の段階です。
DDは調査領域ごとに担当する専門家が異なり、それぞれの知見を持ち寄ることで、対象企業の実態を多角的に把握していきます。
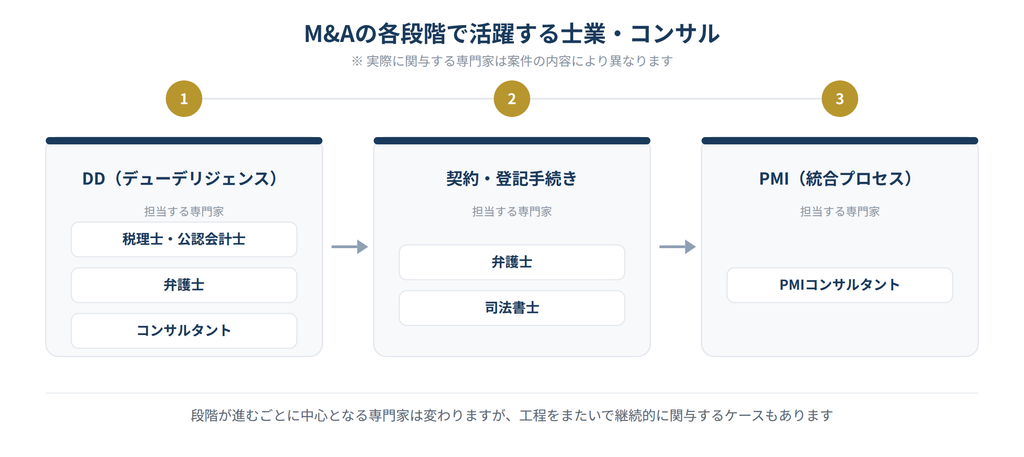
財務DD・税務DDを担うのは、税理士や公認会計士です。
対象企業の決算書や資金繰りの実態を確認し、収益力や財務上のリスクを調査するとともに、過去の税務申告や納税状況を精査し、買収後に想定外の税務コストが発生しないかを事前に確認します。
帳簿上の数字だけでは見えてこない実態を見抜くことが、この分野の専門家に求められる役割です。
法務DDを担うのは弁護士です。
契約内容や許認可の状況、訴訟リスクの有無などを確認し、対象企業に法的な問題がないかを調査します。
重要な取引先との契約に買収によって不利な条項が発動しないか、必要な許認可が買手に適切に承継されるかといった点は、法務の専門知識がなければ正確に判断することが難しい領域です。
これに対し、ビジネスDD、システムDD、人事DDといった領域を担うのは、主にコンサルタントです。
ビジネスDDでは対象企業の事業内容や市場環境、成長性を分析し、M&Aによって期待されるシナジー効果を具体的に検証します。
システムDDではITシステムの実態や統合の難易度を、人事DDでは組織体制や人材の流出リスクなどを確認します。
これらの領域は法律上の独占業務ではないため、各分野に強みを持つ専門のコンサルティング会社が担うケースが一般的です。
このように、DDひとつをとっても財務・税務・法務・ビジネス・システム・人事と複数の領域に分かれており、それぞれの分野を専門とする士業・コンサルが分担して調査にあたることで、はじめて買収対象企業の全体像を正確に把握できる体制が整います。
たとえば、建設業や不動産業など許認可が事業の前提となっている業種を買収する場合には、許認可が買手に適切に引き継がれるか、あるいは買収後に新たに取得し直す必要があるかといった点も、重要な確認事項のひとつです。
こうした許認可に関する調査や手続きは、行政書士が専門とする分野であり、案件の業種によっては、弁護士や税理士と並んで行政書士がDDチームに加わるケースもあります。
契約・登記手続きを担う弁護士・司法書士
DDが完了し、買収価格や取引条件の大枠について合意に至ると、次は最終契約の締結に向けたフェーズに移ります。
この段階で中心的な役割を果たすのが弁護士です。
株式譲渡契約書や、買収後の株主間での権利義務を定める株主間契約書といった最終契約書は、取引のリスクを大きく左右する重要な書類であり、その作成・交渉には高度な法的知見が求められます。
買収対象・範囲や価格の定め方、表明保証条項、クロージングの前提条件、補償条項といった各項目の内容によって、買収後に生じ得るトラブルへの備え方は大きく変わってきます。
そのため、契約書の作成や内容の精査は、弁護士が専門的な立場から担うべき業務だといえるでしょう。
また、M&Aの実行後には、経営体制や会社の基本事項に変更が生じることが多く、その場合は商業登記の変更手続きが必要になります。
役員変更や代表取締役の変更、商号・本店所在地の変更、増資など、変更内容に応じて必要となる書類は異なり、これらの登記手続きを代理できるのは司法書士です。
クロージング日に合わせて必要な手続きが滞りなく完了するよう、弁護士や司法書士と連携しながらスケジュールを管理していくことが求められます。
なお、登記手続きと並行して、許認可の名義変更や事業に必要な届出の更新が必要になるケースもあります。
登記上の変更が完了しても、関連する許認可の手続きを失念してしまうと、事業の継続に支障が生じかねません。
登記は司法書士、許認可の手続きは行政書士というように、担当する専門家が異なる点にも注意が必要です。
PMIを担うコンサルタント
最終契約の締結・クロージングをもってM&Aの取引自体は完了しますが、本当の意味でM&Aの成果が問われるのは、その後の統合プロセス、いわゆるPMI(Post Merger Integration)の段階です。
PMIでは、ガバナンスや人事制度、組織文化の融合など、幅広い領域について統合作業を進めていく必要があり、ここで中心的な役割を担うのがPMIコンサルタントです。
クロージング直後の「Day1」に向けたメッセージ発信内容の整理や、統合初期の行動計画である「100日プラン」の策定と実行支援など、専門的な知見をもとに社内外のコミュニケーションや実行プロセスを支えていきます。
ここで誤解してはならないのは、PMIの責任の所在はあくまで買手企業の経営陣にあるという点です。
PMIコンサルタントの役割は意思決定を代行することではなく、具体的な計画の策定や優先順位の明確化、実行プロセスの支援にとどまります。
買手企業が社内に統合推進体制(いわゆるPMO)を設け、PMIコンサルタントがそれを伴走型で支援するという関わり方が、実務上は一般的です。
なお、DDの段階で財務や法務を担当した専門家が、そのままPMIの段階まで継続して関与するケースも少なくありません。
DDで把握した対象企業のリスクや課題をPMIの計画に反映できるという点で、専門家が工程をまたいで一貫して関わることには大きなメリットがあります。
中小企業同士のM&Aでは、大企業のような大規模なPMI体制を組むことは現実的ではない場合も多いでしょう。
そうしたケースでは、PMIコンサルタントに全面的に依頼するのではなく、買手企業の経営者自身が中心となり、必要な場面に絞ってコンサルタントの知見を借りるという関わり方も選択肢のひとつです。
重要なのは、PMIを「成り行き任せ」にせず、誰がどのように進捗を管理するのかをあらかじめ決めておくことだといえます。
士業とコンサルについてよくある疑問
Q. 顧問の税理士にM&Aまで任せても大丈夫でしょうか。
日々の税務顧問を担当している税理士に、そのままM&Aの税務DDまで依頼できないかと考える経営者は少なくありません。
顧問税理士が対象企業の実情をよく把握している場合、それ自体は心強いことですが、M&A特有の税務論点は、通常の税務顧問業務とは異なる専門性を必要とします。
M&Aの実務経験が豊富かどうかを確認したうえで依頼するか、必要に応じてM&Aに強い専門家と連携してもらう形を検討することをおすすめします。
Q. 士業とコンサルで、費用の発生の仕方は違いますか。
士業は業務内容に応じたタイムチャージ(時間単価制)や、案件ごとの固定報酬で費用が発生するケースが一般的です。
一方、コンサルやFAは、着手金や中間報酬に加えて、取引が成立した際に成功報酬が発生する体系をとることが多く見られます。
契約前に報酬の発生条件や目安を確認しておくことで、想定外の費用負担を避けることができます。
Q. 小規模なM&Aでも、これだけ多くの専門家が必要になりますか。
必ずしもすべての専門家が必要になるわけではありません。
案件の規模やリスクの大きさに応じて、関与させる専門家の範囲や深さを調整するのが実務上の対応です。
ただし、法務DDや契約書の精査など、法律上の独占業務に関わる部分については、規模の大小にかかわらず専門家の関与を省略しないことが、将来的なトラブルを避けるうえで重要です。
Q. 複数の専門家に個別に相談すると、連携がうまくいくか不安です。
専門家ごとに連絡先や報告のタイミングがばらばらになると、情報が分断され、全体像を把握しにくくなることがあります。
中小企業のM&Aでは、窓口となる専門家が他の専門家とのネットワークを持ち、必要に応じて紹介・連携しながら進めてくれる体制かどうかを、依頼先を選ぶ際の判断材料のひとつにするとよいでしょう。
士業とコンサルを使い分けるためのポイント
ここまで見てきたように、M&Aには性質の異なる複数の専門家が関わります。
限られた予算と時間のなかで適切に専門家を活用するためには、いくつかのポイントを押さえておくことが大切です。
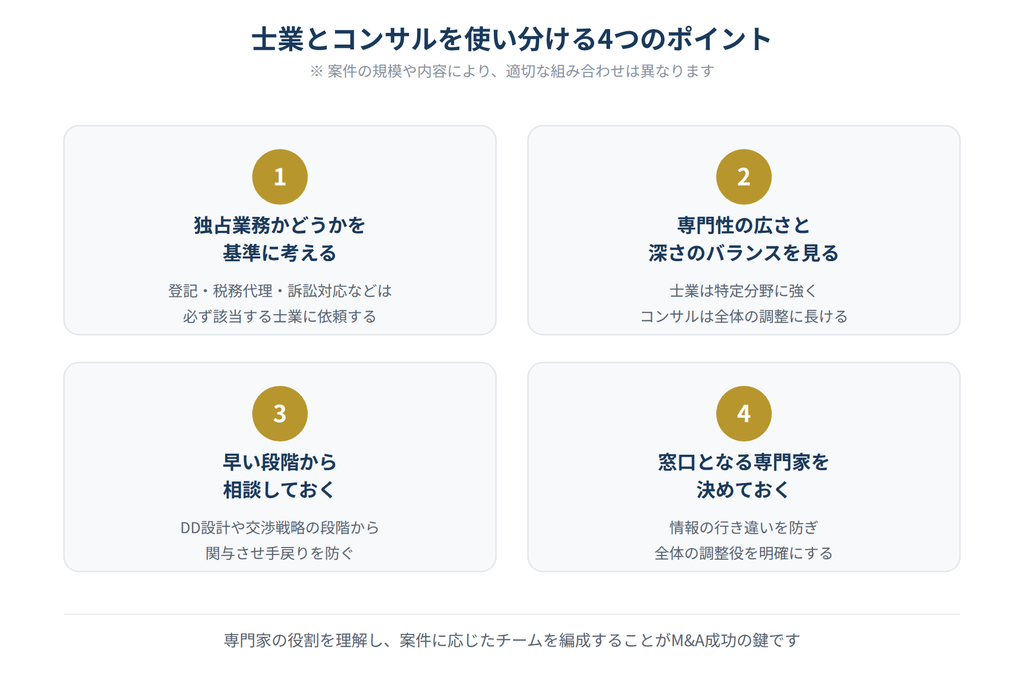
第一に、独占業務にあたるかどうかを基準に考えることです。
登記手続きや訴訟対応、税務代理など、法律上その資格者でなければ行えない業務については、必ず該当する士業に依頼する必要があります。
第二に、専門性の広さと深さのバランスを意識することです。
士業は特定の法律分野における専門性が高い一方、コンサルは複数の領域を横断してM&A全体をコーディネートする役割に長けています。
案件の規模や複雑さに応じて、両者をどのように組み合わせるかを検討しましょう。
第三に、早い段階から相談しておくことです。
DDの設計段階や交渉戦略の立案段階から専門家が関与することで、後工程で手戻りが生じるリスクを抑えることができます。
第四に、窓口となる専門家を決めておくことです。
複数の専門家が同時並行で関与するM&Aでは、誰がどの範囲を担当しているのかが曖昧なまま進むと、情報の行き違いが生じやすくなります。
FAや顧問の専門家など、全体を把握し調整役となる窓口をあらかじめ一つ決めておくことで、プロジェクト全体がスムーズに進みやすくなります。
まとめ
士業とコンサルは、法律上の裏付けを持つ「資格業務の専門家」と、M&A全体を俯瞰して推進する「実行支援の専門家」という、性質の異なる役割を担っています。
DDの段階では税理士・公認会計士が財務・税務を、弁護士が法務を、コンサルタントがビジネス・システム・人事の各領域を担当し、契約・登記の段階では弁護士と司法書士が、そしてPMIの段階ではPMIコンサルタントが中心的な役割を果たします。
M&Aを検討する際は、それぞれの専門家がどのような権限と役割を持っているのかを理解したうえで、案件の規模や特性に応じて適切なチームを編成することが、M&Aを円滑に進め、期待する成果を実現するための重要な鍵となります。
特に中小企業のM&Aでは、関わる専門家の数が限られる分、一人ひとりの専門家がカバーできる範囲と、カバーしきれない範囲を正しく見極めることが重要になります。
専門家選びに迷った際は、まずはM&Aの経験が豊富な専門家に相談し、自社の状況に応じてどのような体制を組むべきかを一緒に検討してもらうところから始めることをおすすめします。