はじめに
会社の売却や譲渡、いわゆるM&Aを検討し始めると、必ずと言っていいほど耳にするのが「企業価値」「事業価値」「株式価値」という3つの言葉です。
いずれも「会社の値段」を表す言葉ですが、実はそれぞれ指している範囲が異なります。この違いを理解していないと、専門家から提示された金額の意味を正しく読み取れず、価格交渉の場で不利になってしまうこともあります。
今回は、M&Aを初めて検討される経営者の方に向けて、この3つの価値の違いと関係性を、できるだけかみ砕いてご説明します。
事業価値とは
「事業価値」とは、会社が本業の事業活動を通じて将来生み出すと見込まれるキャッシュ(お金の流れ)を、現在の価値に置き換えたものです。英語ではEnterprise Value(EV)とも呼ばれます。
たとえば、飲食店を経営している会社であれば、店舗の売上から仕入や人件費などのコストを差し引いた後に手元に残るお金が、将来にわたってどれだけ積み上がっていくかを見積もり、それを現在の金額に換算したものが事業価値です。
算定の方法としては、類似する上場企業の株価をもとに倍率を掛け合わせる「類似会社比較法(EV/EBITDA倍率法など)」や、将来のキャッシュフローを予測して割り引く「DCF法(ディスカウント・キャッシュフロー法)」がよく使われます。
事業価値は、あくまで「本業」から生まれる価値である点がポイントです。本業に関係のない資産は含まれません。
非事業用資産とは
会社の貸借対照表を見ると、本業とは直接関係のない資産が計上されていることがあります。
たとえば、事業には使っていない遊休不動産や、必要以上にため込まれた現金・預金、保有目的の有価証券などです。これらは「非事業用資産」と呼ばれ、事業価値には含まれません。
なぜなら、これらの資産は本業のキャッシュフローを生み出す源泉ではなく、会社が別途保有している「余剰の財産」だからです。
買い手企業からすると、こうした資産は会社を買収した際に別途手に入る付加価値ととらえることができます。
有利子負債とは
一方で、会社には銀行からの借入金や社債など、利息を付けて返済しなければならない負債もあります。これを「有利子負債」と呼びます。仕入先への未払金のような無利息の負債とは区別される点に注意してください。
会社を買収するということは、その会社が抱える借入金の返済義務も一緒に引き継ぐことを意味します。そのため、買い手にとって有利子負債は、実質的に支払うべき金額を押し上げる要素になります。
企業価値・事業価値・株式価値の関係性
以上を踏まえると、3つの価値の関係は次の式で表すことができます。
企業価値 = 事業価値 + 非事業用資産
株式価値 = 企業価値 - 有利子負債 = 事業価値 + 非事業用資産 - 有利子負債
簡単な例で図にすると次のようになります。
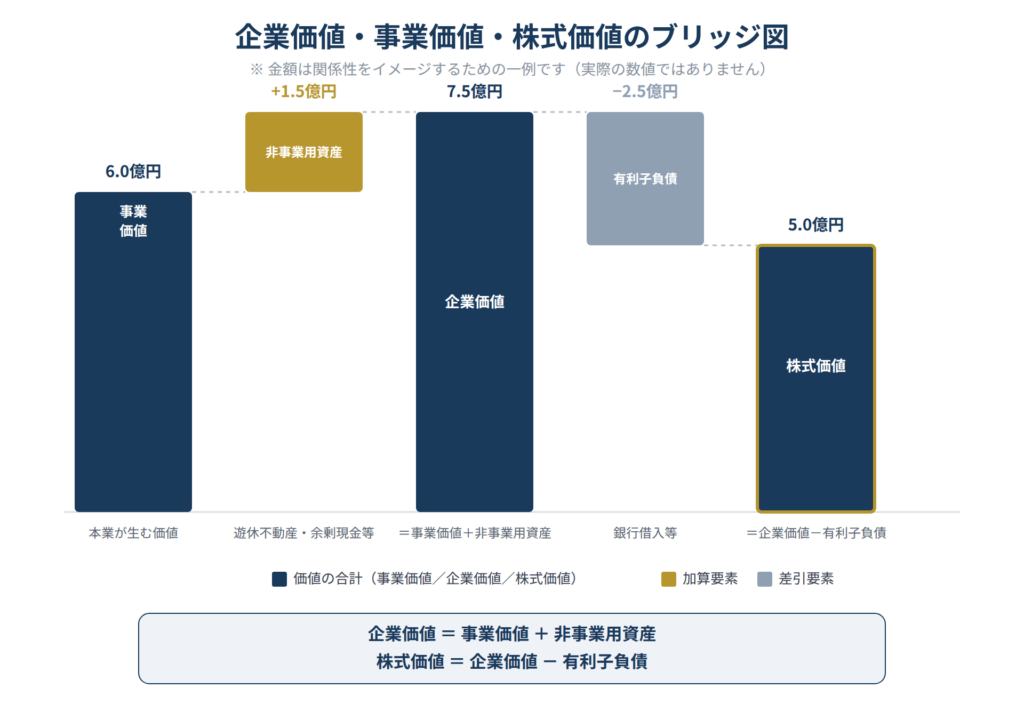
図の左から見ていくと、まず本業から生まれる「事業価値」に、遊休不動産や余剰現金といった「非事業用資産」を足したものが「企業価値」になります。
次に、その企業価値から銀行借入などの「有利子負債」を差し引くと、最終的に株主の手元に残る「株式価値」が導かれます。
言い換えると、「企業価値」は本業の価値(事業価値)に、本業以外の余剰財産(非事業用資産)を足し合わせたもの。そして、その企業価値から銀行などの債権者に返すべきお金(有利子負債)を差し引いた残りが、株主に帰属する価値、つまり「株式価値」ということになります。
中小企業のM&Aでは、オーナー経営者が保有する株式そのものを買い手に譲渡する「株式譲渡」の形をとるケースが大半です。
そのため、実際の取引価格の目安となるのは、企業価値そのものではなく、有利子負債を差し引いた後の「株式価値」であるという点は、ぜひ押さえておいていただきたいポイントです。
実務ではどう扱われるか
理論上は以上の通りですが、実務、特に中小企業のM&Aの現場では、非事業用資産の金額がそれほど大きくない、あるいはほぼゼロとみなせるケースも少なくありません。
その場合、簡便的に「事業価値=企業価値」として扱い、事業価値から有利子負債を差し引いた金額を株式価値の概算値とすることもあります。
とはいえ、遊休不動産や過大な現金・預金を保有している会社では、この非事業用資産の評価が最終的な譲渡価格を大きく左右することも珍しくありません。
自社にどのような資産が該当するのかは、決算書だけでは判断しづらい場合もあるため、早い段階で専門家に確認しておくことをおすすめします。
まとめ
企業価値・事業価値・株式価値は、いずれも会社の値段を表す言葉でありながら、指している範囲が異なります。
ポイントを整理すると次の通りです。
- 事業価値:本業が生み出すキャッシュフローの現在価値
- 非事業用資産:本業とは無関係な遊休不動産や余剰現金など
- 企業価値:事業価値+非事業用資産
- 有利子負債:銀行借入など利息を伴う負債
- 株式価値:企業価値-有利子負債(=オーナーが実際に受け取る売却価格の目安)
M&Aの交渉では、提示された金額がこの3つのうちどれを指しているのかを常に意識することが、適正な価格で納得のいく取引を実現する第一歩です。
株式会社ファーストキャピタルでは、会社の譲渡・売却をご検討の経営者様に向けて、企業価値評価から買い手候補の選定、交渉まで一貫してサポートしております。自社の価値がどの程度になるのか気になる方は、お気軽にご相談ください。