はじめに
事業価値を算定する代表的な手法のひとつに「EV/EBITDA倍率法」があります。
この手法のカギを握るのが「EBITDA(イービットディーエー)」という指標です。
聞き慣れない言葉かもしれませんが、M&Aの現場では非常によく使われる、いわば「会社の稼ぐ力」を測るものさしです。
今回は、このEBITDAについて、計算方法や実務での使われ方を解説します。
EBITDAとは何か
EBITDAは、Earnings Before Interest, Taxes, Depreciation and Amortizationの略で、日本語では「利払い前・税引き前・減価償却前利益」などと訳されます。
長い名前ですが、要するに「支払利息」「税金」「減価償却費」を差し引く前の利益、という意味です。
最もシンプルな計算式は次の通りです。
EBITDA = 営業利益 + 減価償却費
なぜ減価償却費を足し戻すのか
ここで疑問に思われるのが、「なぜわざわざ減価償却費を足し戻すのか」という点です。
減価償却費とは、建物や機械設備などを購入した際の費用を、耐用年数に応じて複数年に分けて計上する会計上のルールです。
つまり、実際にその年に現金が出ていったわけではないにもかかわらず、費用として利益を押し下げてしまう項目なのです。
減価償却費を営業利益に足し戻すことで、会計上のルールの影響を取り除き、「事業活動が実際にどれだけの現金を生み出す力を持っているか」に近い数値を把握できるようになります。
これが、EBITDAが「キャッシュフローに近い利益指標」と呼ばれる理由です。
また、減価償却の計算方法や耐用年数の設定は国や会社によって異なるため、その影響を取り除いたEBITDAを使うことで、業種や国をまたいだ企業同士の収益力を比較しやすくなるという利点もあります。
具体例で見るEBITDAの計算
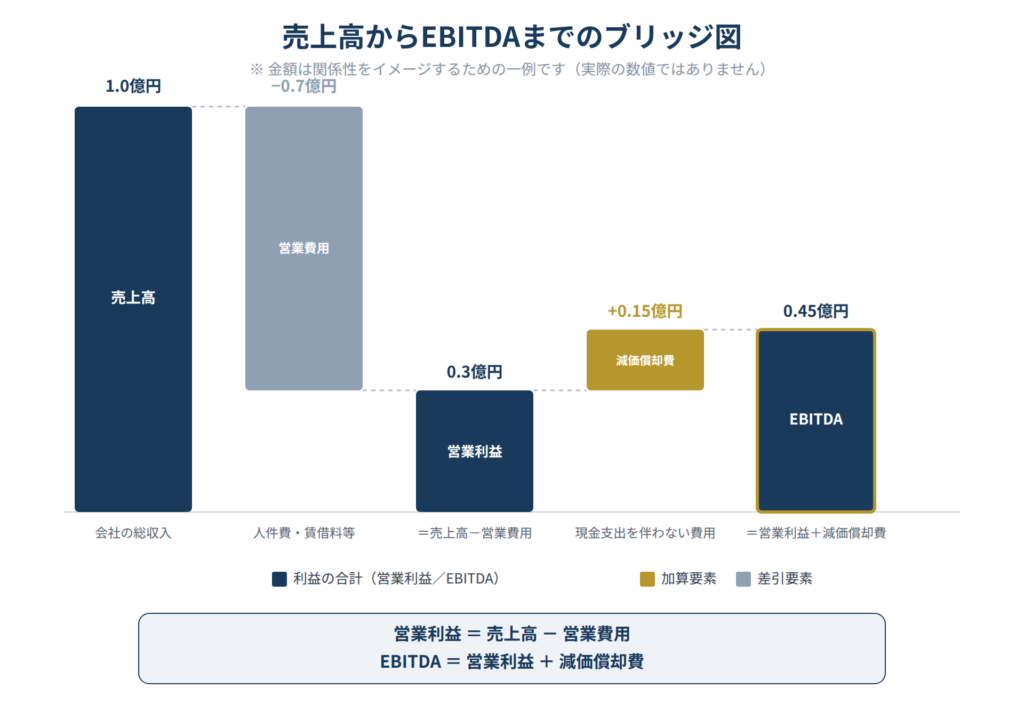
実際の数字で確認してみましょう。
売上高:1.0億円
営業費用(人件費・賃借料・減価償却費など):0.7億円
営業利益:0.3億円(このうち減価償却費:0.15億円)
営業利益に減価償却費を足し戻すと、
EBITDA = 0.3億円 + 0.15億円 = 0.45億円
図にすると、次のような積み上げの関係になります。
実務でよく使われる簡便式
決算書によっては、減価償却費の金額が独立して記載されていないこともあります。
そのため実務では、入手できる数値から次のような簡便式で概算することもあります。
- 経常利益+減価償却費+支払利息
- 税引前当期純利益+減価償却費+支払利息±特別損益
- 当期純利益+減価償却費+支払利息+法人税等±特別損益
いずれの式も、税金や支払利息を差し引く前の利益に、現金支出を伴わない減価償却費を足し戻すことで、本業のキャッシュ創出力に近い数値を算出するという考え方は共通しています。
M&AにおけるEBITDAの使われ方
EBITDAが特に重宝されるのが、M&Aにおける企業価値評価の場面です。
前回ご紹介した「事業価値」は、次のような倍率法で簡易的に算出されることがあります。
事業価値 = EBITDA × EBITDA倍率
「EBITDA倍率」とは、同業他社の事業価値をそれぞれのEBITDAで割って算出した倍率のことで、今後の成長期待が大きい業界ほど高くなる傾向があります。
この倍率を対象会社のEBITDAに掛け合わせることで、類似する上場企業と比較した事業価値の目安を、比較的シンプルに試算することができます。
利用にあたっての注意点
一方で、EBITDAはあくまで利益指標であり、実際のキャッシュフローそのものではない点には注意が必要です。
運転資金の増減や設備投資の実施状況は反映されていないため、EBITDAが高い会社であっても、実際の手元資金の動きは芳しくないというケースもあり得ます。
EBITDAは、会社の収益力を大まかに把握し、他社と比較するための「ものさし」のひとつとして理解しておくとよいでしょう。
まとめ
・EBITDAは「営業利益+減価償却費」で計算される、会社の収益力を測る指標
・減価償却費という会計上のルールの影響を取り除くことで、キャッシュフローに近い数値を把握できる
・決算書の記載状況に応じて、経常利益や当期純利益をベースにした簡便式で概算することも多い
・M&Aでは「事業価値=EBITDA×EBITDA倍率」という形で、企業価値評価に活用される
株式会社ファーストキャピタルでは、EBITDAをはじめとした各種指標を用いた企業価値評価から、買い手候補の選定、交渉まで一貫してサポートしております。自社の価値やM&Aの進め方について気になる点がございましたら、お気軽にご相談ください。