はじめに
M&Aを検討する際、多くの方がまず気になるのは「誰に、いくらで譲渡するか」という点だと思います。
しかし、M&Aを実行するうえでは、もうひとつ非常に重要な検討事項があります。
それが「ストラクチャ(スキーム)」、つまり、会社や事業をどのような法的な手法で移転させるかという選択です。
ストラクチャの選定は、単なる形式的な手続きの違いではありません。
税務上の取り扱い、必要となる法的手続きのスピードやリスク管理、そして買収後の支配権やガバナンス体制のあり方にまで直結する、戦略的な判断となります。
同じ「会社を譲渡する」という目的であっても、選ぶストラクチャによって手続きの重さや、契約・許認可の引き継ぎ方が大きく変わってきます。
どのストラクチャを選ぶかによって、譲渡企業・買手企業それぞれが受け取る対価の形や、取引完了までに要する期間も変わってくるため、早い段階での理解が欠かせません。
今回は、M&Aで用いられる主なストラクチャの種類とその特徴について解説していきます。
ストラクチャはいつ、どのように決まるのか
ストラクチャは、M&Aのプロセスのなかでも比較的早い段階から検討が始まります。
譲り受け企業と譲渡企業との間で基本的な合意に至ると、LOI(Letter of Intent、意向表明書)や基本合意書が締結されますが、この段階で、取引の大枠として「価格の考え方」などとあわせて、どのストラクチャを用いる想定であるかについても記載されるのが一般的です。
これが、その後の詳細な交渉の土台となります。
つまり、ストラクチャは価格交渉の後で決めるものではなく、価格の考え方と並行して、できるだけ早い段階から方向性を固めておくべきテーマだといえます。
交渉の前提となる「どのスキームで取引を進めるか」を早期に確認しておかないと、後の交渉で認識の齟齬が生じ、取引そのものが前に進まなくなってしまうおそれもあります。
中小企業の事業承継M&Aでは、手続きが比較的シンプルな株式譲渡が用いられることが多いですが、複数の事業を持つ会社や、グループ会社間の組織再編を伴うケースでは、事業譲渡や会社分割、株式交換など、他のストラクチャが検討されることも少なくありません。
どのようなケースであっても、それぞれのストラクチャの特徴を理解しておくことは、経営者にとって取引の全体像を正しく把握するうえで役立ちます。
ストラクチャの全体像
M&Aで用いられるストラクチャは多岐にわたりますが、大きく整理すると、次の3つのグループに分けることができます。
1つ目は、会社の株式そのものを移転させる方法です。株式譲渡、株式交換、株式移転、株式交付が、このグループに含まれます。
2つ目は、会社全体ではなく、事業(資産・負債)そのものを移転させる方法です。事業譲渡や会社分割が、このグループに含まれます。
3つ目は、複数の会社をひとつの会社に統合する方法で、合併がこれに該当します。
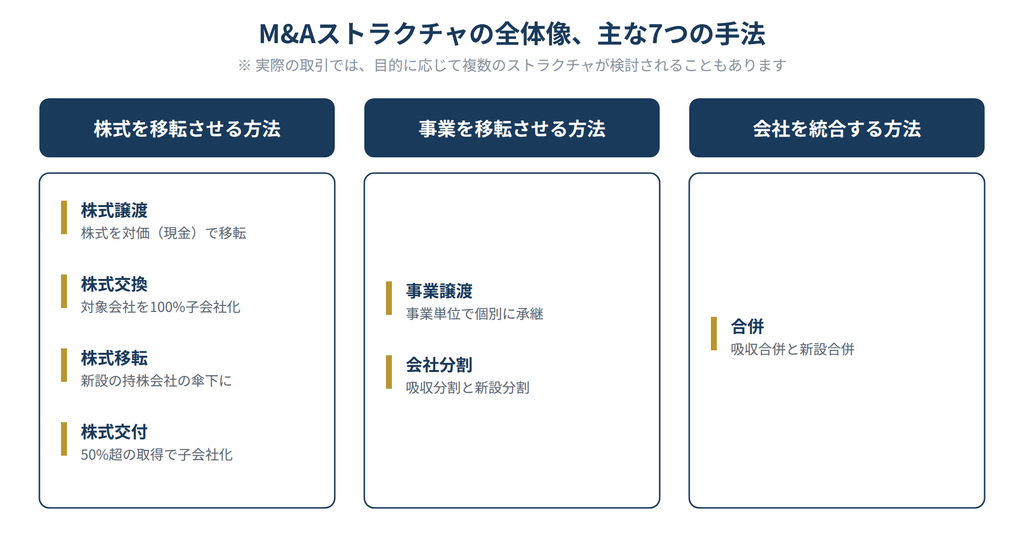
それぞれのストラクチャは、単独で用いられる場合もあれば、事業承継やグループ再編の目的に応じて組み合わせて用いられる場合もあります。
まずは基本となる特徴をひとつずつ理解しておくことが、実際の取引でどのストラクチャが適しているかを判断する土台になります。
以下では、それぞれのストラクチャについて、順番に見ていきましょう。
株式譲渡
株式譲渡は、対象会社の株主が保有する株式を、買手企業へ譲渡する方法です。
対価として、買手企業から現金を受け取ります。
M&Aでもっとも多く用いられるシンプルなストラクチャであり、会社そのものの所有権が移転する点が特徴です。
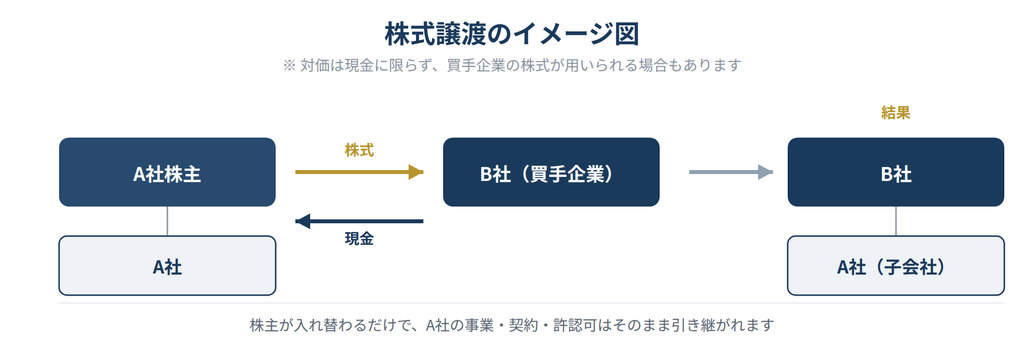
株式譲渡では、会社全体が移転の対象となるため、原則として、対象会社が持つ資産・負債・契約関係のすべてがそのまま引き継がれます。
会社の実態そのものに変化はなく、株主だけが入れ替わるイメージです。
そのため、取引先との契約や許認可について、個別に再契約や再取得の手続きを行う必要がない点は、大きなメリットといえます。
一方で、会社全体を引き継ぐ以上、財務諸表に表れない「簿外債務」や、過去の取引関係に起因する法的リスクなども、そのまま引き継いでしまう可能性がある点には注意が必要です。
株式譲渡を検討する際は、事前のデューデリジェンス(買収調査)によって、こうしたリスクの有無を確認しておくことが欠かせません。
デューデリジェンスで発見された懸念事項については、譲渡価格に反映させたり、契約書のなかで売手側に一定の保証や補償を求める条項を設けたりすることで、リスクを軽減する対応がとられるのが一般的です。
株式を所有する割合によって、株主の権利が変わる
株式譲渡などによって株式を取得する際は、何パーセントの株式を取得するかによって、株主として持つ権利の内容が変わってくる点も理解しておく必要があります。
会社法では、株主総会における決議の種類ごとに、必要となる株式の所有割合が定められています。
株式の所有割合が3分の1を超えると、他の株主だけでは株主総会の特別決議に必要な3分の2以上の賛成を得られなくなります。
つまり、自分が反対すれば特別決議を成立させないという、特別決議に対する拒否権を持つことになります。
所有割合が50%を超えると、株主総会の普通決議を単独で承認できるようになり、事業計画の承認や、剰余金の配当、役員報酬の決定、取締役の選任・解任などを、単独の意思で決められる立場になります。
さらに所有割合が3分の2以上になると、株主総会の特別決議を単独で承認できるようになります。
特別決議が必要な事項には、定款の変更、合併や会社分割・株式交換・株式移転、資本の減少、株式の併合、事業の全部または重要な一部の譲渡、監査役の解任、有利な条件での新株発行、会社の解散などが含まれます。
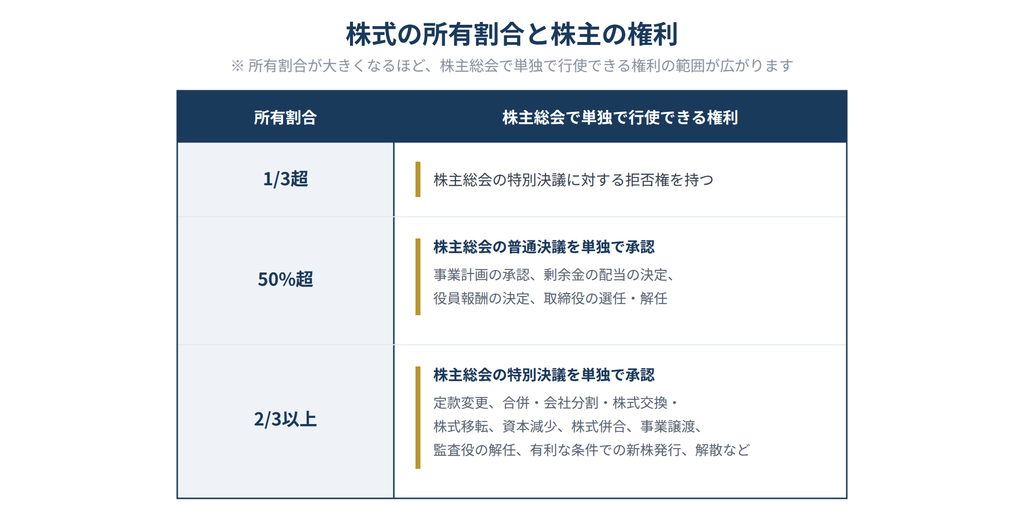
買手企業が対象会社をどこまで支配したいかによって、取得すべき株式の割合の目安も変わってきます。
会社の経営権を完全に取得したい場合は、100%の株式を買収するのが基本的な形です。
この場合、対象会社は完全子会社となり、買手企業は経営統合や事業の再編をもっとも自由に進めることができます。
一方、株式の過半数(50%超)を取得する形であれば、対象会社は連結子会社となり、買手企業は実質的な経営権を握ることができます。
これに対して、株式の50%以下を取得する「マイノリティ出資」は、資本参加によって関係を強化することが主な目的であり、対象会社の経営そのものを支配する意思決定権までは持たない形になります。
事業承継の場面では完全子会社化を目指すケースが多いですが、業務提携を伴う出資など、目的によっては過半数に届かない出資が選ばれることもあります。
事業譲渡
事業譲渡は、会社そのものではなく、特定の事業に関する資産・負債を移転する方法です。
対象会社は、事業の一部または全部を切り出して買手企業に譲渡し、対価として現金を受け取ります。
会社という「箱」はそのまま譲渡企業の手元に残り、その中の一部の事業だけが買手企業に移っていくイメージです。
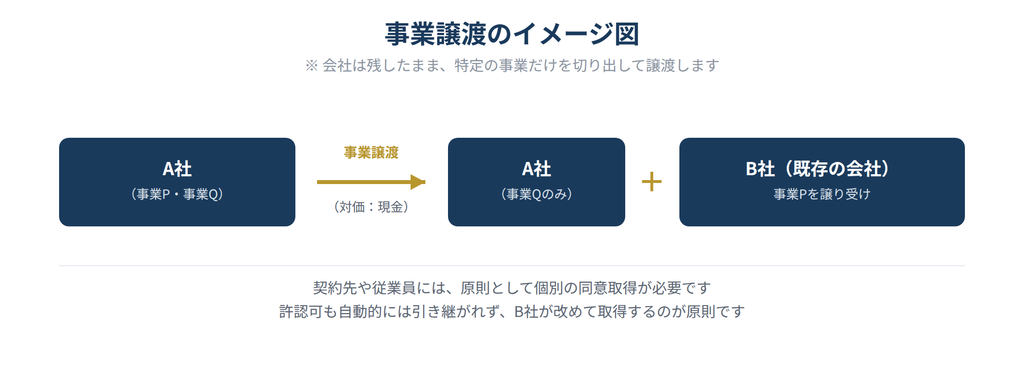
事業譲渡の大きな特徴は、必要な事業だけを選んで譲渡できる点にあります。
複数の事業を営んでいる会社が、その一部の事業だけをM&Aの対象としたい場合や、買手企業が対象会社のすべてを引き継ぐことに慎重な場合には、有効な選択肢となります。
一方で、事業譲渡は「個別承継」と呼ばれる方法である点に注意が必要です。
株式譲渡とは異なり、会社そのものの株主が入れ替わるわけではなく、契約や権利義務を、契約先ごとに個別に移転させる必要があります。
取引先との契約を引き継ぐには、原則として取引先の同意を得て契約を再締結する必要があり、従業員についても、転籍にあたって本人の同意を得る手続きが必要になります。
また、事業に許認可が必要な場合、その許認可は自動的には引き継がれないため、買手企業が改めて許認可を取得しなければならないケースも多くあります。
こうした個別の同意取得の手間は、契約先や顧客の数が多いビジネスほど大きくなります。
特に、不特定多数の一般消費者を顧客とするtoCビジネスでは、契約者一人ひとりから同意を得ることは現実的に難しく、事業譲渡というストラクチャがなじみにくい場合がある点も、留意しておきたいポイントです。
たとえば、複数の店舗や事業部門を持つ会社が、そのうち採算の良い一部の店舗だけをM&Aで譲渡したいと考えるケースでは、事業譲渡が有力な選択肢になります。
会社全体ではなく、対象となる店舗に関する資産・従業員・取引先契約だけを切り出して譲渡できるため、譲渡企業にとっては、譲渡後も残したい事業をそのまま手元に残せるという利点があります。
一方で、買手企業にとっては、譲り受ける店舗の従業員一人ひとりから転籍への同意を得たり、取引先ごとに契約を結び直したりする手間が発生する点は、あらかじめ織り込んでおく必要があります。
合併
合併は、複数の会社がひとつの会社に統合される方法です。
消滅する会社は法人格を失い、その資産・負債・契約関係などのすべてが、存続する(または新たに設立される)会社に包括的に引き継がれます。
合併には、吸収合併と新設合併の2つの形があります。
吸収合併は、一方の会社(存続会社)が他方の会社(消滅会社)を吸収する方法で、実務上もっとも多く用いられています。
新設合併は、合併する会社をすべて消滅させ、新たに設立する会社に事業を承継させる方法ですが、新設した会社について許認可を改めて取得しなければならない場合が多いことなどから、実務で用いられる場面は限られています。
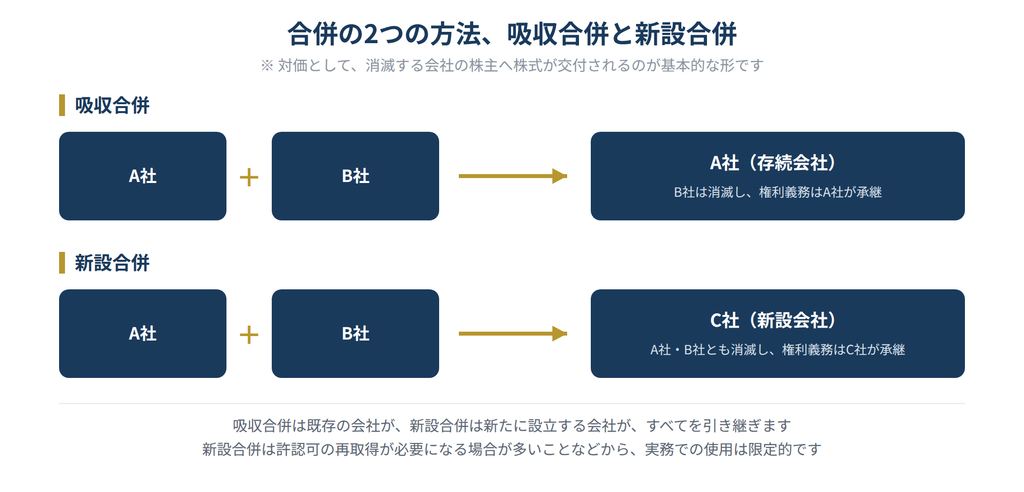
対価としては、消滅会社の株主に対して、存続会社(新設合併の場合は新たに設立される会社)の株式が交付されるのが一般的です(現金を対価とすることも可能です)。
これにより、消滅会社の株主は、統合後の会社の株主として、引き続き経営に関与し続けることができます。
合併は、2つの会社が名実ともに一つの組織になるという意味で、他のストラクチャよりも統合の度合いが強い方法です。
組織や事業を一体化することで、シナジー効果を生みやすいというメリットがある一方、システムや人事制度の統合には時間と手間がかかることが多く、両社の企業文化のなじませ方も含めて、慎重な統合プロセス(PMI)が求められます。
株式移転
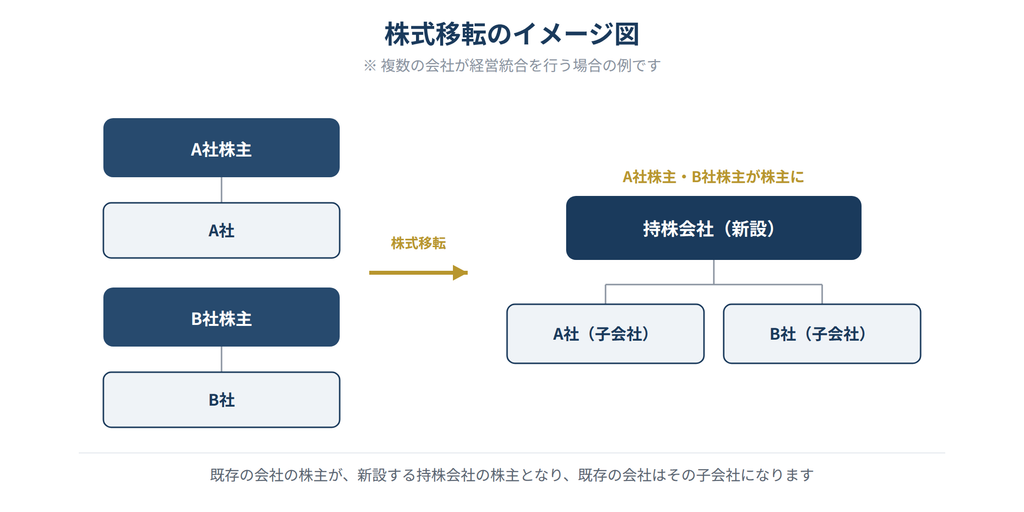
株式移転は、既存の会社の株主が持つ株式を、新たに設立する持株会社へ移転させる方法です。
この結果、既存の会社は、新設された持株会社の傘下に入ることになります。
対価としては、既存の株主に対して、持株会社の株式が交付されます。
株式移転は、1つの会社が単独で持株会社体制に移行する場合にも使われますが、複数の会社が経営統合を行う際に、それぞれの会社の株主が共通の持株会社の株主となる形で統合するために使われることも多い方法です。
事業そのものを直接統合するのではなく、まずは持株会社という共通の枠組みのもとに集まり、その後段階的に事業の統合を進めていく、という進め方が可能になる点が特徴です。
たとえば、対等な規模の会社同士が経営統合を行う場合、いずれか一方が他方を吸収する形にすると、吸収される側の従業員や取引先に「格下げ」のような印象を与えてしまうことがあります。
こうした場合に、双方が新設した共通の持株会社の傘下に入る株式移転を用いることで、対等な統合であることを示しやすくなるというメリットもあります。
株式交換
株式交換は、既存の会社が、他の会社を完全子会社化するための方法です。
子会社となる会社の株主は、保有する株式と交換に、親会社となる会社の株式を受け取ります。
この結果、子会社となる会社は、親会社となる会社の100%子会社になります。
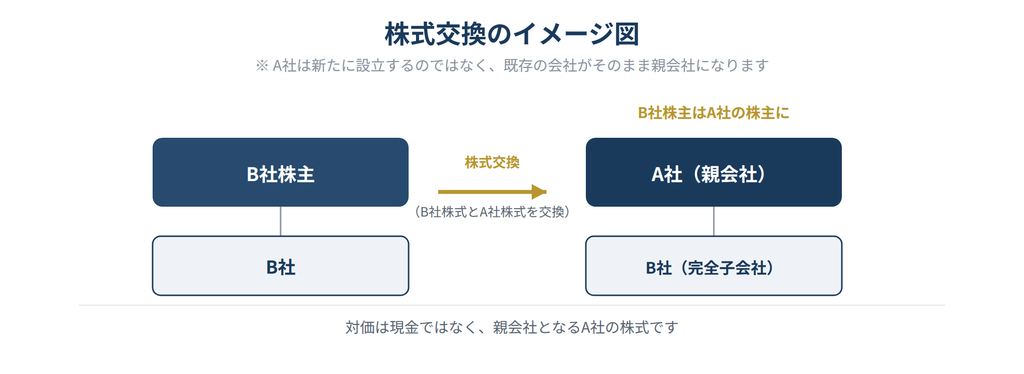
株式交換の特徴は、現金を用いずに完全子会社化を実現できる点にあります。
買手企業が多額の現金を準備できない場合であっても、自社の株式を対価とすることで、対象会社を完全子会社化することが可能です。
また、株式移転のように新たに会社を設立する必要がなく、既存の会社をそのまま親会社として活用できる点も特徴です。
すでに事業を行っている会社を親会社としたまま、グループ傘下の会社を増やしていきたい場合には、株式交換が適した方法となります。
なお、株式交換によって完全子会社となった対象会社は、そのまま独立した法人格を維持したうえで、親会社の傘下に入ります。
合併のように会社そのものが一つに統合されるわけではないため、対象会社のブランドや組織体制を維持したまま、グループの一員として経営を続けたいという場合に適した方法だといえます。
株式交付
株式交付は、ある会社(親会社となる会社)が他の会社(子会社となる会社)を子会社化する際に、対象会社の株主から株式を譲り受け、その対価として自社の株式を交付する方法です。
2021年に施行された会社法改正によって新たに設けられた、比較的新しいストラクチャです。
株式交付が株式交換と大きく異なる点は、対象会社の株主全員を一括して強制的に参加させる制度ではなく、対象会社の株主一人ひとりが、自らの意思で株式交付に応じるかどうかを選べる制度である点です。
株式交換では、株主総会の特別決議によって、対象会社の株主全員が一括して株式を交換することになりますが、株式交付では、応じたい株主だけが自分の株式を親会社となる会社に譲り渡し、その対価として親会社の株式を受け取ります。
株式交付に応じなかった株主は、そのまま対象会社の株主として残ることになります。
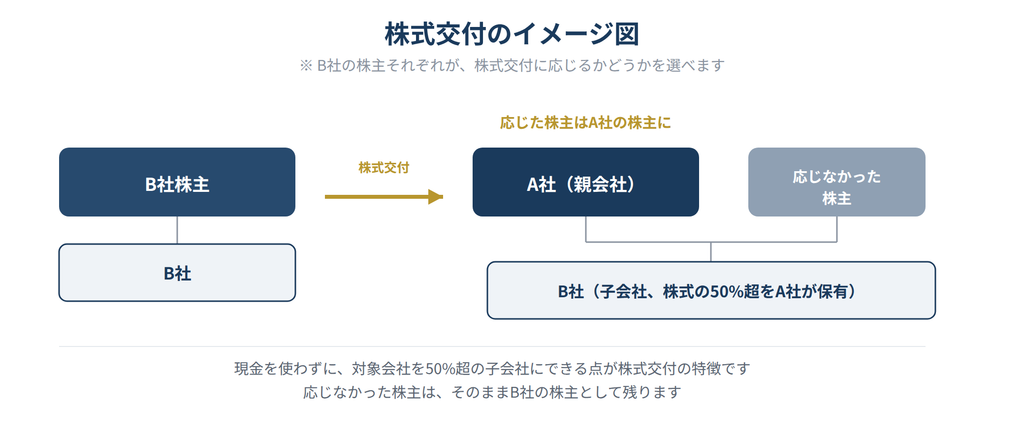
また、株式交換は対象会社を100%子会社化することを前提とした制度ですが、株式交付では、対象会社の株式を過半数(50%超)取得して子会社化できれば、この制度を利用することができます。
完全子会社化までは求めず、現金を使わずに子会社化を実現したい場合に適したストラクチャといえます。
対象会社の株主のなかに、株式を現金化したい方と、引き続き株主として関与を続けたい方が混在しているような場面では、株式交付を用いることで、応じる株主・応じない株主の双方の意向を無理に一つにまとめずに、子会社化を進められるという柔軟性があります。
会社分割(吸収分割・新設分割)
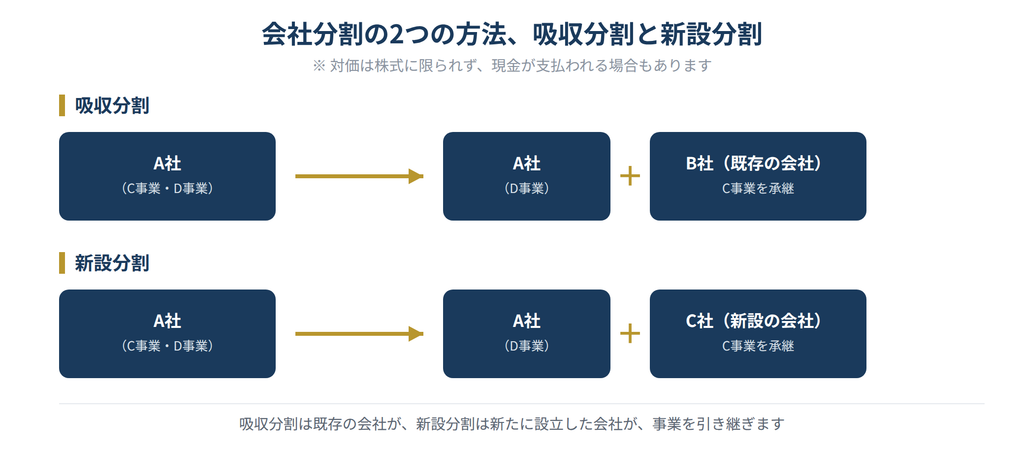
会社分割は、対象会社が持つ事業に関する資産・負債や契約関係などの権利義務を、他の会社に承継させる方法です。
会社分割には、大きく「吸収分割」と「新設分割」の2つの形があります。
吸収分割は、対象会社の事業に関する資産・負債の全部または一部を、既存の会社に承継させる方法です。
承継する側の会社は、対象事業を吸収したことになります。
新設分割は、対象会社の事業を、新たに設立した会社に承継させる方法です。
いずれの場合も、承継した会社の株式が、対象会社またはその株主に対して交付されるのが基本的な形ですが、対価は株式に限られるものではなく、現金が支払われる場合もあります。
会社分割の大きな特徴は、会社法上定められた手続きを経ることで、事業に関する権利義務を「包括的」に承継できる点にあります。
この点は、次にご説明する事業譲渡との違いを理解するうえで、非常に重要なポイントになります。
会社分割は、M&Aの場面だけでなく、グループ内の組織再編にもよく用いられます。
たとえば、複数の事業を営む会社が、それぞれの事業をグループ内の別会社に分けることで、事業ごとの経営責任や採算を明確にしたい場合に使われます。
また、M&Aの場面では、事業譲渡の代わりに会社分割が使われることもあります。
譲渡したい事業だけを、あらかじめ会社分割によって別会社として切り出しておき、その後、切り出した会社の株式を買手企業に譲渡するという2段階の方法です。
一見遠回りに見えますが、会社分割には、契約上の地位や権利義務を個別の同意なしに包括的に引き継げるというメリットがあるため(この違いについては後ほど詳しくご説明します)、取引先の数が多い事業を切り出す場合などには、はじめから事業譲渡を行うよりも手続きの負担を抑えられることがあります。
事業を切り出した後の株式譲渡そのものは、通常の株式譲渡と同じ手続きで進めることができます。
なお、許認可については、会社分割であっても自動的には引き継がれない場合がある点に注意が必要です。
この点についても、後ほど詳しくご説明します。
事業譲渡と会社分割の違い(個別承継と包括承継)
事業譲渡と会社分割は、いずれも「会社の事業を他の会社に移転させる」という点で、実現できる結果は似ています。
しかし、その権利義務の承継方法には、明確な違いがあります。
事業譲渡は「個別承継」と呼ばれる方法で、契約や権利義務を、契約先ごとに個別の同意を得て移転させる必要があります。
これに対して、会社分割は「包括承継」と呼ばれる方法で、会社法上定められた手続き(株主総会の決議や債権者保護手続きなど)を経ることによって、個々の契約先から同意を得ることなく、事業に関する権利義務を一括して承継させることができます。
なお、労働契約については、会社分割に関する労働者保護のための法律(労働契約承継法)により、対象事業に従事する労働者への通知や協議など、会社分割特有の手続きが別途定められている点も押さえておきたいポイントです。
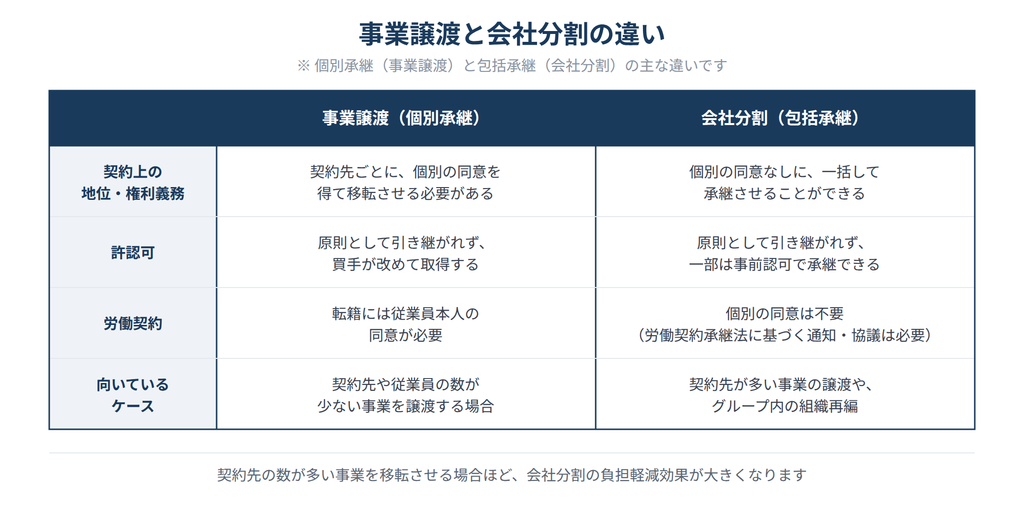
この違いから、契約先の数が多い事業を移転させる場合には、個別の同意取得が不要な会社分割の方が、手続きの手間を抑えられるというメリットがあります。
ただし、会社分割であっても、事業に必要な許認可については注意が必要です。
許認可の多くは、会社そのものに対して行政庁から与えられているものであり、会社分割を行えば当然に(自動的に)引き継がれるわけではなく、原則として、事業を承継する会社が改めて許認可を取得し直す必要があります。
もっとも、許認可の種類によっては、会社分割の効力発生日より前に、あらかじめ行政庁の認可を受けておくことを条件に、許可を空白期間なく承継できる特別な制度が設けられているものもあります。
たとえば、建設業許可については、建設業法の改正(令和2年10月施行)により、会社分割や合併、事業譲渡を行う前に、あらかじめ国土交通大臣または都道府県知事の認可を受けておくことで、許可を承継できる制度(事業承継の認可制度)が設けられています。
ただし、これはあくまで事前に認可を受けることを条件とする制度であり、何も手続きを取らなければ自動的に承継されるわけではない点には注意が必要です。
一方、宅地建物取引業の免許のように、このような承継の制度が設けられていない許認可も多く、その場合は、事業を承継する会社が原則どおり、自ら新たに免許の申請を行う必要があります。
許認可の審査や認可の手続きには一定の期間を要することが多いため、会社分割の効力発生日までに必要な手続きが完了していないと、対象事業を分割後すぐに継続できないという事態にもつながりかねません。
会社分割をストラクチャとして選ぶ場合は、契約承継の手間が省けるという会社法上のメリットだけに目を向けず、対象事業に必要な許認可について、承継のための制度が用意されているかどうか、また、その手続きに要するスケジュールについても、早い段階から確認しておくことが重要です。
このように、会社分割は契約関係の承継については包括承継という大きなメリットを持ちながらも、許認可の扱いについては事業譲渡と同様の留意点が残るという、両方の側面を理解しておくことが大切です。
対価は現金に限られない
ここまで見てきたストラクチャのなかには、対価として現金ではなく株式が用いられるものが多く含まれています。
合併・株式移転・株式交換・株式交付では、対象会社の株主に対して、買手企業(または新設する持株会社)の株式を交付することが基本的な形になります。
会社分割についても、対価は株式に限られず、現金を支払う形をとることも可能です。
対価を株式とするか現金とするかは、譲渡企業側・買手企業側それぞれの事情によって選択が変わってきます。
買手企業にとっては、まとまった現金を用意せずに済むという資金調達上のメリットがありますが、譲渡企業側の株主にとっては、対価として受け取った株式の価値が、その後の買手企業の業績や株価によって変動するというリスクを負うことにもなります。
現金を対価とするか、株式を対価とするかは、それぞれの立場からのメリット・デメリットを踏まえて検討する必要があるテーマです。
ストラクチャ選定で気をつけたいポイント
これまで見てきたように、ストラクチャにはそれぞれ異なる特徴があり、どれを選ぶかによってM&Aの進め方は大きく変わってきます。
ストラクチャを検討する際に、特に気をつけておきたいポイントを整理します。
第一に、税務上の取り扱いです。譲渡によって生じる利益への課税の方法や、資産の付け替えに伴う税負担は、ストラクチャによって異なります。
たとえば、株式譲渡では譲渡した株主に譲渡益への課税が生じ、事業譲渡では譲渡した会社に対して法人税の課税が生じるなど、課税される主体が異なります。
また、合併や会社分割については、一定の要件(税制適格要件)を満たすかどうかによって、課税関係が大きく変わる点にも注意が必要です。
想定していたよりも税負担が大きくなってしまうことのないよう、事前に税理士等の専門家に確認しておくことが大切です。
第二に、必要となる法的手続きの重さです。
株主総会の特別決議が必要になるケースや、債権者保護手続きが必要になるケースなど、ストラクチャによって手続きの重さやスケジュールへの影響が異なります。
手続きに要する期間を見誤ると、当初想定していたクロージング(取引完了)の時期に間に合わなくなってしまうおそれもあります。
第三に、契約や許認可の引き継ぎ方です。
個別承継が必要なストラクチャを選ぶ場合、契約先の数や、事業に許認可が必要かどうかによって、実務上の負担が大きく変わってきます。
特に許認可については、業種によって再取得にかかる期間や難易度が大きく異なるため、早い段階で該当する許認可の要否を確認しておく必要があります。
第四に、買収後の統合(PMI)への影響です。
会社そのものを統合する合併のように統合度合いが強いストラクチャもあれば、株式譲渡のように対象会社の組織や実態を大きく変えずに進められるストラクチャもあります。
買収後にどのような経営体制を目指すのかを踏まえて、ストラクチャを選ぶ視点も欠かせません。
ストラクチャの選定は、法務・税務の専門的な知識が求められる、専門性の高いテーマです。
税理士、会計士、弁護士、司法書士など、それぞれの専門家の知見を活用しながら、慎重に検討を進めていくことをおすすめします。
特に、事業内容によって必要な許認可の有無や再取得の要否は大きく異なるため、ストラクチャの検討段階から、許認可の専門家に相談しておくことで、後になって想定外のスケジュール遅延が生じるリスクを減らすことができます。
まとめ
・ストラクチャ(スキーム)の選定は、税務・法務・スピード・リスク管理、買収後の支配権やガバナンス体制にも直結する、M&Aにおける重要な戦略的判断である
・主なストラクチャには、株式譲渡・事業譲渡・合併・株式移転・株式交換・株式交付・会社分割があり、対価や承継方法がそれぞれ異なる
・株式の所有割合は3分の1超・50%超・3分の2以上が目安となり、割合に応じて株主が行使できる権利の範囲が変わる
・事業譲渡は個別承継、会社分割・合併は包括承継という違いがあり、契約や許認可の引き継ぎ方に影響する
・合併・株式移転・株式交換・株式交付の対価は株式が基本だが、会社分割の対価は株式に限られず現金が用いられることもある
・ストラクチャの選定は専門性が高いテーマであり、税理士・会計士・弁護士・司法書士などの専門家と相談しながら進めることが望ましい
ストラクチャの選定に「絶対の正解」はありません。
同じ会社の譲渡であっても、譲渡企業・買手企業それぞれの事情や目的によって、最適なストラクチャは変わってきます。
まずは自社がM&Aによって何を実現したいのかを整理し、そのうえで、それぞれのストラクチャの特徴と照らし合わせながら検討を進めていくことが、納得のいく取引につながります。
今回ご紹介した内容を、ストラクチャについて相手方や専門家と話し合う際の手がかりとしていただければ幸いです。
株式会社ファーストキャピタルでは、M&Aのストラクチャ選定から、契約内容の検討、関係する許認可の確認まで、専門家として一貫してサポートしております。M&Aの実行方法についてお悩みの点がございましたら、お気軽にご相談ください。