はじめに
M&Aにおける企業価値評価(バリュエーション)は、対象会社の価値を厳密な計算式に当てはめれば、誰が計算しても同じ一つの数字が出てくるものだとイメージされる方が少なくありません。
しかし実務上、企業価値評価の結果は、単一の確定した金額として算出されるものではなく、一定の幅(レンジ)を持った金額として示されるのが一般的です。
本記事では、M&A支援に携わる立場から、なぜ企業価値評価の結果に幅が生じるのか、そして幅のある評価結果を実務上どのように単一の買収価格へと絞り込んでいくのかを解説します。
企業価値評価の結果は「単一の確定値」では算出されない
企業価値評価には、将来のキャッシュフローをもとに評価するDCF法、類似する上場会社の指標と比較して評価するマルチプル法、対象会社の貸借対照表をもとに評価する純資産法など、複数の評価手法があります。
実務では、これらの手法を複数組み合わせて評価を行うことが一般的ですが、手法が異なれば、算出される評価結果も当然に異なってきます。
さらに、一つの評価手法の中でも、計算の前提となる数値の置き方によって結果に幅が生じます。
例えばDCF法では、将来の事業計画をどのように見積もるか、現在価値に割り引く際の割引率をどう設定するかによって、算出される金額は変わってきます。
このため実務上は、「この企業の価値はいくらである」という単一の確定値ではなく、「この企業の価値はおおむねこの範囲にある」という一定の価格帯(レンジ)をもって、企業価値評価の結果が示されることになります。
なぜ評価結果に幅が生じるのか
評価結果に幅が生じる背景には、評価手法そのものの違いと、一つの評価手法の中での前提条件の幅という、二つの要因があります。
それぞれの要因を理解しておくことは、評価結果のどこに着目すべきかを判断するうえでの助けになります。
DCF法では、複数の事業計画をもとに計算を行うことがあります。楽観的な見通しに基づく強気のシナリオと、保守的な見通しに基づく弱気のシナリオでは、将来のキャッシュフローの見積もりが異なるため、算出される金額にも差が生じます。
また、予測期間より先の価値を示す残存価値の算出方法にも複数の考え方があり、現在価値に割り引く際に用いる割引率も、単一の確定値としてではなく、一定の幅を持たせて計算するのが一般的です。
これらの要素が積み重なることで、DCF法による評価結果には比較的大きな幅が生じやすくなります。
マルチプル法についても、同様に幅が生じます。
比較対象とする類似会社の指標をどの期間で捉えるか、例えば過去1カ月の平均値を使うのか、過去6カ月の平均値を使うのかによって、算出される倍率は変わってきます。
また、複数年のトレンドや分布を踏まえて倍率に一定の幅を持たせて計算することも少なくありません。
一方、純資産法は、対象会社が現在保有している資産と負債をもとに評価する手法であり、将来の見通しに関する前提を置く必要が少ないため、他の手法と比べると算出される金額の幅は小さくなる傾向があります。
ただし、将来の収益力を反映しにくいという特徴があるため、他の手法による評価結果と大きく異なる金額になることも珍しくありません。
(下図は、複数の評価手法による評価結果の幅をイメージとして示した設例です)
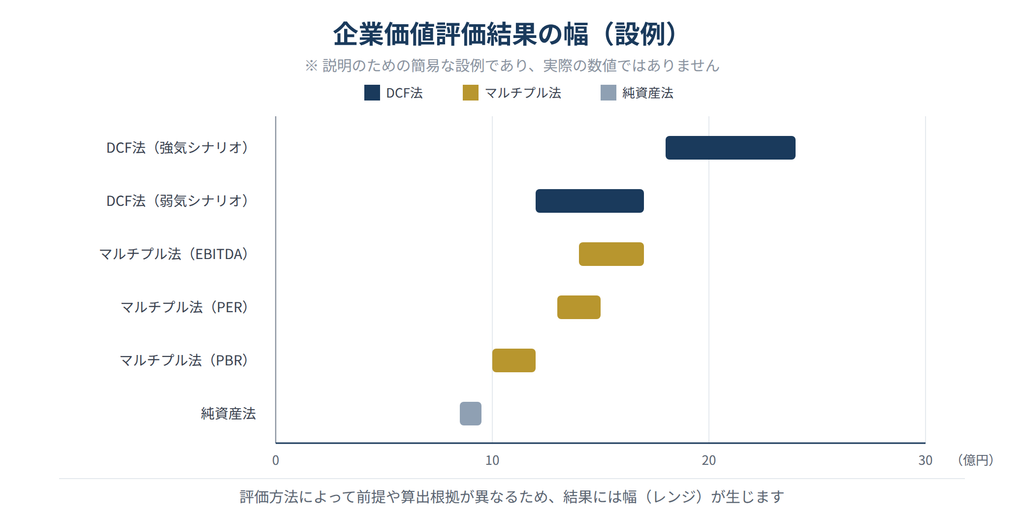
このように、同じ対象会社を評価していても、評価手法や前提条件が異なれば、算出される金額には幅が生じます。
複数の評価手法による結果を並べて示したこのような図は、実務上「評価結果のサマリー」などと呼ばれ、対象会社の価値を多角的に把握するための資料として用いられます。
なお、評価結果の幅の大きさは、対象会社の事業内容によっても変わってきます。
将来の収益予測が立てやすい安定した事業を営む会社であれば、DCF法による評価結果の幅は比較的小さくなる傾向がありますが、成長途上にあり将来の見通しが不確実な事業を営む会社や、収益がシナジーの実現に大きく依存するような買収の場合には、シナリオごとの差が大きくなりやすく、評価結果の幅もそれだけ広がりやすくなります。
評価結果の幅そのものが、対象会社や案件の性質を映し出しているとも言えます。
幅のある評価結果を、どう単一の価格に絞り込むか
もっとも、実際にM&Aを進めるにあたっては、最終的に一つの買収価格を売手側に提示する必要があります。
複数の評価手法によって幅を持って算出された評価結果を、どのようにして単一の価格に絞り込んでいくのかは、実務上、非常に重要な論点です。
この絞り込みの作業は、単純に評価結果のレンジの真ん中の金額を選べばよいというものではありません。
買手企業が置かれている状況や、そのM&Aに対する戦略的な位置づけ、対象会社固有の事情などを多角的に考察したうえで、最終的な価格を決定していく必要があります。
(下図は、単一の価格へ絞り込む際に実務上考察される代表的な視点を整理したものです)
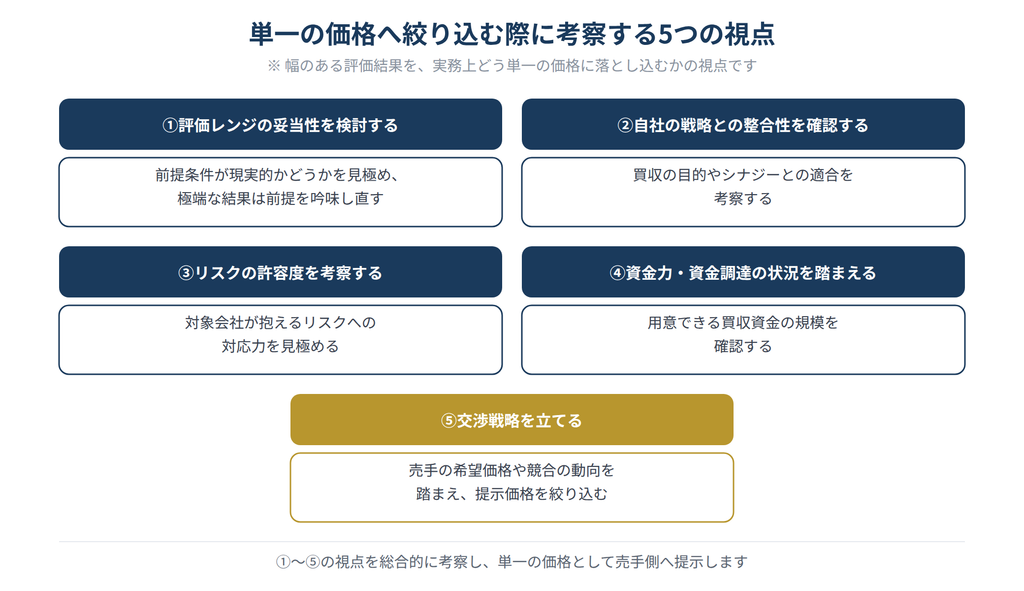
まず、評価レンジそのものの妥当性を検討することが出発点になります。
算出された評価結果があまりに極端な金額になっている場合には、計算の前提となった事業計画や割引率、比較対象企業の選定などが現実的なものであったかを見直し、必要であれば前提条件を吟味したうえで再計算を行うことも実務上はよくあります。
特に、対象会社の事業計画に、買収後の統合によって実現するシナジーの効果があらかじめ織り込まれている場合には、そのシナジーが本当に実現可能な水準かどうかを慎重に確認する必要があります。
実現の見込みが薄いシナジーを前提に高い評価額を受け入れてしまうと、買収後に想定していた収益力が得られず、投資回収が難しくなるおそれがあるためです。
次に、そのM&Aが自社の成長戦略とどれだけ整合しているかを確認します。対象会社の何を獲得したいのか、顧客基盤なのか、人材なのか、技術やブランドなのかといった買収の目的や、買収後に見込まれるシナジー(相乗効果)を具体的に検討し、その重要度が高いと判断される場合には、評価レンジの上限に近い価格を選択することもあります。
また、対象会社が抱えるリスクへの許容度も、価格を決めるうえで重要な考慮要素です。
対象会社の業績が不安定である、あるいは主要な人材が買収後に流出するおそれがあるといったリスクが想定される場合には、そうしたリスクへの対応力を踏まえて、より慎重な価格設定が検討されます。
さらに、自社がどれだけの買収資金を用意できるかという資金力・資金調達の状況も、現実的な制約として価格の決定に影響します。想定しているリスクが大きい案件では、無理をして評価レンジの上限に近い価格を提示するのではなく、下限に近い価格を選ぶという判断がなされることもあります。
そして最後に、売手側の売却希望価格や、他に買収を検討している競合の動向といった交渉状況を踏まえて、実際に提示する価格を絞り込んでいく交渉戦略の視点も欠かせません。
特に、対象会社の売却が入札形式で進められている案件では、他の買手候補がどの程度の水準で応札してくるかによって、成約に必要な価格の水準が左右されます。
競合が多く存在すると見込まれる場合には、評価レンジの上限に近い水準まで踏み込んだ価格を検討する必要が生じることもあれば、逆に競合が少ないと見込まれる場合には、無理に高い価格を提示せずに交渉の余地を残しておくという判断もあり得ます。
幅のある評価結果は、それ自体が対象会社の価値に関する不確実性を表しているものであり、この不確実性を踏まえながら、単一の価格へと落とし込んでいく作業が必要になります。
ここで挙げた五つの視点は、いずれか一つだけで価格を決められるというものではなく、実務上は、これらを総合的に考慮しながら、自社にとって無理のない、かつ交渉においても現実的な価格水準を見定めていくことになります。
買収価格を絞り込んでいく社内プロセスの例
こうした価格の絞り込みは、担当者一人の判断で完結するものではなく、社内の複数の関係者による議論を経て、最終的な意思決定に至るのが一般的です。
(下図は、買収価格を単一の価格に絞り込んでいく社内プロセスの一例を示したものです)
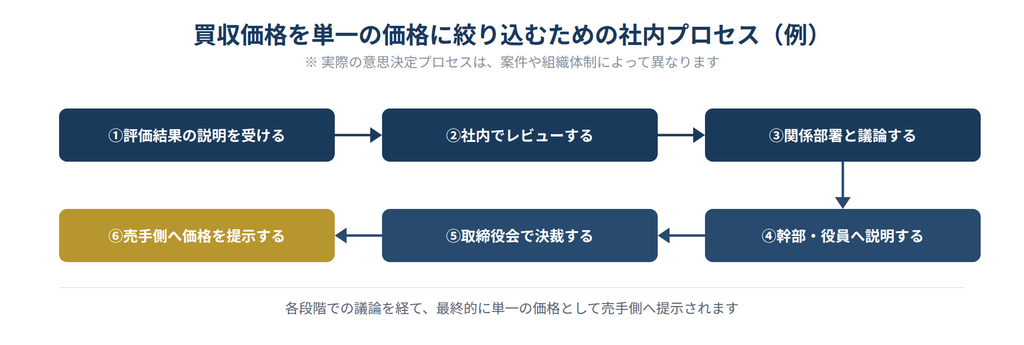
まず、外部の専門家(フィナンシャル・アドバイザーなど)から評価結果についての説明を受け、その内容を社内で担当する部署がレビューします。
このレビューの段階では、どの評価手法をベースに議論を進めるか、DCF法を中心に議論するのであれば、事業計画の妥当性や、想定しているシナジーが定量的にどの程度見込めるか、その実現可能性はどの程度かといった点を確認していきます。
あわせて、想定より価格が下振れするリスク、例えば競合する買手が存在するかどうか、売手側の売却希望価格はどの程度と予測されるか、買収資金をどのように調達するかといった点についても考察を行います。
社内でのレビューを経たあとは、関係する部署との議論、幹部や社外取締役への個別の説明といった段階を経て、最終的に取締役会での決裁に至ります。
決裁を受けた価格が、売手側のフィナンシャル・アドバイザーへと正式に提示されることになります。
このように、評価結果から最終的な価格提示に至るまでには、社内の複数の段階での議論が積み重ねられており、単一の価格は、こうした一連のプロセスを経て初めて決定されるものです。
なお、案件の規模や重要度によっては、こうした社内プロセスに要する期間も考慮しておく必要があります。
売手側から一定の期限までに買収想定価格の提示を求められる案件も少なくないため、評価結果を受け取ってから社内の意思決定を経て価格を提示するまでのスケジュールを、あらかじめ関係者の間で共有しておくことが望ましいといえます。
価格提示に求められる説明可能性と透明性
幅のある評価結果から単一の価格へと絞り込んでいくプロセスにおいて、実務上とりわけ重要とされるのが、その価格が第三者に対して説明可能なものになっているかという点です。
買収価格の決定は、株主をはじめとする関係者に対して、なぜその価格になったのかを説明する責任を伴います。
評価結果に幅があること自体は、対象会社の価値に関する不確実性を反映した自然な結果であり、それ自体が問題というわけではありません。
むしろ問題となるのは、その幅のある評価結果から、どのような根拠に基づいて単一の価格を選んだのかが不明確なまま、意思決定が行われてしまうことです。
評価レンジのどのあたりの金額を選ぶのかについて、自社の戦略やリスクの許容度、資金力といった観点から筋道の通った説明ができる状態にしておくことが、後々のトラブルを避けるうえでも重要になります。
そのため、価格を絞り込んでいく過程では、なぜその評価手法を重視したのか、なぜそのシナリオを採用したのか、なぜその金額を選んだのかといった判断の根拠を、その都度整理しておくことが望ましいといえます。
透明性のある手順を踏んで価格を決定しておくことは、買収後に想定外の事態が生じた場合にも、当時の意思決定が合理的なものであったことを示す材料になります。
また、企業価値評価は、一度算出して終わりというものでもありません。財務DDや税務DD、法務DD、ビジネスDDといった各種のデューデリジェンスを進めるなかで、当初の評価の前提となっていた情報と異なる事実が判明することもあります。
例えば、財務DDによって対象会社の正常な収益力が当初の想定より低いことが判明したり、ビジネスDDによってシナジーの実現可能性に疑問符がつく事実が見つかったりした場合には、それらの結果を踏まえて評価結果やそこから導かれる価格を見直すことになります。
企業価値評価とデューデリジェンスは、それぞれ独立した作業ではなく、相互に影響を与え合いながら、最終的な価格の精度を高めていくプロセスであるといえます。
評価結果の幅は売手にとっても重要な情報である
ここまでは主に買手側の視点から、幅のある評価結果をどう単一の価格に絞り込むかを見てきましたが、評価結果に幅が生じるという性質は、売手側にとっても無関係ではありません。
売手側もまた、自社のフィナンシャル・アドバイザーから対象会社の評価結果を受け取り、それを踏まえて売却の希望価格を検討することになります。
買手と売手がそれぞれ独自に評価を行う以上、双方が算出する評価結果のレンジが完全に一致することは、むしろまれです。
買手が保守的な前提でDCF法の評価を行う一方、売手は自社に有利な前提でより高い評価結果を提示してくることもあります。
こうした評価結果のずれ自体は、M&Aの交渉においてはごく自然に生じるものであり、価格交渉とは、突き詰めれば、この双方の評価結果のレンジが重なり合う範囲を探っていく作業であるとも言えます。
買手側としては、自社の評価結果の妥当性に自信を持ちつつも、なぜ売手側がより高い評価を主張しているのか、その根拠となっている前提条件を理解しようとする姿勢が、円滑な交渉につながります。
まとめ
企業価値評価の結果は、単一の確定した金額として算出されるものではなく、評価手法の違いや、計算の前提となる数値の幅によって、一定の価格帯(レンジ)として示されるのが実務上の一般的な姿です。
DCF法では事業計画のシナリオや割引率に、マルチプル法では比較対象の選び方や期間の取り方に、それぞれ幅が生じる要因があり、純資産法を含めた複数の手法による結果を並べて見ることで、対象会社の価値を多角的に把握することができます。
そして、この幅のある評価結果を単一の買収価格へと絞り込んでいく作業では、評価レンジの妥当性、自社の戦略との整合性、リスクの許容度、資金力・資金調達の状況、交渉戦略という複数の視点を総合的に考察する必要があります。
社内の複数の関係者による議論を積み重ね、第三者に対して説明可能で透明性のあるプロセスを経て価格を決定していくことが、M&Aを着実に進めていくうえで欠かせません。
また、買手側だけでなく売手側もそれぞれの評価結果をもとに希望価格を検討しているという事実を踏まえれば、価格交渉とは、双方の評価レンジが重なり合う範囲を見つけ出していく共同作業でもあります。
自社の評価結果に固執するのではなく、相手方の評価の前提を理解しようとする姿勢を持つことが、無理のない価格での合意形成につながります。
M&Aを検討される際には、評価結果の幅そのものを問題視するのではなく、その幅をどのように解釈し、納得感のある単一の価格へとつなげていくかという視点を持って、価格交渉に臨まれることをおすすめします。