はじめに
M&Aにおけるデューデリジェンス(DD)のなかでも、財務DDと税務DDは、ほとんどの案件で必ず実施される基本的な調査です。
決算書の数字をそのまま信じるのではなく、その数字が将来にわたって見込める収益力を正しく表しているかどうかを見極めることが、財務・税務DDの大きな目的です。
本記事では、M&A支援に携わる立場から、財務・税務DDで具体的に何を確認するのか、その基本的な考え方を解説します。
財務・税務DDとは
M&Aにおける代表的なDDには、財務DD、税務DD、法務DD、ビジネスDD(事業の実態に関する調査)などがありますが、なかでも財務DDと税務DDは、多くのM&A案件で共通して実施される調査です。
実務上は、会計士や税理士が財務と税務のDDをあわせて担当することも多いため、財務・税務DDとしてまとめて説明されることも少なくありません。
財務・税務DDでは、単に過去の数値が正確かどうかを確認するだけでなく、その数値が将来の事業計画や企業価値評価の前提として妥当かどうかという視点で分析が行われます。
過去の決算書をそのまま使って企業価値を評価するのではなく、「今後も継続して見込める収益力」がどの程度なのかを見極めることが重要になります。
財務・税務DDの結果は、買収を実行するかどうかの判断材料になるだけでなく、買収価格の交渉や、最終的に締結する契約書の内容にも反映されます。
想定していなかったリスクや偶発債務が見つかった場合には、それを理由に買収価格の見直しが行われたり、表明保証や補償条項といった形で契約書に反映されたりすることもあります。
企業価値評価の前提となる「正常収益力」
財務DDでは、損益計算書や貸借対照表の内容を精査しながら、対象会社の収益構造がどのような前提のもとで成り立っているのかを確認します。
このとき手がかりとなるのが、「正常収益力」という考え方です。
正常収益力とは、一時的な要因やオーナー企業特有の事情による影響を取り除いた後の、実態としての収益力のことをいいます。
決算書に表れる利益には、災害による特別損失や、その期だけの大口案件による利益、オーナー経営者に特有の役員報酬の水準など、翌期以降は同じように発生するとは限らない要因が含まれていることが少なくありません。
こうした要因を丁寧に調整することで、買収後も継続的に見込める収益力を明らかにしていきます。
こうした調整が必要になる背景には、中小企業やオーナー企業特有の事情があります。
例えば、オーナー経営者への役員報酬が、同規模・同業種の相場と比べて高めに設定されているケースや、グループ会社間の取引価格が市場価格からかけ離れているケース、あるいは本来は会社の経費とすべきでない支出が計上されているケースなどが典型的です。
これらは、対象会社に固有の事情であって、買収後に買手が経営を引き継いだ時点で、多くは是正されることが前提となります。
そのため、決算書上の利益をそのまま将来の収益力とみなすのではなく、こうした特有の事情を取り除いたうえで評価する必要があるのです。
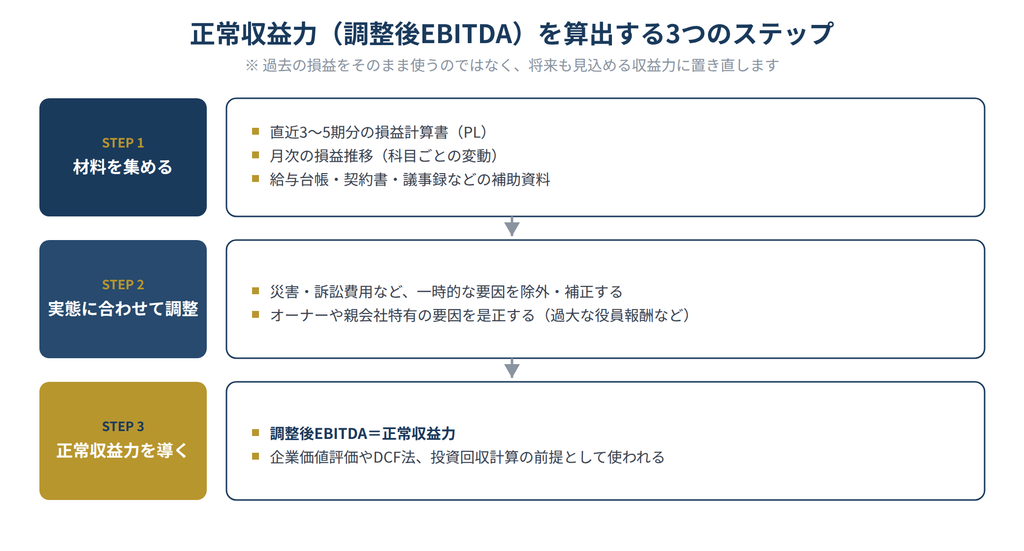
正常収益力を表す指標としてよく用いられるのが、調整後EBITDA(利払い・税金・減価償却費控除前利益を、正常化の観点から調整した指標)です。
この調整後EBITDAは、EV/EBITDA倍率法やDCF法といった企業価値評価の手法や、投資回収期間の計算の前提として用いられます。
(下図は、調整後EBITDAを算出する際の基本的な流れを整理したものです)
調整後EBITDAの算出イメージ
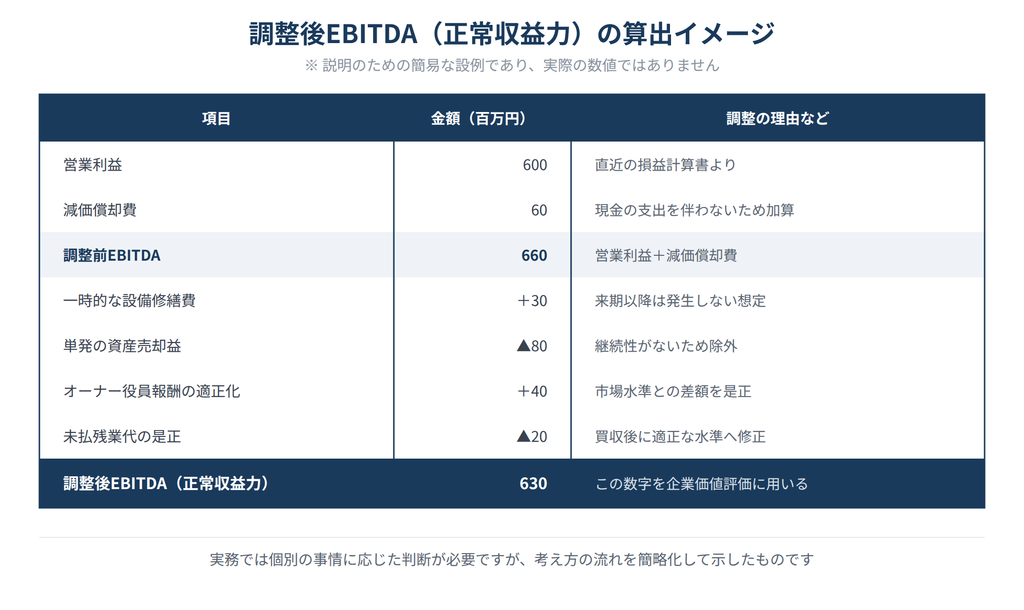
考え方を具体的にイメージしやすくするために、簡略化した設例を示します。
実際の案件では、対象会社の事業内容に応じてさまざまな調整項目が検討されますが、ここでは代表的な調整項目に絞って紹介します。
営業利益に、現金の支出を伴わない減価償却費を加算すると、調整前EBITDAが算出されます。
ここからさらに、来期以降は発生しないと見込まれる一時的な支出を加算で除外し、継続性のない単発の利益を減算で除外します。
加えて、オーナー企業特有の過大な役員報酬を市場水準に是正して加算し、買収後に適正化が見込まれる未払費用があれば減算します。
こうした調整を経て算出された金額が、調整後EBITDA、すなわち正常収益力です。
(下図は、この考え方を数字に落とし込んだ算出イメージです)
税務DDで確認される主なポイント
税務DDでは、過去の税務処理が適切に行われてきたかどうかの確認に加えて、将来にどのような税務リスクが顕在化する可能性があるかという視点からの検証が重要になります。
具体的には、過去の税務調査で指摘された内容やその対応状況、グループ会社間で行われている取引価格の妥当性、繰越欠損金の取扱いなどが主な確認対象となります。
これらの論点は、単に過去の是非を確認するだけでなく、買収後に対象会社をどのように運営していくかを検討するうえでも重要な材料になります。
例えば、過去の税務処理に問題があれば追加の税負担が発生するリスクとして買収価格の交渉に直結しますし、逆に繰越欠損金がどの程度活用できるかは、買収によるメリットの大きさに影響します。
また、グループ会社間でどの会社に利益を計上させるかという取引条件の設計についても、税務DDの結果を踏まえて検討されることになります。
税務リスクは、財務DDで確認する会計上の数値のリスクとは異なり、過去にさかのぼって追徴課税や加算税が発生する可能性がある点に特徴があります。
買収後に思わぬ形で税務調査が入り、過去の税務処理の誤りが指摘されるようなことがあれば、買手にとって想定外の負担となりかねません。
そのため、税務DDでは、対象会社が置かれている業種や取引の実態に照らして、税務上のリスクが潜んでいないかを丁寧に確認していくことが求められます。
「帳簿上の利益」と「実際に使えるキャッシュ」の違いに注目する
財務・税務DDでは、決算書上の利益の額だけでなく、その利益が実際にどの程度のキャッシュを生み出しているのかという視点も重要です。
利益が特定の一時的な要因に大きく左右されていないか、あるいは特定の取引先への依存度が過度に高くなっていないかといった点は、対象会社の事業継続性を判断するうえで欠かせない論点となります。
将来の事業計画に使えるキャッシュフローがどの程度見込めるのかという点は、正常収益力の分析結果を踏まえて、あらためて検討されることになります。
帳簿上の利益と、実際に自由に使えるキャッシュとの違いを意識しながら数値を読み解くことが、財務・税務DDにおいて重要な視点だといえるでしょう。
まとめ
財務・税務DDは、決算書の数字の正確性を確認するだけの作業ではなく、その数字が将来にわたって見込める収益力を正しく表しているかどうかを見極めるための重要なプロセスです。
一時的な要因やオーナー企業特有の事情を調整して算出される正常収益力(調整後EBITDA)は、企業価値評価や投資回収の前提となる重要な指標です。
あわせて、過去の税務処理の妥当性や将来の税務リスクを確認する税務DDの視点も欠かせません。
M&Aを検討される際には、決算書の数字を額面どおりに受け止めるのではなく、専門家と連携しながら、その数字の背景にある実態を丁寧に見極めていくことをおすすめします。