はじめに
M&Aにおいて、買収価格をめぐる判断は、最も難しく、そして最も重要な局面のひとつです。
相手先企業の価値をどう評価し、いくらで買収するかという判断を誤ると、せっかく成立した取引が、かえって自社の経営を圧迫する要因になりかねません。
いわゆる「高値づかみ」は、M&Aが失敗に終わる典型的な背景のひとつとして知られています。
本記事では、なぜ買収価格が高くなりすぎてしまうのか、その背景にある要因と、実際に高く買ってしまった場合にどのような不都合が生じるのかをご紹介します。
これからM&Aを検討される経営者の方にとって、価格交渉の場面で冷静な判断を保つための一助になれば幸いです。
M&Aの価格交渉は、一度始まると、当事者の思惑や周囲の状況によって、当初想定していた水準から少しずつ離れていくことが珍しくありません。
「多少高くても、この機会を逃したくない」という気持ちは自然なものですが、その積み重ねが、後になって大きな経営負担として跳ね返ってくることもあります。
だからこそ、買収価格がなぜ高騰しやすいのか、その構造をあらかじめ理解しておくことが、冷静な判断を保つための第一歩になります。
「のれん」とは何か
高値づかみの問題を理解するうえで、まず押さえておきたいのが「のれん」という会計上の概念です。
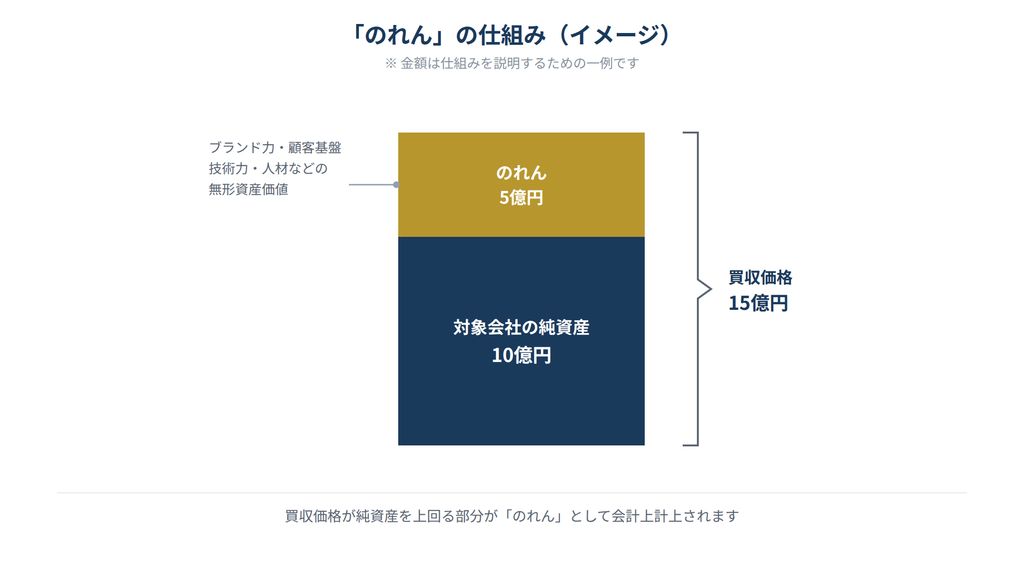
のれんとは、M&Aにおいて、買収金額が対象会社の純資産(資産から負債を差し引いた金額)を上回る部分を指します。
たとえば、ある会社の純資産が10億円であるのに対して、買収価格が15億円であった場合、その差額である5億円が、買収企業の会計上「のれん」として計上されることになります。
なぜこうした差額が生じるのでしょうか。
企業の価値は、帳簿上の純資産の金額だけでは測りきれません。
ブランド力や顧客基盤、技術力、人材といった、帳簿には表れない無形の価値が、実際の収益力に大きく寄与しているためです。
M&Aの実務では、こうした無形の価値が生み出す将来の収益力も含めて企業価値を評価することが一般的であり、その結果として、買収価格が帳簿上の純資産を上回ることになります。
のれんは、いわば、目に見えない価値に対して買手が支払った対価ともいえるでしょう。
のれんの会計処理は、日本基準と国際会計基準とで異なります。
日本基準では、のれんを原則として20年以内の期間で定額償却するため、償却期間中は毎年、のれん償却の費用が発生し、買収企業の利益を押し下げる要因になります。
一方、国際会計基準では、定期的な償却は行わず、毎年「減損テスト」を実施し、のれんの価値が下がったと判断された場合に、その時点で損失として計上する仕組みがとられています。
ここで重要なのは、のれんはあくまで将来の収益力を見込んで計上されるものであり、買収後に期待した成果が得られなかった場合には、両基準のいずれにおいても、のれんの価値を再評価し、「減損損失」として損失を計上しなければならない可能性があるという点です。
つまり、買収価格が高くなりすぎるということは、将来にわたってこうした減損リスクを抱え続けることにもつながるのです。
具体的なイメージを持っていただくために、簡単な例で考えてみましょう。
純資産10億円の会社を12億円で買収した場合、のれんは2億円にとどまります。
しかし、同じ会社を競争入札の結果20億円で買収した場合、のれんは10億円まで膨らみます。
買収後の収益力が当初の想定を下回り、のれんの価値が半分程度しか見込めないと判断された場合、前者であれば1億円程度の減損で済むのに対し、後者では5億円もの減損損失を一度に計上しなければならない可能性があります。
買収価格が高いほど、のれんという「のりしろ」も大きくなり、それだけ減損が生じたときの財務インパクトも大きくなるという関係にあることが分かります。
なぜ、高すぎる価格で買収をしてしまうのか
買収価格が本来の適正な水準を超えて高騰してしまう背景には、いくつかの共通したパターンが存在します。
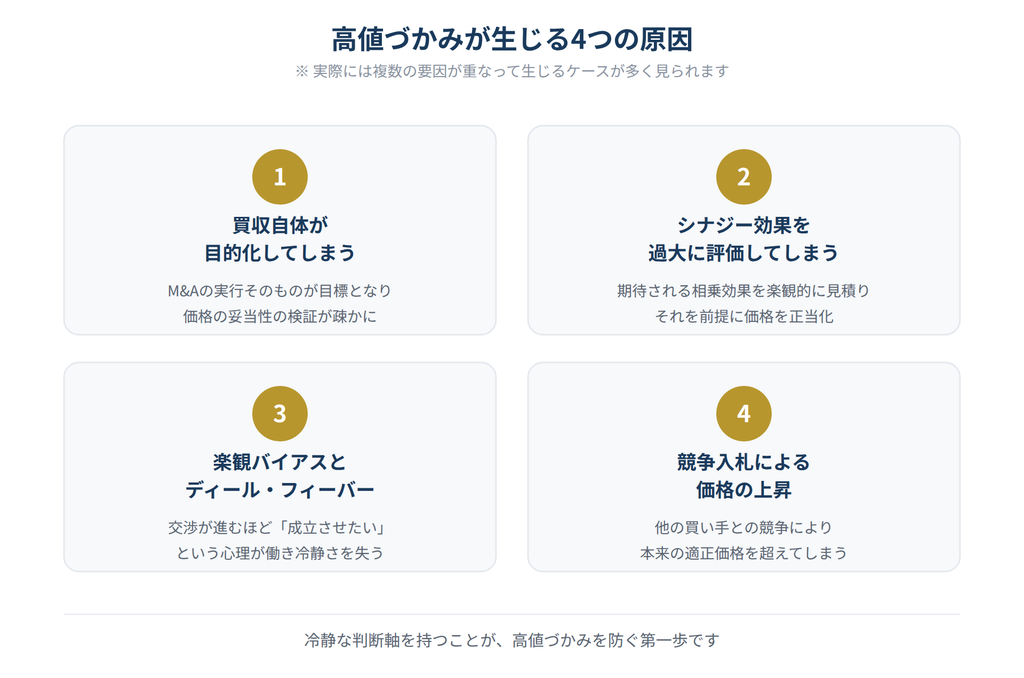
ここでは、代表的な4つの原因を見ていきましょう。
① 買収自体が目的化してしまう
中期経営計画などでM&Aに関する目標値が社内外に開示され、「経営トップが買収の実現を強く望んでいる」という認識が現場で共有されると、買収という行為そのものが目的化してしまうことがあります。
本来、M&Aは経営戦略を実現するための手段のひとつにすぎませんが、M&Aによって何を達成したいのかという本来の目的が曖昧なまま進んでしまうと、価格の妥当性よりも「とりあえず案件を成立させること」が優先されてしまう傾向があります。
② シナジー効果を過大に評価してしまう
「買収すれば売上が伸びるはずだ」「統合すればコストが下がるはずだ」といった期待が先行し、シナジー効果を過信してしまうケースも少なくありません。
こうした期待は、デューデリジェンス(DD)を通じてリスクを十分に見極め、買収後のPMI(統合プロセス)が実現可能かどうかを冷静に検証して初めて、根拠のあるものになります。
楽観的な前提のまま価格交渉に臨んでしまうと、本来支払うべき水準を超えた価格を提示してしまう結果になりかねません。
③ 楽観バイアスとディール・フィーバー
交渉が進むにつれて、経営陣や担当者の間に「この案件は必ず成立させたい」「競合他社に取られる前に決めてしまいたい」という心理が働きやすくなります。
このように、合理的な価格の根拠よりも感情が先行してしまう状態は、しばしば「ディール・フィーバー」と呼ばれます。
案件の成約に向けた情熱は、M&Aを前に進めるうえで欠かせない原動力である一方、冷静な見極めを欠いた状態で交渉を続けると、気づかないうちに価格が吊り上がってしまうおそれがあります。
④ 競争入札による価格上昇
M&A案件の多くは、売手が主導権を握り、複数の買手候補を競わせる入札形式で進められることがあります。
このような状況では、買手同士の間に「競合に取られたくない」という意識が生まれやすく、構造的に買収価格が上昇しやすくなります。
案件を手中に収めたいという思いが強くなるほど、冷静な価格判断が難しくなる点には注意が必要です。
これらの要因に共通しているのは、いずれも「買収ありき」の姿勢が強まったときに生じやすいという点です。
案件の重要度を冷静に認識したうえで、無理に買収しなくても代替となる候補先はゼロではなく、また別の買収機会は必ず訪れるという視点を持っておくことが、価格上昇に対するブレーキとして機能します。
高く買ってしまった場合に生じる主な不都合
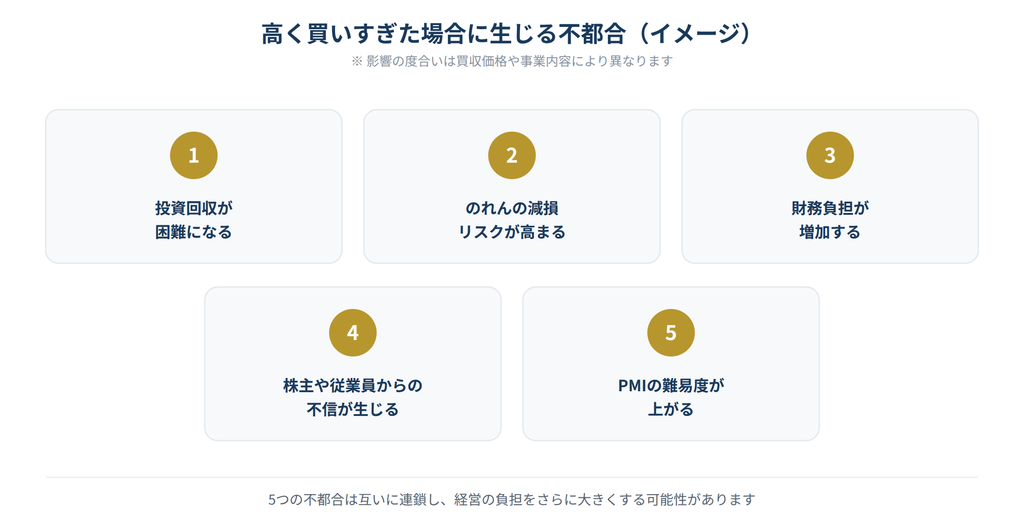
それでは、実際に相場よりも高い価格で買収してしまった場合、その後どのような不都合が生じるのでしょうか。
① 投資回収が困難になる
高い価格で買収した場合、投資額に見合うリターン、すなわち利益やキャッシュフローを得るまでに想定以上の時間がかかったり、最終的に投資額を回収しきれなかったりする可能性があります。
上場企業の場合には、高値買収が株式価値の毀損と見なされることも多く、株価の下落や、経営判断の妥当性そのものが問われる事態につながることもあります。
② のれんの減損リスクが高まる
先述の通り、買収価格が対象企業の純資産を上回る場合、その差額は「のれん」として計上されます。
買収後に期待していた収益が得られなければ、のれんの減損処理が必要となり、その時点で損失として計上されることになります。
高値で買収するほど、のれんの金額も大きくなるため、減損が生じた際に財務諸表に与える影響も大きくなってしまいます。
減損損失は特別損失として計上されることが一般的ですが、その金額が大きければ、当期の業績を大きく悪化させるだけでなく、金融機関からの信用評価や、取引先からの見られ方にも影響を及ぼしかねません。
③ 財務負担が増加する
高額な買収資金を調達するために、借入を増やさざるを得ない場合があり、結果として資金繰りが悪化する可能性があります。
また、過大な借入は信用格付けの低下につながることもあり、その後の資金調達コストが上昇してしまう要因にもなります。
④ 株主や従業員からの不信が生じる
高値で買収した企業に対しては、株主から批判が寄せられたり、強気な事業計画の達成を求める圧力が強まったりすることがあります。
その結果、現場に過度な負荷がかかり、従業員の離職率が高まるといった事態を招くこともあります。
さらに、高値づかみの失敗を経験すると、社内でM&Aそのものに対する拒絶反応が生まれやすくなり、その後の前向きなM&A実行の意思決定がしづらくなってしまうという、長期的な影響も見過ごせません。
⑤ PMIの難易度が上がる
高い価格で買収した場合、その価格に見合うだけの成果を早期に示さなければならないという、強いプレッシャーが生じがちです。
こうした状況下では、対象企業の従業員との丁寧なコミュニケーションよりも、性急な統合や事業計画の達成が優先されてしまいやすく、結果として従業員の離職など、PMIプロセスにおけるトラブルが起こりやすくなる傾向があります。
高値づかみを防ぐための考え方
これまで見てきたように、高値づかみは、特定の原因から単独で生じるというよりも、複数の要因が重なり合うことで起きやすくなります。
こうした事態を避けるためには、いくつか意識しておきたい考え方があります。
第一に、「買収ありき」ではない判断軸を持っておくことです。
案件に取り組む前の段階で、その案件が自社にとってどの程度重要なのかを冷静に認識したうえで、あらかじめ撤退条件を検討しておくことが、価格上昇に対する歯止めになります。
無理に買収しなくても、代替となる候補先の可能性はゼロではなく、また別の機会は必ず訪れるという視点を持っておくことが大切です。
第二に、デューデリジェンスを通じてシナジー効果やリスクを客観的に見極めることです。
期待先行の楽観的な前提ではなく、買収後のPMI計画が実際に実現可能かどうかを、現実的な観点から検証する姿勢が求められます。
第三に、感情的な判断とクールな見極めのバランスを意識することです。
M&Aを成約させたいという情熱は、取引を前に進めるうえで欠かせない原動力ですが、それだけに頼ってしまうと、冷静な価格判断を見失いかねません。
最終的には、案件の責任者が、情熱とクールな視点の両方を踏まえたうえで、総合的な判断を下すことが重要になります。
第四に、価格交渉の上限をあらかじめ設定しておくことです。
交渉が進むにつれて価格が徐々に吊り上がっていくことは珍しくありません。
あらかじめ自社として許容できる価格の上限を決めておき、それを超える場合には撤退も辞さないという姿勢を、交渉の前提として共有しておくことが有効です。
第五に、社内の意思決定プロセスに、交渉の当事者以外の視点を組み込んでおくことです。
案件を直接担当する経営陣や担当者は、交渉が進むほど成約への思い入れが強くなりやすく、客観的な判断が難しくなる傾向があります。
社外の専門家や、案件に直接関わっていない役員などが、価格の妥当性を第三者の立場からチェックできる体制を整えておくことで、ディール・フィーバーに陥るリスクを抑えやすくなります。
まとめ
買収価格が高くなりすぎてしまう背景には、買収自体の目的化、シナジー効果の過大評価、楽観バイアスやディール・フィーバー、競争入札による価格上昇といった、複数の要因が存在します。
そして、実際に高く買いすぎてしまった場合には、投資回収の困難、のれんの減損リスク、財務負担の増加、株主・従業員からの不信、PMIの難易度上昇といった、さまざまな不都合が後々まで経営に影響を及ぼすことになります。
M&Aにおいては、案件を成約させたいという情熱と、価格の妥当性を冷静に見極めるクールな視点の両方が求められます。
買収価格の決定には、ときに大胆な判断も必要ですが、同時に、常に慎重さを持ち続けることが欠かせません。
特に中小企業のM&Aでは、経営者自身が交渉の前面に立つことも多く、相手先への思い入れや、早期に決着させたいという心理的なプレッシャーが、価格判断に影響を与えやすい側面があります。
だからこそ、交渉のプロセスに第三者の専門家を関与させ、客観的な視点からのチェックを受けられる体制を整えておくことが、高値づかみを防ぐうえで大きな意味を持ちます。
M&Aを検討される際には、あらかじめ撤退条件や価格の上限を定めたうえで、専門家の力も借りながら、総合的な判断を下していかれることをおすすめします。