カテゴリー: 未分類

  • 純資産法とは?貸借対照表から株式価値を算出するシンプルな評価手法

    はじめに

    M&Aや事業承継の場面で会社の株式価値を算定する際には、いくつかの評価手法が用いられます。

    将来のキャッシュフローや類似する上場企業の市場価格をもとに算出する手法がある一方で、今回ご紹介する「純資産法」は、会社の貸借対照表(バランスシート)そのものを使って株式価値を求める、最もシンプルでオーソドックスな手法のひとつです。

    純資産法は、事業承継や相続の場面で会社の株価を試算する際にもよく登場する、いわば企業価値評価の基本形ともいえる手法です。

    M&Aの初期段階で複数の評価手法を比較する際には、まず押さえておきたい考え方といえます。

    純資産法とは

    純資産法は、会社の貸借対照表(バランスシート)そのものを使って株式価値を算出する、非常にシンプルな評価手法です。

    貸借対照表は「資産=負債+純資産」という構造になっているため、この式を並べ替えると、

    純資産 = 総資産 - 総負債

    という関係が成り立ちます。

    中小企業のM&Aでは、この純資産(帳簿上の金額をそのまま用いる場合は「簿価純資産」といいます)を、株式価値の目安として用いることがあります。

    純資産法のメリットと注意点

    メリットは、貸借対照表の数字をそのまま使うため計算がシンプルで、評価の根拠が客観的で分かりやすいことです。

    一方で注意点もあります。

    帳簿上の数字や保有資産の実態に基づく手法であるため、会社が将来どれだけ稼ぐ力を持っているか(収益力)を反映しにくい、という指摘があります。

    たとえば、純資産が同じ1億円の会社が2社あったとします。

    一方は高い収益力を持つIT企業、もう一方は売れ残った在庫や老朽化した設備を多く抱える会社だったとしても、純資産法だけで見ると同じ株式価値と評価されてしまいます。

    将来性の違いを評価に織り込みにくいという点は、純資産法の限界としてよく指摘されるポイントです。

    時価純資産法

    実務では、帳簿上の金額をそのまま使う「簿価純資産法」だけでなく、資産・負債を実態に近い時価に評価し直したうえで純資産を計算する「時価純資産法」が使われることも多くあります。

    時価純資産法では、たとえば次のような調整を行います。

    • 資産の時価評価:土地や建物など、取得時の帳簿価額と現在の実勢価格が大きく乖離している資産を、時価に評価し直す
    • 簿外負債の加味:帳簿上には計上されていない退職給付債務など、実質的に会社が負っている債務を負債として加える

    こうした調整を経て算出された「修正純資産」をもとに株式価値を求めるのが、時価純資産法です。

    特に不動産を多く保有している会社では、この時価評価の巧拙が株式価値に大きく影響するため、不動産の実勢価格に詳しい専門家の視点を交えて検討することが望ましいといえます。

    年買法

    時価純資産法をベースにしながら、中小企業のM&Aで実務上よく用いられているのが「年買法(ねんばいほう)」と呼ばれる手法です。

    年買法による株式価値 = 時価純資産法による株式価値 + 営業利益の数年分

    時価純資産法により算出した株式価値に、営業利益の数年分(一般的には3〜5年分程度)を、いわば「営業権(のれん)」に相当する金額として上乗せします。

    純資産法単体では反映しきれない将来の収益力を、簡便な形で補いながらも、DCF法のような複雑な将来予測をせずに済むため、実務的な手法として特に小規模なM&Aで広く使われています。

    純資産法とほかの評価手法との違い

    企業価値評価の手法には、純資産法のほかにも、類似する上場企業の市場価格をもとに倍率を算出する「EBITDA倍率法」や、将来のキャッシュフローを現在価値に割り引いて算出する「DCF法」などがあります。

    これらの手法は、同じ会社を評価する場合でも、どこに注目して株式価値を算出するか、という「出発点」が純資産法とは大きく異なります。
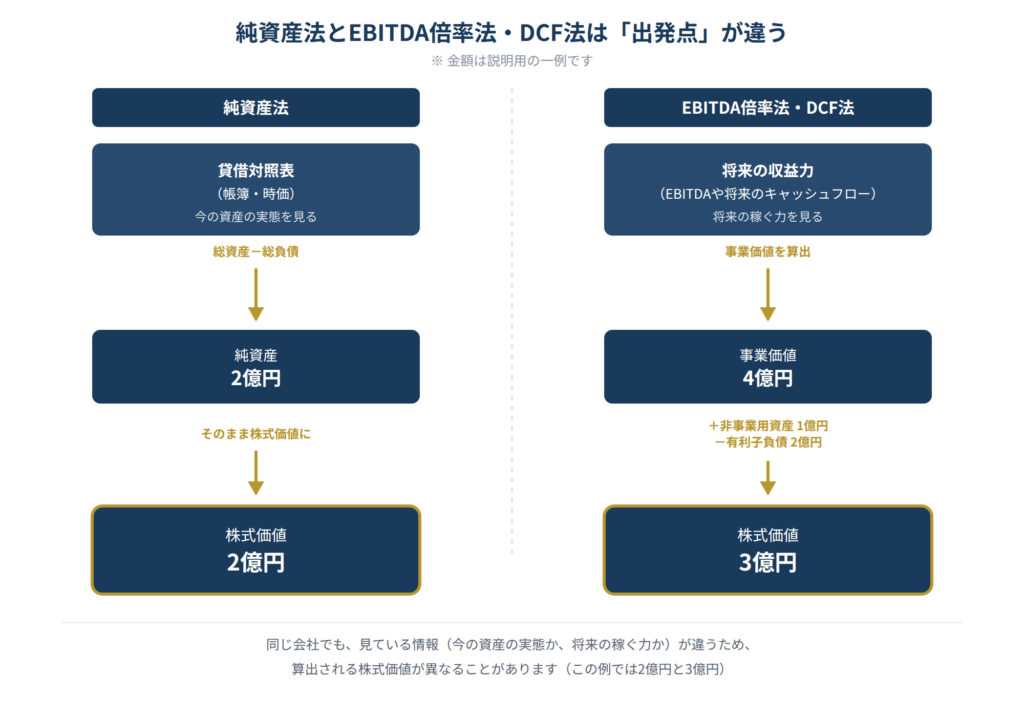
    図の左側のように、純資産法は貸借対照表に載っている「今の資産と負債の実態」をもとに、総資産から総負債を差し引いた純資産を、そのまま株式価値とします。

    一方、右側のEBITDA倍率法・DCF法は、その会社が将来どれだけ稼ぐ力を持っているかという収益力をもとに事業価値を算出し、そこに非事業用資産を足し、有利子負債を差し引くことで株式価値を求めます。

    見ている情報がまったく異なるため、同じ会社であっても、純資産法で算出した株式価値と、EBITDA倍率法・DCF法で算出した株式価値が一致するとは限りません(図の例でも、2億円と3億円という異なる結果になっています)。

    むしろ、両者にズレが生じることの方が多いのが実情です。

    たとえば、保有資産は少ないものの高い収益力を持つ会社であれば、純資産法よりもEBITDA倍率法・DCF法の方が高い評価額になりやすく、逆に保有資産は多いものの収益力が乏しい会社であれば、純資産法の方が高い評価額になることもあります。

    このように、ひとつの評価手法だけに頼ると、会社の価値を見誤るおそれがあります。

    実務では、性質の異なる複数の評価手法を組み合わせて算出し、それぞれの結果を比較しながら、会社の実態によりふさわしい評価額を検討することが大切です。

    まとめ

    ・純資産法は、貸借対照表(総資産-総負債)から直接、株式価値を算出するシンプルな手法

    ・帳簿の金額をそのまま使う簿価純資産法と、資産・負債を時価に評価し直す時価純資産法がある

    ・年買法は、時価純資産法による株式価値に営業利益の数年分を加算する、中小企業M&Aで広く使われる簡便的な手法

    ・純資産法は客観性が高い一方、将来の収益力を反映しにくいため、EBITDA倍率法やDCF法とあわせて多角的に価値を検証することが望ましい

    株式会社ファーストキャピタルでは、純資産法をはじめとした各種評価手法を用いた企業価値評価から、買い手候補の選定、交渉まで一貫してサポートしております。自社の価値やM&Aの進め方について気になる点がございましたら、お気軽にご相談ください。
  • マルチプル法とは?M&Aで用いられる企業価値評価の代表的な手法

    はじめに

    前回のコラムでは、会社の収益力を測る指標である「EBITDA」についてご紹介しました。

    今回は、そのEBITDAを実際の企業価値評価にどう活かすのか、代表的な評価手法のひとつである「マルチプル法」について解説します。

    マルチプル法とは

    マルチプル法は、「類似会社比較法」とも呼ばれる企業価値評価の手法です。

    評価対象となる非上場企業と、業種や事業内容が似ている上場企業をいくつか選び、その上場企業の財務指標から算出した「倍率(マルチプル)」を、対象企業の財務指標に掛け合わせることで価値を試算します。

    上場企業の株価は、日々の株式市場での取引を通じて、多くの市場参加者が納得する水準に形成されています。

    マルチプル法は、この客観的な市場価格を手がかりに、非上場企業の価値を推定しようという考え方に基づいています。

    マルチプル法のメリットと注意点

    マルチプル法の大きなメリットは、計算方法が比較的シンプルで、実際の株式市場の価格を参考にしているため、客観性や納得性が高いことです。

    M&Aの交渉の初期段階で、譲渡側・譲受側の双方が価格のイメージをすり合わせる際にも使いやすい手法といえます。

    一方で、注意すべき点もあります。

    最も重要なのが、類似企業の選び方です。

    業種・事業規模・成長性などが対象企業とかけ離れた上場企業を選んでしまうと、算出される価値の精度は大きく下がってしまいます。

    また、株式市場全体の相場観(好況・不況)が倍率に反映される手法であるため、算出時期によって評価額が変動しやすいという側面もあります。

    なお、こうした市場環境の影響を確認・補正する意味でも、マルチプル法だけで評価額を決めてしまうのではなく、将来のキャッシュフローから価値を算定するDCF法など、性質の異なる他の評価手法とあわせて試算し、複数の観点から価値のレンジを確認することが実務では一般的です。

    EBITDA倍率法の計算手順

    マルチプル法にはいくつかの種類がありますが、実務でよく使われるのが、前回ご紹介した「EBITDA」を用いる「EBITDA倍率法」です。

    純利益などの指標は、各社の税制や資本構成(借入金の多寡)によって影響を受けやすいのに対し、EBITDAはこうした影響を受けにくいため、業種や国をまたいだ企業間の比較に向いているとされています。

    おおまかな流れは次の通りです。

    1.評価対象企業に類似する上場企業を複数選定する

    2.類似企業ごとにEV/EBITDA倍率を算出し、その中央値や平均値を求める

    3.対象企業のEBITDAに、算出した倍率を掛け合わせて事業価値(EV)を試算する

    4.事業価値(EV)に非事業用資産を足し、有利子負債を差し引いて株式価値を算定する

    具体例で見る試算

    前回のコラムの例をもとに、簡単な数字で確認してみましょう。

    対象企業のEBITDAを0.45億円とします。

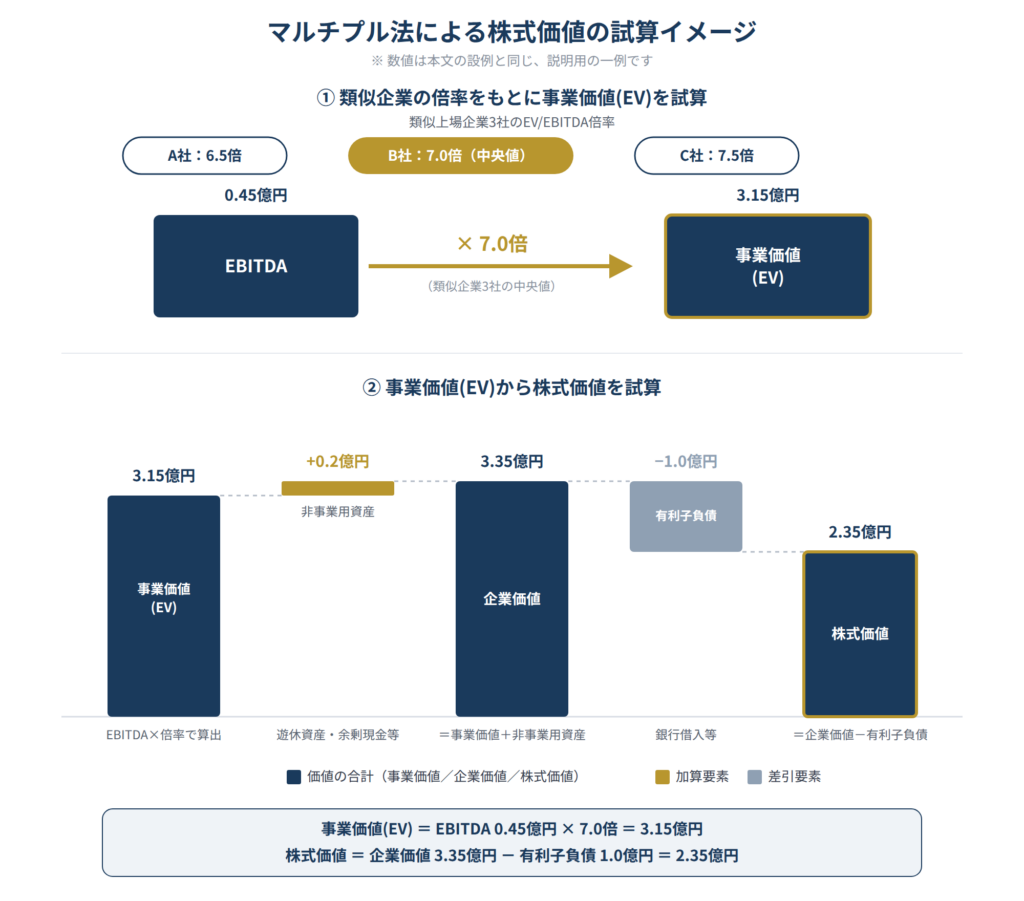
    類似する上場企業3社のEV/EBITDA倍率がそれぞれ6.5倍、7.0倍、7.5倍だったとすると、中央値である7.0倍を採用し、

    事業価値(EV) = 0.45億円 × 7.0倍 = 3.15億円

    ここに非事業用資産0.2億円を足し、有利子負債1.0億円を差し引くと、

    株式価値 = 3.15億円 + 0.2億円 - 1.0億円 = 2.35億円

    という目安が導かれます。

    図にすると、次のような流れになります。

    なお、3社の倍率の単純平均ではなく中央値(7.0倍)を採用したのは、極端に高い、あるいは低い倍率の企業が1社混ざっていた場合に、平均値だとその影響を強く受けてしまうためです。

    類似企業の選定にはある程度の幅が出やすいため、実務では中央値を用いるか、外れ値となる企業を除いたうえで平均値を用いることが多くなっています。

    EBITDA倍率以外のマルチプル法

    マルチプル法には、EBITDA倍率以外にもよく使われる指標があります。

    代表的なものがPER(株価収益率)とPBR(株価純資産倍率)です。

    PER=株価÷1株あたり当期純利益=時価総額÷当期純利益

    類似企業のPERを、対象企業の当期純利益に掛け合わせることで株式価値を算出します。

    PBR=株価÷1株あたり純資産=時価総額÷純資産

    類似企業のPBRを、対象企業の純資産に掛け合わせることで株式価値を算出します。

    ここで押さえておきたいのが、EBITDA倍率で算出されるのは「事業価値(EV)」であるのに対し、PERやPBRで算出されるのは直接「株式価値」であるという違いです。

    これは、EBITDA倍率が類似企業の事業価値とEBITDAの比率であるのに対し、PERやPBRは類似企業の時価総額、つまり株式価値をもとにした倍率だからです。

    同じ「マルチプル法」という括りでも、算出される価値の種類が異なる点には注意が必要です。

    まとめ

    ・マルチプル法は、類似する上場企業の市場価格から算出した倍率を、対象企業に当てはめて価値を試算する手法

    ・客観性・納得性の高さがメリットだが、類似企業の選び方や市場トレンドの影響を受けやすい点に注意が必要

    ・EBITDA倍率法では事業価値(EV)が、PER・PBRでは株式価値が直接算出される

    ・実務では、DCF法など他の評価手法とあわせて用い、多角的に価値を検証するのが一般的

    株式会社ファーストキャピタルでは、マルチプル法をはじめとした各種評価手法を用いた企業価値評価から、買い手候補の選定、交渉まで一貫してサポートしております。自社の価値やM&Aの進め方について気になる点がございましたら、お気軽にご相談ください。
  • EBITDAとは?M&Aの企業価値評価で使われる指標をわかりやすく解説

    はじめに

    事業価値を算定する代表的な手法のひとつに「EV/EBITDA倍率法」があります。

    この手法のカギを握るのが「EBITDA(イービットディーエー)」という指標です。

    聞き慣れない言葉かもしれませんが、M&Aの現場では非常によく使われる、いわば「会社の稼ぐ力」を測るものさしです。

    今回は、このEBITDAについて、計算方法や実務での使われ方を解説します。

    EBITDAとは何か

    EBITDAは、Earnings Before Interest, Taxes, Depreciation and Amortizationの略で、日本語では「利払い前・税引き前・減価償却前利益」などと訳されます。

    長い名前ですが、要するに「支払利息」「税金」「減価償却費」を差し引く前の利益、という意味です。

    最もシンプルな計算式は次の通りです。

    EBITDA = 営業利益 + 減価償却費

    なぜ減価償却費を足し戻すのか

    ここで疑問に思われるのが、「なぜわざわざ減価償却費を足し戻すのか」という点です。

    減価償却費とは、建物や機械設備などを購入した際の費用を、耐用年数に応じて複数年に分けて計上する会計上のルールです。

    つまり、実際にその年に現金が出ていったわけではないにもかかわらず、費用として利益を押し下げてしまう項目なのです。

    減価償却費を営業利益に足し戻すことで、会計上のルールの影響を取り除き、「事業活動が実際にどれだけの現金を生み出す力を持っているか」に近い数値を把握できるようになります。

    これが、EBITDAが「キャッシュフローに近い利益指標」と呼ばれる理由です。

    また、減価償却の計算方法や耐用年数の設定は国や会社によって異なるため、その影響を取り除いたEBITDAを使うことで、業種や国をまたいだ企業同士の収益力を比較しやすくなるという利点もあります。

    具体例で見るEBITDAの計算

    実際の数字で確認してみましょう。

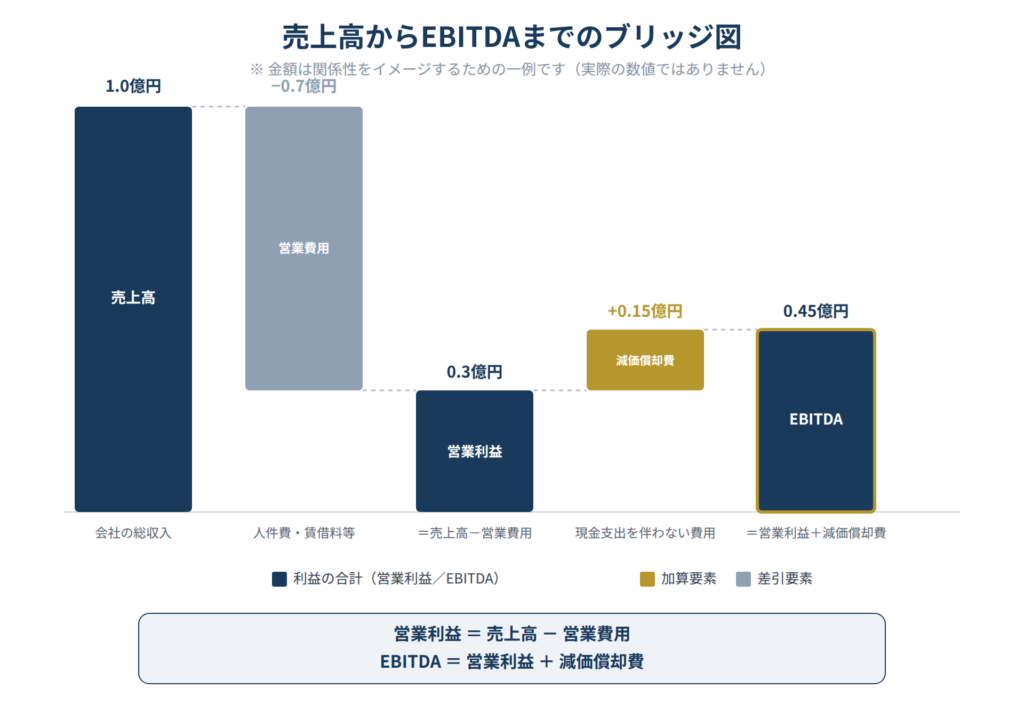
    売上高:1.0億円
    営業費用(人件費・賃借料・減価償却費など):0.7億円
    営業利益:0.3億円(このうち減価償却費:0.15億円)

    営業利益に減価償却費を足し戻すと、

    EBITDA = 0.3億円 + 0.15億円 = 0.45億円

    図にすると、次のような積み上げの関係になります。

    実務でよく使われる簡便式

    決算書によっては、減価償却費の金額が独立して記載されていないこともあります。

    そのため実務では、入手できる数値から次のような簡便式で概算することもあります。

    • 経常利益+減価償却費+支払利息
    • 税引前当期純利益+減価償却費+支払利息±特別損益
    • 当期純利益+減価償却費+支払利息+法人税等±特別損益

    いずれの式も、税金や支払利息を差し引く前の利益に、現金支出を伴わない減価償却費を足し戻すことで、本業のキャッシュ創出力に近い数値を算出するという考え方は共通しています。

    M&AにおけるEBITDAの使われ方

    EBITDAが特に重宝されるのが、M&Aにおける企業価値評価の場面です。

    前回ご紹介した「事業価値」は、次のような倍率法で簡易的に算出されることがあります。

    事業価値 = EBITDA × EBITDA倍率

    「EBITDA倍率」とは、同業他社の事業価値をそれぞれのEBITDAで割って算出した倍率のことで、今後の成長期待が大きい業界ほど高くなる傾向があります。

    この倍率を対象会社のEBITDAに掛け合わせることで、類似する上場企業と比較した事業価値の目安を、比較的シンプルに試算することができます。

    利用にあたっての注意点

    一方で、EBITDAはあくまで利益指標であり、実際のキャッシュフローそのものではない点には注意が必要です。

    運転資金の増減や設備投資の実施状況は反映されていないため、EBITDAが高い会社であっても、実際の手元資金の動きは芳しくないというケースもあり得ます。

    EBITDAは、会社の収益力を大まかに把握し、他社と比較するための「ものさし」のひとつとして理解しておくとよいでしょう。

    まとめ

    ・EBITDAは「営業利益+減価償却費」で計算される、会社の収益力を測る指標

    ・減価償却費という会計上のルールの影響を取り除くことで、キャッシュフローに近い数値を把握できる

    ・決算書の記載状況に応じて、経常利益や当期純利益をベースにした簡便式で概算することも多い

    ・M&Aでは「事業価値=EBITDA×EBITDA倍率」という形で、企業価値評価に活用される

    株式会社ファーストキャピタルでは、EBITDAをはじめとした各種指標を用いた企業価値評価から、買い手候補の選定、交渉まで一貫してサポートしております。自社の価値やM&Aの進め方について気になる点がございましたら、お気軽にご相談ください。

  • 企業価値・事業価値・株式価値の関係性とは?M&Aを検討する前に知っておきたい基礎知識

    はじめに

    会社の売却や譲渡、いわゆるM&Aを検討し始めると、必ずと言っていいほど耳にするのが「企業価値」「事業価値」「株式価値」という3つの言葉です。

    いずれも「会社の値段」を表す言葉ですが、実はそれぞれ指している範囲が異なります。この違いを理解していないと、専門家から提示された金額の意味を正しく読み取れず、価格交渉の場で不利になってしまうこともあります。

    今回は、M&Aを初めて検討される経営者の方に向けて、この3つの価値の違いと関係性を、できるだけかみ砕いてご説明します。

    事業価値とは

    「事業価値」とは、会社が本業の事業活動を通じて将来生み出すと見込まれるキャッシュ(お金の流れ)を、現在の価値に置き換えたものです。英語ではEnterprise Value(EV)とも呼ばれます。

    たとえば、飲食店を経営している会社であれば、店舗の売上から仕入や人件費などのコストを差し引いた後に手元に残るお金が、将来にわたってどれだけ積み上がっていくかを見積もり、それを現在の金額に換算したものが事業価値です。

    算定の方法としては、類似する上場企業の株価をもとに倍率を掛け合わせる「類似会社比較法(EV/EBITDA倍率法など)」や、将来のキャッシュフローを予測して割り引く「DCF法(ディスカウント・キャッシュフロー法)」がよく使われます。

    事業価値は、あくまで「本業」から生まれる価値である点がポイントです。本業に関係のない資産は含まれません。

    非事業用資産とは

    会社の貸借対照表を見ると、本業とは直接関係のない資産が計上されていることがあります。

    たとえば、事業には使っていない遊休不動産や、必要以上にため込まれた現金・預金、保有目的の有価証券などです。これらは「非事業用資産」と呼ばれ、事業価値には含まれません。

    なぜなら、これらの資産は本業のキャッシュフローを生み出す源泉ではなく、会社が別途保有している「余剰の財産」だからです。

    買い手企業からすると、こうした資産は会社を買収した際に別途手に入る付加価値ととらえることができます。

    有利子負債とは

    一方で、会社には銀行からの借入金や社債など、利息を付けて返済しなければならない負債もあります。これを「有利子負債」と呼びます。仕入先への未払金のような無利息の負債とは区別される点に注意してください。

    会社を買収するということは、その会社が抱える借入金の返済義務も一緒に引き継ぐことを意味します。そのため、買い手にとって有利子負債は、実質的に支払うべき金額を押し上げる要素になります。

    企業価値・事業価値・株式価値の関係性

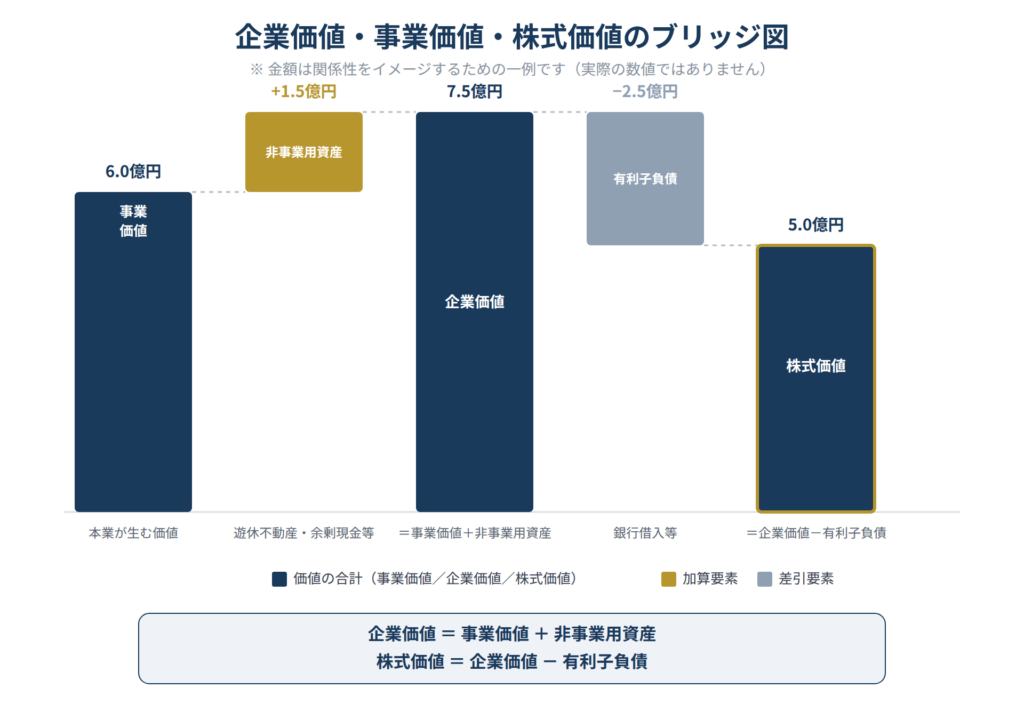
    以上を踏まえると、3つの価値の関係は次の式で表すことができます。

    企業価値 = 事業価値 + 非事業用資産

    株式価値 = 企業価値 - 有利子負債 = 事業価値 + 非事業用資産 - 有利子負債

    簡単な例で図にすると次のようになります。

    図の左から見ていくと、まず本業から生まれる「事業価値」に、遊休不動産や余剰現金といった「非事業用資産」を足したものが「企業価値」になります。

    次に、その企業価値から銀行借入などの「有利子負債」を差し引くと、最終的に株主の手元に残る「株式価値」が導かれます。

    言い換えると、「企業価値」は本業の価値(事業価値)に、本業以外の余剰財産(非事業用資産)を足し合わせたもの。そして、その企業価値から銀行などの債権者に返すべきお金(有利子負債)を差し引いた残りが、株主に帰属する価値、つまり「株式価値」ということになります。

    中小企業のM&Aでは、オーナー経営者が保有する株式そのものを買い手に譲渡する「株式譲渡」の形をとるケースが大半です。

    そのため、実際の取引価格の目安となるのは、企業価値そのものではなく、有利子負債を差し引いた後の「株式価値」であるという点は、ぜひ押さえておいていただきたいポイントです。

    実務ではどう扱われるか

    理論上は以上の通りですが、実務、特に中小企業のM&Aの現場では、非事業用資産の金額がそれほど大きくない、あるいはほぼゼロとみなせるケースも少なくありません。

    その場合、簡便的に「事業価値=企業価値」として扱い、事業価値から有利子負債を差し引いた金額を株式価値の概算値とすることもあります。

    とはいえ、遊休不動産や過大な現金・預金を保有している会社では、この非事業用資産の評価が最終的な譲渡価格を大きく左右することも珍しくありません。

    自社にどのような資産が該当するのかは、決算書だけでは判断しづらい場合もあるため、早い段階で専門家に確認しておくことをおすすめします。

    まとめ

    企業価値・事業価値・株式価値は、いずれも会社の値段を表す言葉でありながら、指している範囲が異なります。

    ポイントを整理すると次の通りです。

    • 事業価値:本業が生み出すキャッシュフローの現在価値
    • 非事業用資産:本業とは無関係な遊休不動産や余剰現金など
    • 企業価値:事業価値+非事業用資産
    • 有利子負債:銀行借入など利息を伴う負債
    • 株式価値:企業価値-有利子負債(=オーナーが実際に受け取る売却価格の目安)

    M&Aの交渉では、提示された金額がこの3つのうちどれを指しているのかを常に意識することが、適正な価格で納得のいく取引を実現する第一歩です。

    株式会社ファーストキャピタルでは、会社の譲渡・売却をご検討の経営者様に向けて、企業価値評価から買い手候補の選定、交渉まで一貫してサポートしております。自社の価値がどの程度になるのか気になる方は、お気軽にご相談ください。

  • 事業承継でつまずく「株の買い集め」──親族に散った株式と、発起人7人時代の名義株

    事業承継のご相談をお受けしていると、後継者が決まっているのに話が前に進まない、という場面によく出会います。原因をたどると、その多くが「株式が散らばっている」ことに行き着きます。

    今回は、承継の場面で必ず論点になる「株式の買取り」について、なぜ株が分散するのか、放置すると何が起きるのか、どう集めるのかを整理します。

    なぜ株式は散らばるのか

    理由その1:かつては発起人が7名以上必要だった

    いま株式会社は1人でも設立できますが、これは比較的新しい制度です。かつての商法では、株式会社の設立に発起人が7名以上必要とされていました。この要件が緩和されて発起人1名でよくなったのは平成2年(1990年)の商法改正で、最低資本金制度が撤廃されたのは平成18年(2006年)施行の会社法からです。

    つまり、1990年より前に設立された会社は、制度上どうしても7人以上の名前を並べる必要があったわけです。実際には創業者ひとりが出資し、頭数を揃えるために親族・友人・従業員・取引先の名前を借りたケースが大半でした。これがいわゆる「名義株」です。

    創業者が健在なうちは、名義を貸してくれた人も「あれは名前だけ」と理解しているので問題は表面化しません。ところが、承継のタイミングで一斉に問題になります。

    理由その2:相続のたびに分かれていく

    株式は相続財産です。遺言や遺産分割の手当てがなければ、相続人の間で共有状態になり、代替わりのたびに持ち主が枝分かれしていきます。創業から50年、二度の相続を経た会社で株主が20名を超えている、という例は決して珍しくありません。

    しかも、名義を貸してくれた人の相続人は「名前だけ」という経緯を知りません。ある日「うちの父が株を持っていたようだが」と連絡が来て、初めて会社側が事態を把握する、ということが起こります。

    散らばったままだと何が困るのか

    • 重要な決議が通らない/定款変更、事業譲渡、組織再編などは株主総会の特別決議(議決権の3分の2以上)が必要です。後継者の持ち株が過半数しかなければ、これらは単独で決められません
    • 少数株主の権利行使を受ける/一定の要件を満たす株主は、会計帳簿の閲覧謄写請求や株主総会の招集請求などができます
    • M&Aで買い手がつかない/第三者に譲渡する場合、買い手はまず「全株式を取得できるか」を見ます。少数株主が残る前提の案件は、価格が下がるか、そもそも見送られます
    • 誰が株主か分からない/株主名簿が更新されておらず、名義人の生死や所在すら不明という状態も実務では頻繁に見かけます

    集める手段は主に4つ

    1. 相対で買い取る(もっとも基本)

    後継者個人、あるいは持株会社が、株主から直接買い取る方法です。単純ですが、資金は後継者が用意する必要があります。また、価格の決め方が悩みどころです。時価より著しく低い価格で譲り受けると、差額が贈与とみなされて課税される場合があります(みなし贈与)。

    2. 会社が自己株式として取得する

    会社の資金で買い取る方法です。後継者の資金負担がない点は大きな利点ですが、二つ注意点があります。

    • 財源規制/自己株式の取得は分配可能額の範囲内でしか行えません。利益剰余金が薄い会社では実行できないことがあります
    • みなし配当課税/売る側の個人株主に、資本金等を超える部分について配当所得としての課税が生じ、税負担が重くなる場合があります

    なお、相続で取得した非上場株式を相続税の申告期限から一定期間内に発行会社へ譲渡する場合には、みなし配当課税を適用せず譲渡所得として扱う特例があります。相続直後は、この特例が使えるかどうかで手取りが大きく変わります。

    3. 相続人等に対する売渡請求

    譲渡制限株式についてあらかじめ定款に定めておけば、相続などで株式を取得した者に対し、会社がその株式の売渡しを請求できます。株が社外に流出するのを防ぐ有効な手段です。

    ただし、請求には期間の制限があり、会社が相続を知った時から一定期間内に行使する必要があります。また、この制度は誰の相続にも等しく働く点に注意が必要です。オーナー自身に相続が起きたとき、後継者が請求される側に回り、少数株主に会社を乗っ取られるという逆転現象も理論上は起こり得ます。定款に入れるかどうかは、株主構成を踏まえた判断が要ります。

    4. スクイーズアウト(少数株主の締め出し)

    議決権の90%以上を持つ株主が、他の株主全員に対して株式の売渡しを請求できる制度(特別支配株主の株式等売渡請求)や、株式併合を使って端数処理により少数株主を整理する方法があります。話し合いで解決できない場合の最終手段です。

    いずれも手続きが厳格で、価格に不満のある株主から裁判所への価格決定の申立てを受ける可能性があります。「強制的にできるから簡単」というものではありません。

    いくらで買うのか、という一番難しい話

    非上場株式には市場価格がないため、評価方法によって金額が何倍も変わります。税務上は、同族株主が取得する場合は原則的評価方式(類似業種比準・純資産価額など)、それ以外の少数株主が取得する場合は配当還元方式、というように「誰が買うか」で評価が変わるのが特徴です。

    ここを詰めずに「安く譲ってもらった」と喜んでいると、後から課税されます。逆に、売る側の相続人にとっては手取りが変わる話なので、丁寧な説明なしに進めると感情的なこじれを招きます。

    着手は早いほどよい

    株式の集約は、相手のいる話です。所在調査、経緯の説明、価格の合意、資金の手当て、税務の確認と、どれも時間がかかります。1年、2年かかることも普通です。

    そして何より、名義株の経緯を説明できる人が元気なうちに動くことが決定的に重要です。創業者や当時を知る役員が亡くなってしまうと、「名前だけだった」ことを裏づける材料が失われ、交渉は一気に難しくなります。

    まずは、株主名簿と登記、設立時の書類を突き合わせて現状を正確に把握するところから始めてください。それだけでも、次にやるべきことがはっきりします。

    おわりに

    株式会社ファーストキャピタルでは、事業承継とM&Aのご相談をお受けしています。「株が誰のものか分からない」「親族に散った株をどうにかしたい」という段階からで構いません。現状の整理からお手伝いします。

    ※本記事は一般的な情報提供を目的としたものであり、個別の事案に対する法務・税務上の助言ではありません。制度の詳細や適用要件は改正されることがあります。実際のご判断にあたっては、必ず弁護士・税理士等の専門家にご確認ください。