カテゴリー: 未分類

  • 士業とコンサルについて|M&Aにおける専門家の役割分担を解説

    はじめに

    M&Aを検討し始めると、弁護士、税理士、公認会計士といった「士業」の専門家だけでなく、「FA」「PMIコンサルタント」「戦略コンサルタント」といった、国家資格を前提としない「コンサル」と呼ばれる専門家も数多く登場します。

    初めてM&Aに取り組む経営者にとっては、これだけ多くの専門家が同時に関わってくること自体が、戸惑いの原因になりやすいポイントではないでしょうか。

    本記事では、「士業」と「コンサル」という言葉の違いを整理したうえで、M&Aの各段階でそれぞれがどのような役割を担っているのかを解説していきます。

    どの専門家に、いつ、何を相談すればよいのかをあらかじめ把握しておくことは、M&Aを円滑に進めるうえでの土台となる知識です。

    「士業」と「コンサル」は何が違うのか

    まず整理しておきたいのが、「士業」と「コンサル」という言葉そのものの意味の違いです。

    両者は似たような場面で登場するため混同されがちですが、法律上の位置づけはまったく異なります。

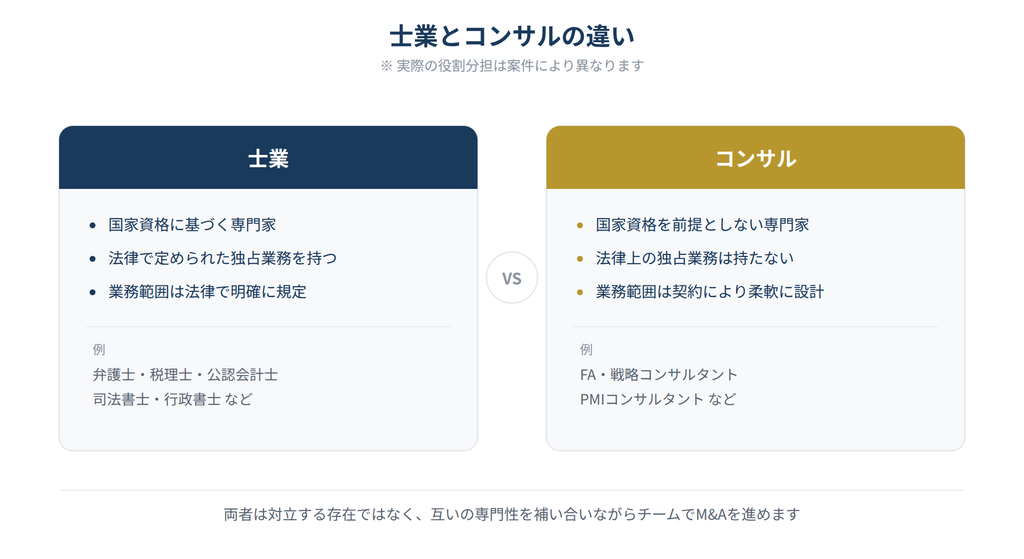
    士業とは、弁護士、公認会計士、税理士、司法書士といった、法律に基づく国家資格を保有し、特定の業務を独占的に行う権限(独占業務)を認められた専門家を指します。

    たとえば、登記申請の代理を業として行えるのは司法書士だけであり、税務代理や税務書類の作成を業として行えるのは税理士だけです。

    このように、士業の業務範囲は法律によって明確に区切られており、資格を持たない者が同じ業務を報酬を得て行うことは認められていません。

    一方、コンサルは特定の国家資格を前提としない専門家・専門会社を指す言葉です。

    FA(ファイナンシャル・アドバイザー)や戦略系コンサルタント、PMIコンサルタントなどがこれにあたり、法律上の独占業務が存在しないため、業務範囲や関わり方を契約内容に応じて柔軟に設計できるという特徴があります。

    買収価格の算定支援から、買収後の統合計画の立案・実行支援まで、M&Aのプロセス全体に幅広く関与できる点が、士業との大きな違いだといえるでしょう。

    もっとも、両者は対立する存在ではなく、互いの専門性を補い合う関係にあります。

    士業が法律や会計といった専門領域における適法性・正確性を担保する役割を担うのに対し、コンサルはM&A全体を俯瞰し、取引を前に進める推進力としての役割を担うことが多く、実際のM&A案件では、両者がひとつのチームとして連携しながら進めていくのが一般的な姿です。

    士業の業務が独占業務として法律で保護されているのは、資格を持たない者が専門知識のないまま契約書の作成や登記、税務申告などを行うことで、依頼者に不利益が生じることを防ぐためです。

    裏を返せば、独占業務にあたる部分については、どれだけ知識や経験が豊富なコンサルであっても代行することはできません。

    M&Aの実務では、「この業務は誰が担当できるのか」を正しく理解しておくことが、後々のトラブルを避けるうえで欠かせない視点になります。
    デューデリジェンス(DD)の段階で活躍する士業・コンサル

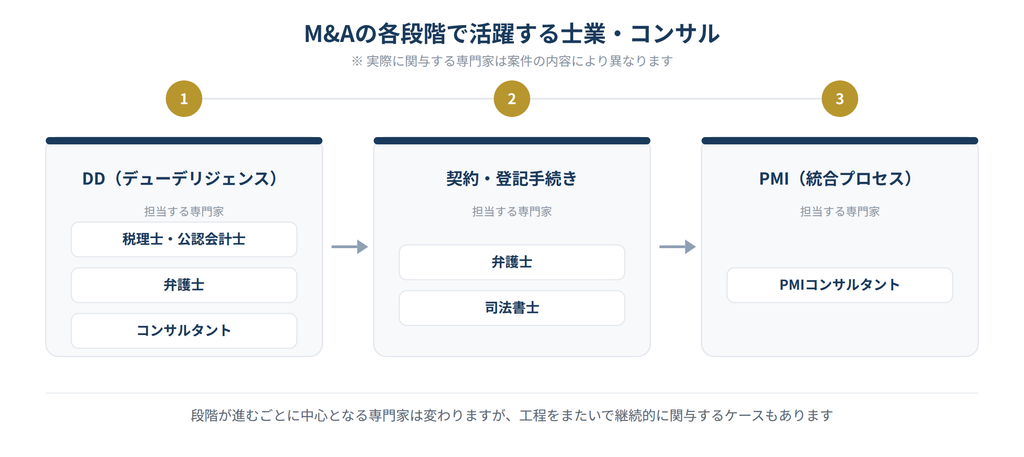
    M&Aのプロセスにおいて、士業とコンサルが特に重要な役割を果たすのが、買収対象企業の実態を調査するデューデリジェンス(DD)の段階です。

    DDは調査領域ごとに担当する専門家が異なり、それぞれの知見を持ち寄ることで、対象企業の実態を多角的に把握していきます。

    財務DD・税務DDを担うのは、税理士や公認会計士です。

    対象企業の決算書や資金繰りの実態を確認し、収益力や財務上のリスクを調査するとともに、過去の税務申告や納税状況を精査し、買収後に想定外の税務コストが発生しないかを事前に確認します。

    帳簿上の数字だけでは見えてこない実態を見抜くことが、この分野の専門家に求められる役割です。

    法務DDを担うのは弁護士です。

    契約内容や許認可の状況、訴訟リスクの有無などを確認し、対象企業に法的な問題がないかを調査します。

    重要な取引先との契約に買収によって不利な条項が発動しないか、必要な許認可が買手に適切に承継されるかといった点は、法務の専門知識がなければ正確に判断することが難しい領域です。

    これに対し、ビジネスDD、システムDD、人事DDといった領域を担うのは、主にコンサルタントです。

    ビジネスDDでは対象企業の事業内容や市場環境、成長性を分析し、M&Aによって期待されるシナジー効果を具体的に検証します。

    システムDDではITシステムの実態や統合の難易度を、人事DDでは組織体制や人材の流出リスクなどを確認します。

    これらの領域は法律上の独占業務ではないため、各分野に強みを持つ専門のコンサルティング会社が担うケースが一般的です。

    このように、DDひとつをとっても財務・税務・法務・ビジネス・システム・人事と複数の領域に分かれており、それぞれの分野を専門とする士業・コンサルが分担して調査にあたることで、はじめて買収対象企業の全体像を正確に把握できる体制が整います。

    たとえば、建設業や不動産業など許認可が事業の前提となっている業種を買収する場合には、許認可が買手に適切に引き継がれるか、あるいは買収後に新たに取得し直す必要があるかといった点も、重要な確認事項のひとつです。

    こうした許認可に関する調査や手続きは、行政書士が専門とする分野であり、案件の業種によっては、弁護士や税理士と並んで行政書士がDDチームに加わるケースもあります。

    契約・登記手続きを担う弁護士・司法書士

    DDが完了し、買収価格や取引条件の大枠について合意に至ると、次は最終契約の締結に向けたフェーズに移ります。

    この段階で中心的な役割を果たすのが弁護士です。

    株式譲渡契約書や、買収後の株主間での権利義務を定める株主間契約書といった最終契約書は、取引のリスクを大きく左右する重要な書類であり、その作成・交渉には高度な法的知見が求められます。

    買収対象・範囲や価格の定め方、表明保証条項、クロージングの前提条件、補償条項といった各項目の内容によって、買収後に生じ得るトラブルへの備え方は大きく変わってきます。

    そのため、契約書の作成や内容の精査は、弁護士が専門的な立場から担うべき業務だといえるでしょう。

    また、M&Aの実行後には、経営体制や会社の基本事項に変更が生じることが多く、その場合は商業登記の変更手続きが必要になります。

    役員変更や代表取締役の変更、商号・本店所在地の変更、増資など、変更内容に応じて必要となる書類は異なり、これらの登記手続きを代理できるのは司法書士です。

    クロージング日に合わせて必要な手続きが滞りなく完了するよう、弁護士や司法書士と連携しながらスケジュールを管理していくことが求められます。

    なお、登記手続きと並行して、許認可の名義変更や事業に必要な届出の更新が必要になるケースもあります。

    登記上の変更が完了しても、関連する許認可の手続きを失念してしまうと、事業の継続に支障が生じかねません。

    登記は司法書士、許認可の手続きは行政書士というように、担当する専門家が異なる点にも注意が必要です。

    PMIを担うコンサルタント

    最終契約の締結・クロージングをもってM&Aの取引自体は完了しますが、本当の意味でM&Aの成果が問われるのは、その後の統合プロセス、いわゆるPMI(Post Merger Integration)の段階です。

    PMIでは、ガバナンスや人事制度、組織文化の融合など、幅広い領域について統合作業を進めていく必要があり、ここで中心的な役割を担うのがPMIコンサルタントです。

    クロージング直後の「Day1」に向けたメッセージ発信内容の整理や、統合初期の行動計画である「100日プラン」の策定と実行支援など、専門的な知見をもとに社内外のコミュニケーションや実行プロセスを支えていきます。

    ここで誤解してはならないのは、PMIの責任の所在はあくまで買手企業の経営陣にあるという点です。

    PMIコンサルタントの役割は意思決定を代行することではなく、具体的な計画の策定や優先順位の明確化、実行プロセスの支援にとどまります。

    買手企業が社内に統合推進体制(いわゆるPMO)を設け、PMIコンサルタントがそれを伴走型で支援するという関わり方が、実務上は一般的です。

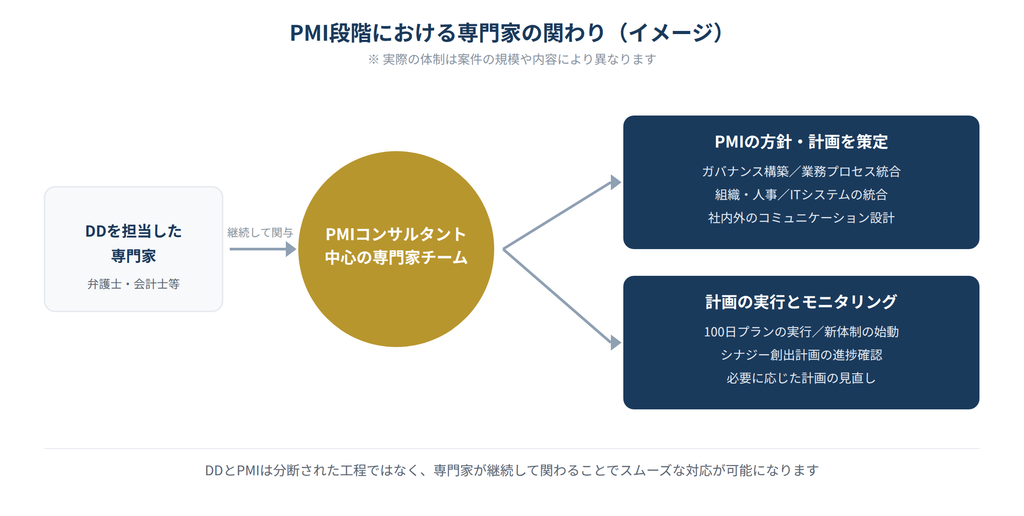
    なお、DDの段階で財務や法務を担当した専門家が、そのままPMIの段階まで継続して関与するケースも少なくありません。

    DDで把握した対象企業のリスクや課題をPMIの計画に反映できるという点で、専門家が工程をまたいで一貫して関わることには大きなメリットがあります。

    中小企業同士のM&Aでは、大企業のような大規模なPMI体制を組むことは現実的ではない場合も多いでしょう。

    そうしたケースでは、PMIコンサルタントに全面的に依頼するのではなく、買手企業の経営者自身が中心となり、必要な場面に絞ってコンサルタントの知見を借りるという関わり方も選択肢のひとつです。

    重要なのは、PMIを「成り行き任せ」にせず、誰がどのように進捗を管理するのかをあらかじめ決めておくことだといえます。
    士業とコンサルについてよくある疑問

    Q. 顧問の税理士にM&Aまで任せても大丈夫でしょうか。

    日々の税務顧問を担当している税理士に、そのままM&Aの税務DDまで依頼できないかと考える経営者は少なくありません。

    顧問税理士が対象企業の実情をよく把握している場合、それ自体は心強いことですが、M&A特有の税務論点は、通常の税務顧問業務とは異なる専門性を必要とします。

    M&Aの実務経験が豊富かどうかを確認したうえで依頼するか、必要に応じてM&Aに強い専門家と連携してもらう形を検討することをおすすめします。

    Q. 士業とコンサルで、費用の発生の仕方は違いますか。

    士業は業務内容に応じたタイムチャージ(時間単価制)や、案件ごとの固定報酬で費用が発生するケースが一般的です。

    一方、コンサルやFAは、着手金や中間報酬に加えて、取引が成立した際に成功報酬が発生する体系をとることが多く見られます。

    契約前に報酬の発生条件や目安を確認しておくことで、想定外の費用負担を避けることができます。

    Q. 小規模なM&Aでも、これだけ多くの専門家が必要になりますか。

    必ずしもすべての専門家が必要になるわけではありません。

    案件の規模やリスクの大きさに応じて、関与させる専門家の範囲や深さを調整するのが実務上の対応です。

    ただし、法務DDや契約書の精査など、法律上の独占業務に関わる部分については、規模の大小にかかわらず専門家の関与を省略しないことが、将来的なトラブルを避けるうえで重要です。

    Q. 複数の専門家に個別に相談すると、連携がうまくいくか不安です。

    専門家ごとに連絡先や報告のタイミングがばらばらになると、情報が分断され、全体像を把握しにくくなることがあります。

    中小企業のM&Aでは、窓口となる専門家が他の専門家とのネットワークを持ち、必要に応じて紹介・連携しながら進めてくれる体制かどうかを、依頼先を選ぶ際の判断材料のひとつにするとよいでしょう。

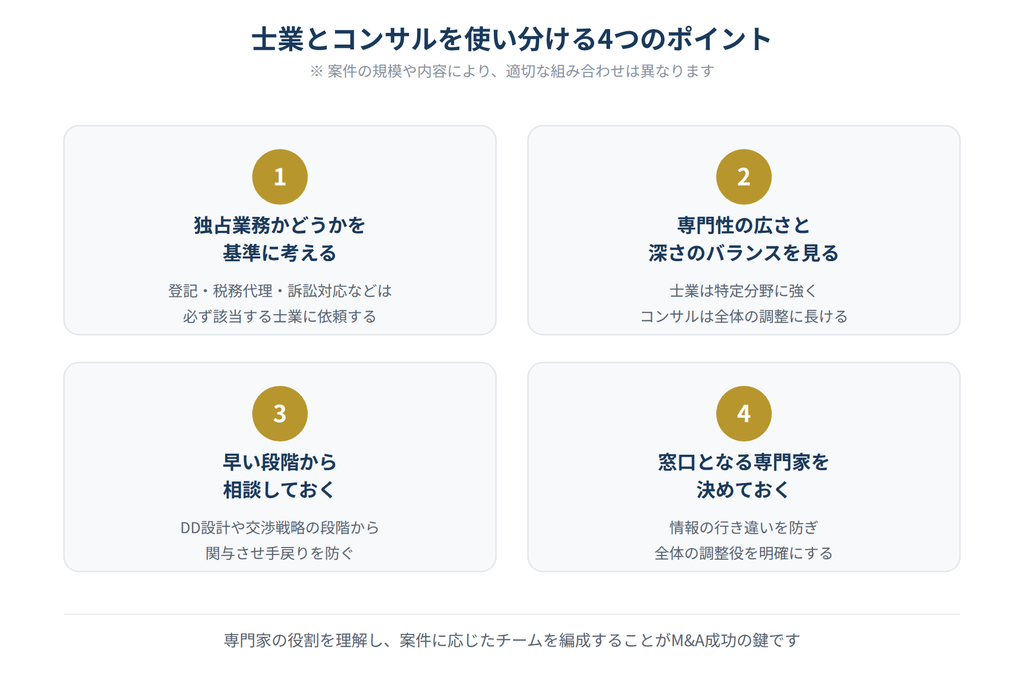
    士業とコンサルを使い分けるためのポイント

    ここまで見てきたように、M&Aには性質の異なる複数の専門家が関わります。

    限られた予算と時間のなかで適切に専門家を活用するためには、いくつかのポイントを押さえておくことが大切です。

    第一に、独占業務にあたるかどうかを基準に考えることです。

    登記手続きや訴訟対応、税務代理など、法律上その資格者でなければ行えない業務については、必ず該当する士業に依頼する必要があります。

    第二に、専門性の広さと深さのバランスを意識することです。

    士業は特定の法律分野における専門性が高い一方、コンサルは複数の領域を横断してM&A全体をコーディネートする役割に長けています。

    案件の規模や複雑さに応じて、両者をどのように組み合わせるかを検討しましょう。

    第三に、早い段階から相談しておくことです。

    DDの設計段階や交渉戦略の立案段階から専門家が関与することで、後工程で手戻りが生じるリスクを抑えることができます。

    第四に、窓口となる専門家を決めておくことです。

    複数の専門家が同時並行で関与するM&Aでは、誰がどの範囲を担当しているのかが曖昧なまま進むと、情報の行き違いが生じやすくなります。

    FAや顧問の専門家など、全体を把握し調整役となる窓口をあらかじめ一つ決めておくことで、プロジェクト全体がスムーズに進みやすくなります。
    まとめ

    士業とコンサルは、法律上の裏付けを持つ「資格業務の専門家」と、M&A全体を俯瞰して推進する「実行支援の専門家」という、性質の異なる役割を担っています。

    DDの段階では税理士・公認会計士が財務・税務を、弁護士が法務を、コンサルタントがビジネス・システム・人事の各領域を担当し、契約・登記の段階では弁護士と司法書士が、そしてPMIの段階ではPMIコンサルタントが中心的な役割を果たします。

    M&Aを検討する際は、それぞれの専門家がどのような権限と役割を持っているのかを理解したうえで、案件の規模や特性に応じて適切なチームを編成することが、M&Aを円滑に進め、期待する成果を実現するための重要な鍵となります。

    特に中小企業のM&Aでは、関わる専門家の数が限られる分、一人ひとりの専門家がカバーできる範囲と、カバーしきれない範囲を正しく見極めることが重要になります。

    専門家選びに迷った際は、まずはM&Aの経験が豊富な専門家に相談し、自社の状況に応じてどのような体制を組むべきかを一緒に検討してもらうところから始めることをおすすめします。
  • 高く買ってしまった場合について|高値づかみが起きる理由とその後の影響を解説

    はじめに

    M&Aにおいて、買収価格をめぐる判断は、最も難しく、そして最も重要な局面のひとつです。

    相手先企業の価値をどう評価し、いくらで買収するかという判断を誤ると、せっかく成立した取引が、かえって自社の経営を圧迫する要因になりかねません。

    いわゆる「高値づかみ」は、M&Aが失敗に終わる典型的な背景のひとつとして知られています。

    本記事では、なぜ買収価格が高くなりすぎてしまうのか、その背景にある要因と、実際に高く買ってしまった場合にどのような不都合が生じるのかをご紹介します。

    これからM&Aを検討される経営者の方にとって、価格交渉の場面で冷静な判断を保つための一助になれば幸いです。

    M&Aの価格交渉は、一度始まると、当事者の思惑や周囲の状況によって、当初想定していた水準から少しずつ離れていくことが珍しくありません。

    「多少高くても、この機会を逃したくない」という気持ちは自然なものですが、その積み重ねが、後になって大きな経営負担として跳ね返ってくることもあります。

    だからこそ、買収価格がなぜ高騰しやすいのか、その構造をあらかじめ理解しておくことが、冷静な判断を保つための第一歩になります。

    「のれん」とは何か

    高値づかみの問題を理解するうえで、まず押さえておきたいのが「のれん」という会計上の概念です。

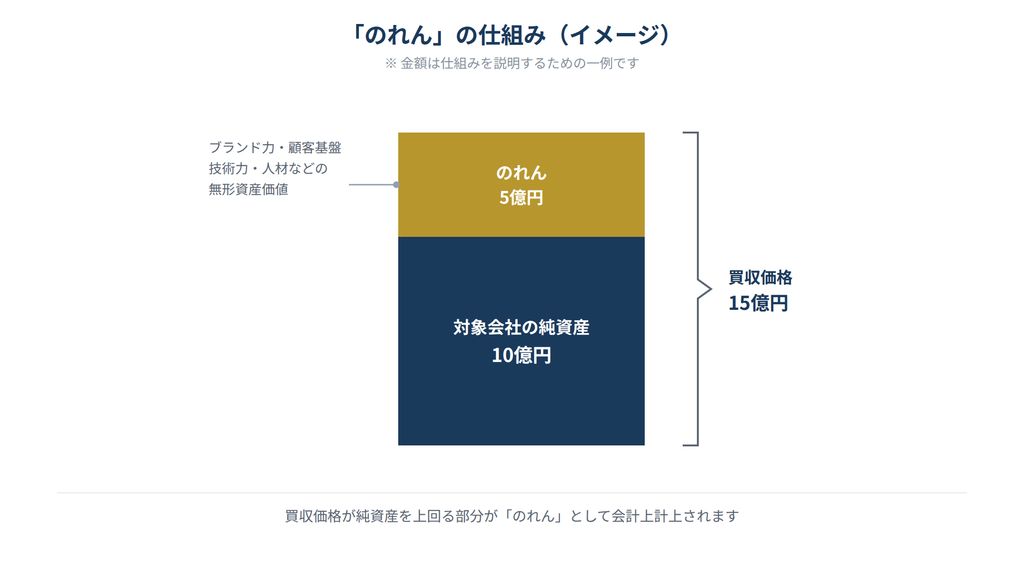
    のれんとは、M&Aにおいて、買収金額が対象会社の純資産(資産から負債を差し引いた金額)を上回る部分を指します。

    たとえば、ある会社の純資産が10億円であるのに対して、買収価格が15億円であった場合、その差額である5億円が、買収企業の会計上「のれん」として計上されることになります。

    なぜこうした差額が生じるのでしょうか。

    企業の価値は、帳簿上の純資産の金額だけでは測りきれません。

    ブランド力や顧客基盤、技術力、人材といった、帳簿には表れない無形の価値が、実際の収益力に大きく寄与しているためです。

    M&Aの実務では、こうした無形の価値が生み出す将来の収益力も含めて企業価値を評価することが一般的であり、その結果として、買収価格が帳簿上の純資産を上回ることになります。

    のれんは、いわば、目に見えない価値に対して買手が支払った対価ともいえるでしょう。

    のれんの会計処理は、日本基準と国際会計基準とで異なります。

    日本基準では、のれんを原則として20年以内の期間で定額償却するため、償却期間中は毎年、のれん償却の費用が発生し、買収企業の利益を押し下げる要因になります。

    一方、国際会計基準では、定期的な償却は行わず、毎年「減損テスト」を実施し、のれんの価値が下がったと判断された場合に、その時点で損失として計上する仕組みがとられています。

    ここで重要なのは、のれんはあくまで将来の収益力を見込んで計上されるものであり、買収後に期待した成果が得られなかった場合には、両基準のいずれにおいても、のれんの価値を再評価し、「減損損失」として損失を計上しなければならない可能性があるという点です。

    つまり、買収価格が高くなりすぎるということは、将来にわたってこうした減損リスクを抱え続けることにもつながるのです。

    具体的なイメージを持っていただくために、簡単な例で考えてみましょう。

    純資産10億円の会社を12億円で買収した場合、のれんは2億円にとどまります。

    しかし、同じ会社を競争入札の結果20億円で買収した場合、のれんは10億円まで膨らみます。

    買収後の収益力が当初の想定を下回り、のれんの価値が半分程度しか見込めないと判断された場合、前者であれば1億円程度の減損で済むのに対し、後者では5億円もの減損損失を一度に計上しなければならない可能性があります。

    買収価格が高いほど、のれんという「のりしろ」も大きくなり、それだけ減損が生じたときの財務インパクトも大きくなるという関係にあることが分かります。

    なぜ、高すぎる価格で買収をしてしまうのか

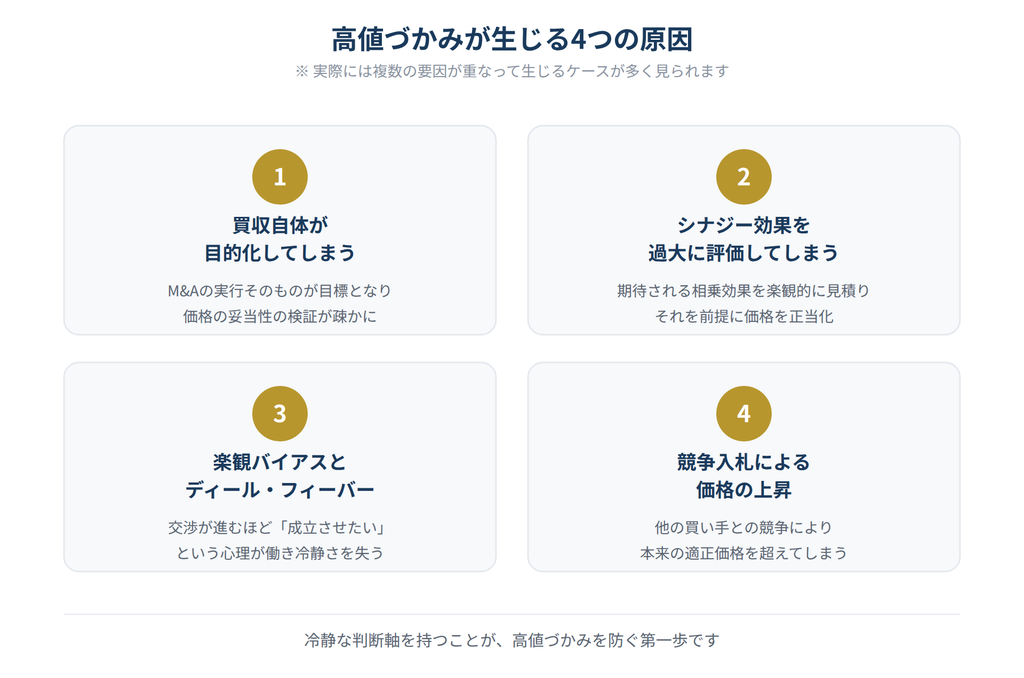
    買収価格が本来の適正な水準を超えて高騰してしまう背景には、いくつかの共通したパターンが存在します。

    ここでは、代表的な4つの原因を見ていきましょう。

    ① 買収自体が目的化してしまう

    中期経営計画などでM&Aに関する目標値が社内外に開示され、「経営トップが買収の実現を強く望んでいる」という認識が現場で共有されると、買収という行為そのものが目的化してしまうことがあります。

    本来、M&Aは経営戦略を実現するための手段のひとつにすぎませんが、M&Aによって何を達成したいのかという本来の目的が曖昧なまま進んでしまうと、価格の妥当性よりも「とりあえず案件を成立させること」が優先されてしまう傾向があります。

    ② シナジー効果を過大に評価してしまう

    「買収すれば売上が伸びるはずだ」「統合すればコストが下がるはずだ」といった期待が先行し、シナジー効果を過信してしまうケースも少なくありません。

    こうした期待は、デューデリジェンス(DD)を通じてリスクを十分に見極め、買収後のPMI(統合プロセス)が実現可能かどうかを冷静に検証して初めて、根拠のあるものになります。

    楽観的な前提のまま価格交渉に臨んでしまうと、本来支払うべき水準を超えた価格を提示してしまう結果になりかねません。

    ③ 楽観バイアスとディール・フィーバー

    交渉が進むにつれて、経営陣や担当者の間に「この案件は必ず成立させたい」「競合他社に取られる前に決めてしまいたい」という心理が働きやすくなります。

    このように、合理的な価格の根拠よりも感情が先行してしまう状態は、しばしば「ディール・フィーバー」と呼ばれます。

    案件の成約に向けた情熱は、M&Aを前に進めるうえで欠かせない原動力である一方、冷静な見極めを欠いた状態で交渉を続けると、気づかないうちに価格が吊り上がってしまうおそれがあります。

    ④ 競争入札による価格上昇

    M&A案件の多くは、売手が主導権を握り、複数の買手候補を競わせる入札形式で進められることがあります。

    このような状況では、買手同士の間に「競合に取られたくない」という意識が生まれやすく、構造的に買収価格が上昇しやすくなります。

    案件を手中に収めたいという思いが強くなるほど、冷静な価格判断が難しくなる点には注意が必要です。

    これらの要因に共通しているのは、いずれも「買収ありき」の姿勢が強まったときに生じやすいという点です。

    案件の重要度を冷静に認識したうえで、無理に買収しなくても代替となる候補先はゼロではなく、また別の買収機会は必ず訪れるという視点を持っておくことが、価格上昇に対するブレーキとして機能します。

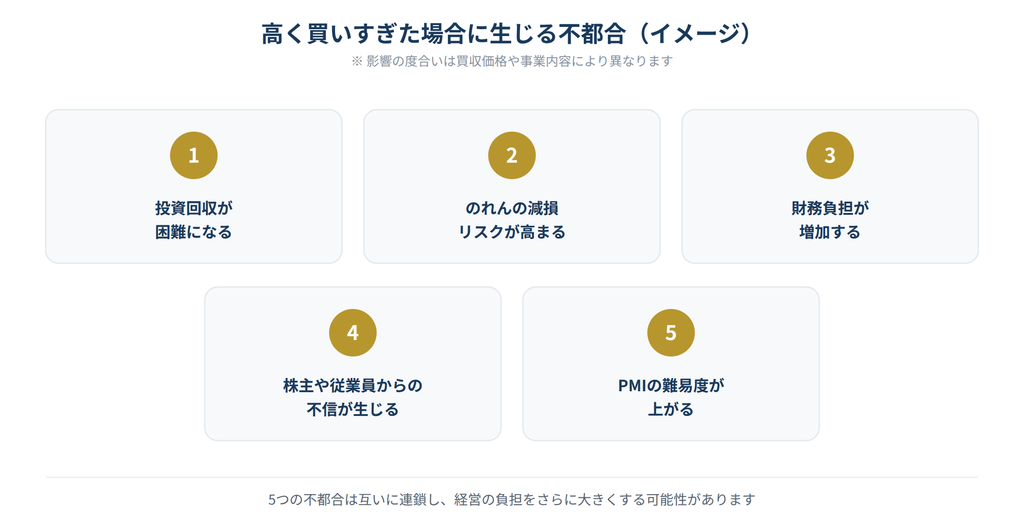
    高く買ってしまった場合に生じる主な不都合

    それでは、実際に相場よりも高い価格で買収してしまった場合、その後どのような不都合が生じるのでしょうか。

    ① 投資回収が困難になる

    高い価格で買収した場合、投資額に見合うリターン、すなわち利益やキャッシュフローを得るまでに想定以上の時間がかかったり、最終的に投資額を回収しきれなかったりする可能性があります。

    上場企業の場合には、高値買収が株式価値の毀損と見なされることも多く、株価の下落や、経営判断の妥当性そのものが問われる事態につながることもあります。

    ② のれんの減損リスクが高まる

    先述の通り、買収価格が対象企業の純資産を上回る場合、その差額は「のれん」として計上されます。

    買収後に期待していた収益が得られなければ、のれんの減損処理が必要となり、その時点で損失として計上されることになります。

    高値で買収するほど、のれんの金額も大きくなるため、減損が生じた際に財務諸表に与える影響も大きくなってしまいます。

    減損損失は特別損失として計上されることが一般的ですが、その金額が大きければ、当期の業績を大きく悪化させるだけでなく、金融機関からの信用評価や、取引先からの見られ方にも影響を及ぼしかねません。

    ③ 財務負担が増加する

    高額な買収資金を調達するために、借入を増やさざるを得ない場合があり、結果として資金繰りが悪化する可能性があります。

    また、過大な借入は信用格付けの低下につながることもあり、その後の資金調達コストが上昇してしまう要因にもなります。

    ④ 株主や従業員からの不信が生じる

    高値で買収した企業に対しては、株主から批判が寄せられたり、強気な事業計画の達成を求める圧力が強まったりすることがあります。

    その結果、現場に過度な負荷がかかり、従業員の離職率が高まるといった事態を招くこともあります。

    さらに、高値づかみの失敗を経験すると、社内でM&Aそのものに対する拒絶反応が生まれやすくなり、その後の前向きなM&A実行の意思決定がしづらくなってしまうという、長期的な影響も見過ごせません。

    ⑤ PMIの難易度が上がる

    高い価格で買収した場合、その価格に見合うだけの成果を早期に示さなければならないという、強いプレッシャーが生じがちです。

    こうした状況下では、対象企業の従業員との丁寧なコミュニケーションよりも、性急な統合や事業計画の達成が優先されてしまいやすく、結果として従業員の離職など、PMIプロセスにおけるトラブルが起こりやすくなる傾向があります。

    高値づかみを防ぐための考え方

    これまで見てきたように、高値づかみは、特定の原因から単独で生じるというよりも、複数の要因が重なり合うことで起きやすくなります。

    こうした事態を避けるためには、いくつか意識しておきたい考え方があります。

    第一に、「買収ありき」ではない判断軸を持っておくことです。

    案件に取り組む前の段階で、その案件が自社にとってどの程度重要なのかを冷静に認識したうえで、あらかじめ撤退条件を検討しておくことが、価格上昇に対する歯止めになります。

    無理に買収しなくても、代替となる候補先の可能性はゼロではなく、また別の機会は必ず訪れるという視点を持っておくことが大切です。

    第二に、デューデリジェンスを通じてシナジー効果やリスクを客観的に見極めることです。

    期待先行の楽観的な前提ではなく、買収後のPMI計画が実際に実現可能かどうかを、現実的な観点から検証する姿勢が求められます。

    第三に、感情的な判断とクールな見極めのバランスを意識することです。

    M&Aを成約させたいという情熱は、取引を前に進めるうえで欠かせない原動力ですが、それだけに頼ってしまうと、冷静な価格判断を見失いかねません。

    最終的には、案件の責任者が、情熱とクールな視点の両方を踏まえたうえで、総合的な判断を下すことが重要になります。

    第四に、価格交渉の上限をあらかじめ設定しておくことです。

    交渉が進むにつれて価格が徐々に吊り上がっていくことは珍しくありません。

    あらかじめ自社として許容できる価格の上限を決めておき、それを超える場合には撤退も辞さないという姿勢を、交渉の前提として共有しておくことが有効です。

    第五に、社内の意思決定プロセスに、交渉の当事者以外の視点を組み込んでおくことです。

    案件を直接担当する経営陣や担当者は、交渉が進むほど成約への思い入れが強くなりやすく、客観的な判断が難しくなる傾向があります。

    社外の専門家や、案件に直接関わっていない役員などが、価格の妥当性を第三者の立場からチェックできる体制を整えておくことで、ディール・フィーバーに陥るリスクを抑えやすくなります。

    まとめ

    買収価格が高くなりすぎてしまう背景には、買収自体の目的化、シナジー効果の過大評価、楽観バイアスやディール・フィーバー、競争入札による価格上昇といった、複数の要因が存在します。

    そして、実際に高く買いすぎてしまった場合には、投資回収の困難、のれんの減損リスク、財務負担の増加、株主・従業員からの不信、PMIの難易度上昇といった、さまざまな不都合が後々まで経営に影響を及ぼすことになります。

    M&Aにおいては、案件を成約させたいという情熱と、価格の妥当性を冷静に見極めるクールな視点の両方が求められます。

    買収価格の決定には、ときに大胆な判断も必要ですが、同時に、常に慎重さを持ち続けることが欠かせません。

    特に中小企業のM&Aでは、経営者自身が交渉の前面に立つことも多く、相手先への思い入れや、早期に決着させたいという心理的なプレッシャーが、価格判断に影響を与えやすい側面があります。

    だからこそ、交渉のプロセスに第三者の専門家を関与させ、客観的な視点からのチェックを受けられる体制を整えておくことが、高値づかみを防ぐうえで大きな意味を持ちます。

    M&Aを検討される際には、あらかじめ撤退条件や価格の上限を定めたうえで、専門家の力も借りながら、総合的な判断を下していかれることをおすすめします。

  • M&Aで活躍する専門家たち|段階ごとに異なる役割とチームで進める重要性を解説

    はじめに

    M&Aは、経営者やFA(ファイナンシャル・アドバイザー)だけで完結できるものではありません。

    相手先の選定から契約交渉、クロージング、そしてその後の統合作業(PMI)に至るまで、各段階でさまざまな専門家が関わりながら進んでいきます。

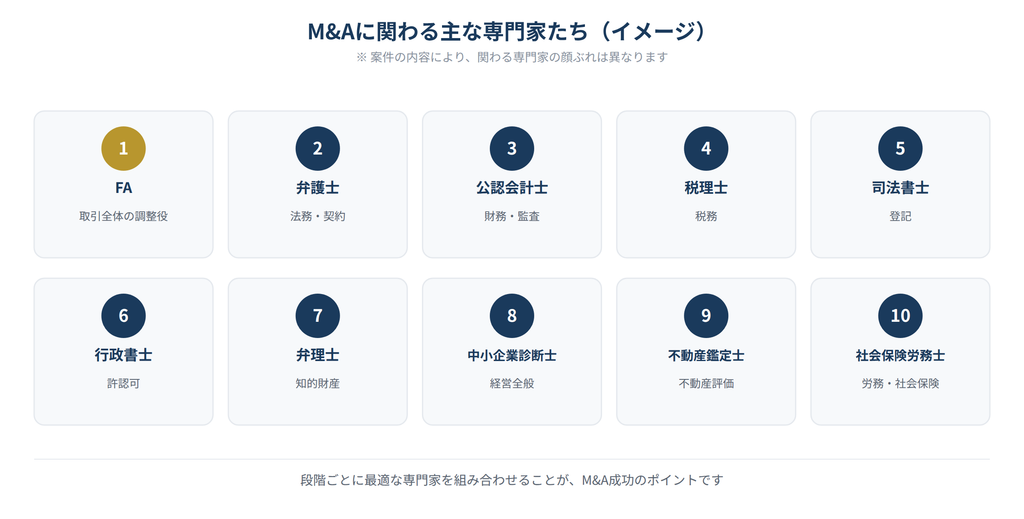
    弁護士、公認会計士、税理士といった法務・財務の専門家はもちろん、司法書士や行政書士、弁理士、中小企業診断士、不動産鑑定士、社会保険労務士など、実に幅広い専門家がそれぞれの持ち場でM&Aを支えています。

    本記事では、M&Aに関わる主な専門家たちがどのような役割を担っているのか、そしてプロセスの段階によってその関わり方がどのように変化していくのかをご紹介します。

    これからM&Aを検討される経営者の方にとって、誰にどのタイミングで相談すればよいのかを考える際の参考になれば幸いです。

    初めてM&Aに取り組む経営者の方からは、「結局、誰に相談すればよいのか分からない」という声を耳にすることがあります。

    弁護士や会計士に相談すればすべて解決すると考えている方もいれば、逆に専門家への相談は敷居が高いと感じて、準備不足のまま交渉に臨んでしまう方もいらっしゃいます。

    実際には、M&Aに関わる専門家にはそれぞれ得意分野があり、プロセスの段階によって頼るべき相手も変わっていきます。

    まずは全体像を把握し、自社がいま置かれている段階に応じて、必要な専門家に過不足なく相談できる状態を整えておくことが大切です。

    M&Aは「チーム戦」である

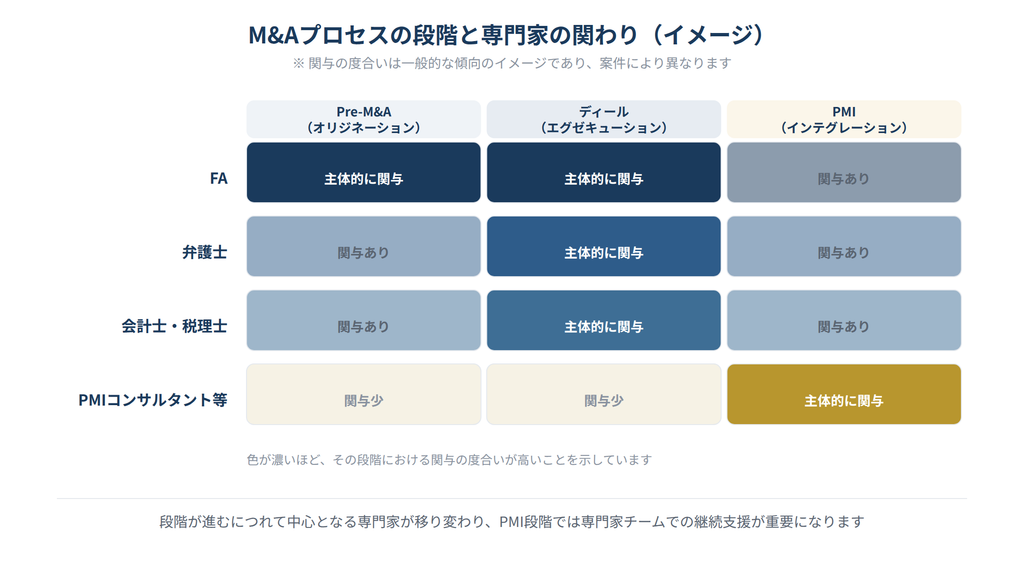
    M&Aのプロセスは、大きく分けて「Pre-M&A(オリジネーション)」「ディール(エグゼキューション)」「PMI(インテグレーション)」という三つの段階で構成されています。

    Pre-M&Aでは、M&Aの目的設定やチーム組成、候補先リストの作成、企業価値評価といった準備が進められ、ディールの段階では対象会社へのコンタクトから秘密保持契約、基本合意、デューデリジェンス(DD)、確定契約、クロージングまでが行われます。

    そして契約の締結後は、PMIとして実際の統合作業に移っていきます。

    これらの一連のプロセスを、経営者やFAだけで乗り越えるのは容易ではありません。

    法務・財務・税務といった専門領域はもちろん、業種によっては知的財産や不動産、労務といった個別の論点が絡むこともあり、それぞれの分野に精通した専門家の支援が欠かせないのです。

    重要なのは、単一の専門家がM&Aプロセスの全体を完結させるものではなく、局面ごとに最適な専門家を活用しながら、自社の内製力と外部の専門知見を組み合わせていくという考え方です。

    中小規模の案件であっても、外部のスキルを適切に取り入れることで、品質とスピードを両立させたM&Aの実行が可能になります。

    まさに、M&Aは「チーム戦」と言える取り組みなのです。

    なぜ一人の専門家で完結させることが難しいのでしょうか。

    理由の一つは、M&Aという取引そのものが、経営戦略・財務・税務・法務・労務・知的財産・不動産といった、性質の異なる複数の専門分野にまたがっているためです。

    たとえば、ある製造業の会社を譲り受ける場面を考えてみましょう。

    買収価格の妥当性を検討するには財務や事業の知見が必要ですし、契約書の内容を詰めるには法務の知見が欠かせません。

    対象会社が特許技術を保有していれば知的財産の観点からの精査が必要になりますし、工場や倉庫などの不動産を保有していれば、その評価が買収価格全体に影響を与えることもあります。

    さらに、譲渡後に従業員の雇用条件や就業規則を見直す場面では、労務の専門知識が求められます。

    これらすべてを一人の専門家が高い精度でカバーできることは、現実的には難しいというのが実情です。

    もう一つの理由は、M&Aのプロセスが時間軸に沿って進んでいく中で、各段階で求められる専門性そのものが変化していくためです。

    相手先を探す段階で必要になるのは、業界動向を踏まえた戦略的な視点であり、契約交渉の段階で必要になるのは、法的なリスクを見極める視点です。

    そして契約締結後のPMI段階では、組織や業務プロセスをいかに統合していくかという、経営管理の視点が中心になります。

    こうした性質の異なる専門性を、局面に応じて適切に組み合わせていくことこそが、M&Aを成功に導くための鍵となるのです。

    プロセスの段階によって変わる専門家の関わり方

    M&Aに関わる専門家の中でも、特に重要な役割を果たすのがFA(ファイナンシャル・アドバイザー)と弁護士、そして会計士・税理士です。

    興味深いのは、この三者の関与の度合いが、プロセスの段階によって大きく変化していく点です。

    Pre-M&Aの段階、すなわち候補先リストの作成からLOI(意向表明書)の提出・応諾までの間は、FAが中心的な役割を担います。

    FAは、買手にとってはどの業務領域や地域をM&Aで強化すべきかを検討するため、業界構造の分析や客観的な戦略策定を支援し、売手にとっては候補となる企業を戦略に沿って絞り込むための情報整理を行います。

    初期段階でFAが雇われる場合もあれば、戦略コンサルタントが前段階として関与することもありますが、いずれにしても、相手先企業にアプローチし、具体的な意向を踏まえながら交渉を支えるという点で、FAの関与は一貫して大きなウェイトを占めています。

    一方、ディールの段階、特にDDから確定契約にかけては、弁護士の役割の比重が一段と重くなります。

    DDでは、対象会社の実態やリスクを多角的な観点から把握するため、弁護士、会計士・税理士、ビジネス・IT・人事・環境など、案件の内容によって複数の専門家が分析を行います。

    特に確定契約の交渉段階では、表明保証や補償の範囲・上限、取引に伴う契約解除の条件設定など、法的な論点を整理し、それを契約書に落とし込んでいく弁護士の役割が重要になります。

    契約が確定した後も、株式譲渡や組織再編に伴う登記手続きに向けて、司法書士への依頼が必要になることもあります。

    そして契約締結後のPMI段階に入ると、今度はガバナンス構築や統合計画の策定、領域別施策の実行といった、経営管理やIT、組織・人事を横断する取り組みが中心となります。

    この段階では、PMIを専門とするコンサルタントや、引き続き関与する専門家たちが、統合の進捗をモニタリングしながら計画を具体化していく役割を担います。

    このように、M&Aに関わる専門家の顔ぶれや重要度は、プロセスが進むにつれて移り変わっていきます。

    経営者としては、今どの段階にいて、どの専門家の力を借りるべきかを把握しておくことが、M&Aを円滑に進めるための大切なポイントになります。

    具体的なイメージを持っていただくために、簡単な例で考えてみましょう。

    後継者不在に悩む製造業のオーナー経営者が、事業承継の手段としてM&Aを検討し始めたとします。

    まず、Pre-M&Aの段階では、FAや中小企業診断士に相談しながら、自社の事業価値や強みを整理し、どのような相手先が望ましいのかという方向性を固めていきます。

    候補先が見つかり、基本合意書を締結したら、ディールの段階として弁護士・公認会計士・税理士によるDDが行われ、必要に応じて不動産鑑定士や社会保険労務士、弁理士といった専門家も加わりながら、対象会社の実態が多角的に精査されます。

    確定契約の交渉がまとまれば、司法書士が登記手続きを担い、行政書士が許認可の名義変更などの行政手続きを支援します。

    そしてクロージング後は、PMIコンサルタントや継続関与する専門家たちが、新しい経営体制のもとでの統合作業を支えていく、という流れになります。

    もちろん案件の規模や業種によって関わる専門家の顔ぶれは変わりますが、こうした全体像をイメージしておくことで、自社がいま何をすべきかが見えやすくなるはずです。

    M&Aに関わる主な専門家たち

    ここからは、M&Aに関わる代表的な専門家について、それぞれの専門分野とM&Aでの関わり方を見ていきましょう。

    FA(ファイナンシャル・アドバイザー)

    FAは、M&Aプロセスの全体を通じて中心的な役割を果たす専門家です。

    Pre-M&Aの段階では、候補先リストの作成支援やバリューチェーンの整理、業界構造の分析などを通じて、戦略に沿った相手先の絞り込みを支援します。

    ディールの段階に入ると、候補先選定・アプローチからスキームの検討、企業価値評価、確定契約交渉、クロージング支援まで、取引全体を俯瞰しながら調整役を担います。

    弁護士や会計士・税理士がそれぞれの専門領域に特化して関わるのに対し、FAは取引全体を俯瞰する立場から、各専門家の知見や発見事項を横断的に調整し、交渉の最終局面に向けてハブとしての機能を果たします。

    なお、FAは厳密な企業価値評価を行う立場にありますが、仲介という形態をとる場合には、売手・買手双方の間に立って価格の調整役を担うこともあります。

    自社がどちらの形態で支援を受けるのかを理解しておくことも大切なポイントです。

    弁護士

    弁護士は法律の専門家として、企業活動が適法かどうかの判断や、法的リスクの整理、契約書のチェックなどを担います。

    M&Aにおいては、スキーム(手法)の検討段階から関与することが多く、法務DDを通じて対象会社の契約関係や訴訟リスク、コンプライアンス上の問題点を洗い出します。

    また、秘密保持契約やLOI、確定契約といった各種契約書の作成・交渉も弁護士の重要な仕事です。

    確定契約の交渉段階では、表明保証や補償条項、クロージングの前提条件といった法的な論点を整理し、売手・買手双方が納得できる形に落とし込んでいく役割を担います。

    クロージングの実務支援まで一貫して関わることも多く、M&Aプロセス全体を通じて欠かせない存在です。

    公認会計士

    公認会計士は会計・監査の専門家であり、決算書の作成支援や監査業務を通じて、企業の財政状態や経営成績を客観的に把握・整理し、経営者や利害関係者に情報を提供する役割を担っています。

    M&Aにおいては、財務DDを通じて対象会社の財務内容の実態を精査し、簿外債務や偶発債務の有無、収益性の実態などを確認します。

    さらに、企業価値評価の支援や、買収価格算定に向けた財務数値の整理においても、公認会計士の専門知識が大きな助けとなります。

    デューデリジェンスの結果は、その後の価格交渉や契約条件の検討にも直結するため、精度の高い財務分析が求められる場面です。

    税理士

    税理士は税務の専門家として、日常的な税務処理や節税策の検討を通じて、資金繰りや経営計画に影響を与える税務面を支えています。

    M&Aの場面では、スキームの検討段階において、株式譲渡や事業譲渡、会社分割といった手法ごとに異なる税務上の取り扱いを踏まえたアドバイスを行います。

    また、税務DDを通じて対象会社の税務申告の適切性や潜在的な税務リスクを確認するほか、M&A取引によって生じる税務への助言も行います。

    税負担は取引全体の手取り額に直結するため、早い段階から税理士に相談しておくことが望ましいといえます。

    司法書士

    司法書士は登記の専門家として、不動産登記や商業・法人登記の手続きを担います。

    企業活動においては、会社設立や役員変更、増資などに伴う登記手続きを通じて、会社の法的な状態を正しく維持する役割を果たしています。

    M&Aにおいては、組織再編や役員変更、商号変更、本店移転といった手続きに関する登記のほか、クロージング時に必要となる書類の作成・提出支援を担います。

    株式譲渡や組織再編に伴う登記を適切に行うことは、M&A取引を法的にも完結させるために欠かせない工程です。

    特に、株式譲渡と異なり会社分割や合併といった組織再編を伴うスキームでは、登記手続きが複雑になりやすく、確定契約の締結後、弁護士が整理した契約内容を踏まえて司法書士が登記の実務を担うという連携が重要になります。

    行政書士

    行政書士は官公庁への許認可申請に関する書類作成・手続きの専門家です。

    建設業や運送業、飲食業など、業種特有の許認可の取得・更新を日常的に取り扱っています。

    M&Aの場面では、対象会社が保有する許認可の変更・更新・新規取得に関する手続きのほか、クロージング時に必要となる行政手続きを支援します。

    業種によっては、M&Aによる経営権の移転にあわせて許認可の再取得や名義変更が必要になることもあり、こうした手続きを見落とすと事業の継続に支障をきたす可能性もあるため、早い段階から関与しておくことが望ましいといえます。

    弁理士

    弁理士は知的財産の専門家として、特許や商標などの権利取得や管理を支援します。

    M&Aにおいては、対象会社が保有する特許権や商標権などの知的財産に関するDDを担い、権利関係が適切に整理されているか、第三者との間で紛争の種となるような問題がないかを確認します。

    また、M&Aに伴って知的財産権の名義変更や新規取得の手続きが必要になる場合にも対応します。

    特に技術力やブランド力を強みとする企業を対象とするM&Aでは、知的財産の価値評価や権利関係の精査が取引の成否を左右することもあり、弁理士の関与が重要な意味を持ちます。

    中小企業診断士

    中小企業診断士は、中小企業の経営全般に関する専門家として、経営戦略や事業計画、業務改善などについて助言を行います。

    中小企業を対象とした総合コンサルタントとしての役割を果たすことが多く、M&Aにおいては、経営戦略や事業承継にM&Aを活用することの意義や進め方について、中小企業の立場に寄り添った助言を提供します。

    弁護士や公認会計士が主に法務・財務の専門的な観点から関わるのに対し、中小企業診断士は経営全体を俯瞰した視点からM&Aの位置づけを整理する役割を担うといえるでしょう。

    不動産鑑定士

    不動産鑑定士は、不動産の鑑定評価を行う専門家として、企業が保有する土地や建物の価値を客観的に評価する役割を担っています。

    M&Aにおいては、対象会社が保有する不動産の評価や、企業価値評価における不動産価値に関する助言を行います。

    特に、工場や店舗、倉庫といった事業用不動産を多く保有する企業や、不動産業・建設業のように資産構成に占める不動産の比重が大きい企業のM&Aでは、不動産の適正な評価が企業価値全体の算定に大きく影響するため、不動産鑑定士による専門的な評価が重要な意味を持ちます。

    社会保険労務士

    社会保険労務士は、労務・社会保険の専門家として、労働関係法令や社会保険制度に基づき、企業の人事・労務管理を支援します。

    企業活動においては、就業規則の作成・改定、労働時間管理、社会保険・労働保険の手続き、労務トラブルの予防などを日常的に担っています。

    M&Aにおいては、人事・労務DDを通じて、未払い残業代や社会保険の未加入といった潜在的な労務リスクを確認するほか、クロージング時の社会保険・労働保険の手続き、M&A後の雇用条件や就業規則変更に関する助言を行います。

    従業員の雇用継続はM&Aの成否を左右する重要な要素であるため、労務面のリスクを早期に把握しておくことが大切です。

    専門家選びでよくある疑問

    ここで、専門家への相談にあたって経営者の方からよく寄せられる疑問について、簡単に触れておきたいと思います。

    ■顧問の税理士や弁護士がいれば、M&A専門の専門家は不要ですか

    日常の税務処理や契約関係について顧問契約を結んでいる税理士・弁護士がいる場合でも、M&Aに関しては別途専門家に相談することをおすすめします。

    M&Aのスキーム検討や企業価値評価、DDの実施、契約書の作成・交渉といった業務は、日常の顧問業務とは異なる専門的な知見や経験が求められる分野です。

    もちろん、顧問の税理士・弁護士が自社の実情をよく理解しているという強みは大きいため、顧問の専門家とM&A専門の専門家が連携しながら進めるという形も有効な選択肢です。

    ■専門家への相談はいつから始めればよいですか

    結論から言えば、できるだけ早い段階から相談を始めることをおすすめします。
    M&Aの実行を決めてから専門家を探し始めると、準備不足のまま交渉に入ってしまったり、必要な論点の洗い出しが後手に回ってしまったりするおそれがあります。

    事業承継やM&Aの検討を始めた時点、あるいはまだ具体的な話が固まっていない段階であっても、一度専門家に相談しておくことで、その後の見通しを立てやすくなります。

    ■複数の専門家に依頼すると、費用が高額になりませんか

    専門家への依頼には当然ながら費用が発生しますが、必要な論点を見落としたまま取引を進めてしまい、後になって想定外のトラブルや追加コストが発生するリスクと比較すれば、専門家への相談は決して無駄な投資ではありません。

    案件の規模や内容に応じて、どの専門家にどこまでの範囲を依頼するかを事前にすり合わせておくことで、費用対効果を意識した進め方も可能です。

    FAや顧問の専門家に相談しながら、必要な専門家の範囲を見極めていくとよいでしょう。

    PMI段階で活躍する専門家たち

    契約のクロージングをもってM&Aが完了するわけではありません。

    むしろそこからが、譲渡の効果を実際の成果へとつなげていくための重要な段階、すなわちPMI(Post Merger Integration)の始まりです。

    PMIの段階では、ガバナンスの構築や業務プロセスの統合、シナジーの創出、組織・人事の統合、ITシステムの統合、社内外のコミュニケーション設計など、経営管理上の幅広いテーマが扱われます。

    これらの課題について、PMIコンサルタントや専門家チームは、統合計画の具体的な設計、クロージング後最初の100日間に実行すべき施策を整理した行動計画(いわゆる「100日プラン」)の策定、意思決定権限の明確化などを支援します。

    策定された計画は、それで終わりではなく、進捗を継続的にモニタリングし、シナジー創出の状況や領域別分科会の運営状況を確認しながら、必要に応じて計画を修正していくことが求められます。

    興味深いのは、DDを担当した専門家が、そのままPMI段階の実務を支援するケースも多く見られるという点です。

    DDとPMIは分断された別々の工程ではなく、対象会社の実態やリスクを調査した専門家が、現実的な対応策を設計しやすく、調査の背景や前提条件についても理解しているため、スムーズに役割を果たしやすいというメリットがあるからです。

    DDで指摘された「課題」として確認されるだけでなく、買収後に「解決に向けて取り組むべきもの」として現実的に実行できるかどうかを検証するうえでも、こうした継続的な関与が意味を持ちます。

    また、PMIコンサルタントが担う役割として見落とされがちなのが、クロージング後最初の100日間に実行すべき施策を整理した「100日プラン」の策定です。

    これは、新しいガバナンス体制の立ち上げや、事業計画とシナジー創出計画のモニタリング、領域別の分科会運営など、統合初期に取り組むべき事項を具体的な行動計画として落とし込んだものです。

    M&Aは契約の締結がゴールと捉えられがちですが、実際にはクロージング後の初動こそが、その後の統合の成否を大きく左右します。

    統合初期の対応が遅れたり、方針が定まらないまま時間が経過したりすると、従業員や取引先の不安が広がり、期待していたシナジーの実現が遠のいてしまうこともあります。

    だからこそ、PMIの段階においても、専門家の計画的な支援が重要な意味を持つのです。

    このように、M&Aプロセスの全体像は、単一の専門家が完結させるものではなく、局面ごとに最適な専門家を活用することで成り立っています。

    自社の内製力と外部の専門知見を組み合わせる「融合する力」こそが、M&Aの成功確率を大きく左右するといえるでしょう。

    専門家に相談する際のポイント

    最後に、M&Aに関わる専門家へ相談する際に意識しておきたいポイントを整理しておきます。

    第一に、早い段階から複数の専門家に相談しておくことです。

    M&Aのプロセスが進んでから必要な専門家が分かることも少なくありませんが、法務・財務・税務だけでなく、業種によっては知的財産や不動産、労務といった論点が絡むこともあるため、早期に幅広く相談しておくことで、後になって想定外の問題が発覚するリスクを減らすことができます。

    第二に、各専門家の得意分野を理解したうえで依頼することです。

    弁護士、公認会計士、税理士、中小企業診断士など、それぞれの専門家には得意とする領域があります。

    自社の状況や懸念点に応じて、適切な専門家に適切なタイミングで相談することが、効率的かつ質の高い支援を受けるポイントになります。

    第三に、DDからPMIまでを見据えて専門家を選ぶことです。

    前述の通り、DDを担当した専門家がPMI段階まで継続して関与することで、スムーズな実務対応が可能になるケースがあります。

    目先の契約締結だけでなく、その後の統合プロセスまで視野に入れて専門家を選定する視点を持っておくとよいでしょう。

    第四に、専門家同士の連携がとれているかを確認することです。

    M&Aに関わる専門家は、それぞれ別の事務所に所属していることも多く、情報共有が不十分だと、同じ論点について二度手間が発生したり、専門家ごとに見解が食い違ったりすることもあります。

    FAや顧問の専門家が窓口となって全体を調整する体制を整えておくことで、こうした行き違いを防ぎ、プロセス全体をスムーズに進めやすくなります。

    まとめ

    M&Aは、経営者だけで完結するものではなく、FA、弁護士、公認会計士、税理士、司法書士、行政書士、弁理士、中小企業診断士、不動産鑑定士、社会保険労務士など、多くの専門家がそれぞれの持ち場で関わりながら進んでいく「チーム戦」です。

    Pre-M&Aの段階ではFAが、ディールの段階では弁護士や会計士・税理士が、そしてPMIの段階ではPMIコンサルタントや継続関与する専門家たちが、それぞれ中心的な役割を担います。

    どの段階で、どの専門家の力を借りるべきかをあらかじめ理解しておくことは、M&Aを円滑に進めるための大きな助けになります。

    特に、DDで洗い出された課題を、PMI段階で実際にどう解決していくかという視点は、契約締結後のM&Aの成果を大きく左右する部分であり、専門家選びの段階から意識しておく価値があります。

    M&Aを検討される際には、自社だけで抱え込まず、信頼できる専門家チームとともに、一つひとつの段階を着実に進めていかれることをおすすめします。

  • 事業承継M&Aの今後について|拡大が続く背景と今後の展望を解説

    はじめに

    後継者不在に悩む中小企業の受け皿として、事業承継M&Aという手法が広く知られるようになってきました。

    かつては一部の限られた企業が検討する特別な手法という印象を持たれがちでしたが、近年ではその位置づけが大きく変わりつつあります。

    本記事では、事業承継M&Aの潜在需要が今後どのように推移していくと見込まれているか、そしてその拡大を支える背景にはどのような要因があるのかをご紹介します。

    これから事業承継を検討される経営者の方や、M&Aに関心をお持ちの方の参考になれば幸いです。

    事業承継M&Aの潜在需要は今後も高い水準で推移する見通し

    中小企業の後継者不在という課題は、依然として深刻な状態が続いています。

    後継者が見つからないまま経営者が高齢化し、黒字であるにもかかわらず事業の継続が難しくなってしまうケースは、決して珍しいものではありません。

    こうした状況を受けて、事業承継の手段としてM&Aを選択する企業の数は、近年着実に増加してきました。

    民間調査機関による推計では、事業承継を必要とする中小企業の潜在的な数は、今後しばらくの間、高い水準で推移していくことが見込まれています。

    目先の数年だけでなく、2030年代にかけても大きく減少する兆しはなく、むしろ一定のピークを迎えたあとも高水準を維持し続けると予測されています。

    これは、後継者不在の問題が一時的な現象ではなく、日本の中小企業経営における構造的な課題であることを示しているといえるでしょう。

    概算のイメージとしては、2021年時点で8万社程度であった潜在需要が、2030年には9万5千社程度まで増加し、2035年前後の9万5千社台をピークに、その後も9万2千〜3千社程度の高い水準で推移していくと見込まれています。

    実際に、事業承継を目的としたM&Aの成約件数についても、過去と比較して着実に増加してきた経緯があります。

    特にここ数年は、年間の成約件数が従来の水準を大きく上回るペースで推移しており、事業承継M&Aが中小企業経営における現実的な選択肢として、広く浸透してきていることがうかがえます。

    こうした動きの背景には、後継者不在に悩む経営者の数が、想像以上に多いという実情があります。

    国の調査資料でも、後継者が決まっていない中小企業の経営者は100万人を超える規模にのぼるとされ、その中には、経営状態そのものは悪くないにもかかわらず、後継者が見つからないという理由だけで廃業を選ばざるを得ない企業が相当数含まれていると指摘されています。

    本業では利益が出ているのに、承継の見通しが立たないという理由だけで廃業に至ってしまうことは、地域経済や雇用の観点からも大きな損失です。

    事業承継M&Aへの関心が高まっている背景には、こうした「もったいない廃業」をできる限り減らしたいという社会的な要請もあると考えられます。

    「存続」から「成長」へ 事業承継M&Aの新たな位置づけ

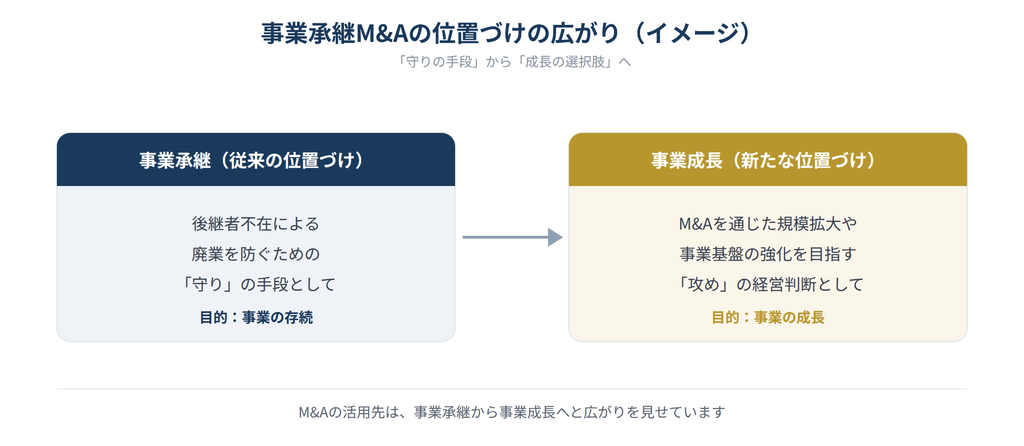
    これまで事業承継M&Aは、どちらかといえば「廃業を防ぐための手段」として語られることが多くありました。

    後継者がいない企業を、M&Aによって第三者に引き継いでもらうことで、雇用や技術、取引関係を守るという、いわば守りの側面が強調されてきたのです。

    しかし近年は、こうした位置づけに変化の兆しが見られます。

    国の中小企業政策においても、単に廃業を防ぐという視点だけでなく、M&Aを通じて中小企業がより大きな規模へと成長していくことを後押しする方向性が打ち出されるようになってきました。

    具体的には、売上規模が中堅企業クラスに匹敵するような企業をM&Aの活用も含めて数多く生み出していこうという考え方です。

    つまり、事業承継M&Aは「後継者がいないから仕方なく選ぶ手段」ではなく、「自社をより成長させるための前向きな経営判断」としても捉えられるようになってきているのです。

    売り手にとっては、単独での事業継続が難しい状況を乗り越える手段であると同時に、買い手にとっては、自社の規模拡大や事業基盤の強化を実現するための有力な選択肢となっています。

    事業承継M&Aが拡大を続ける3つの背景要因

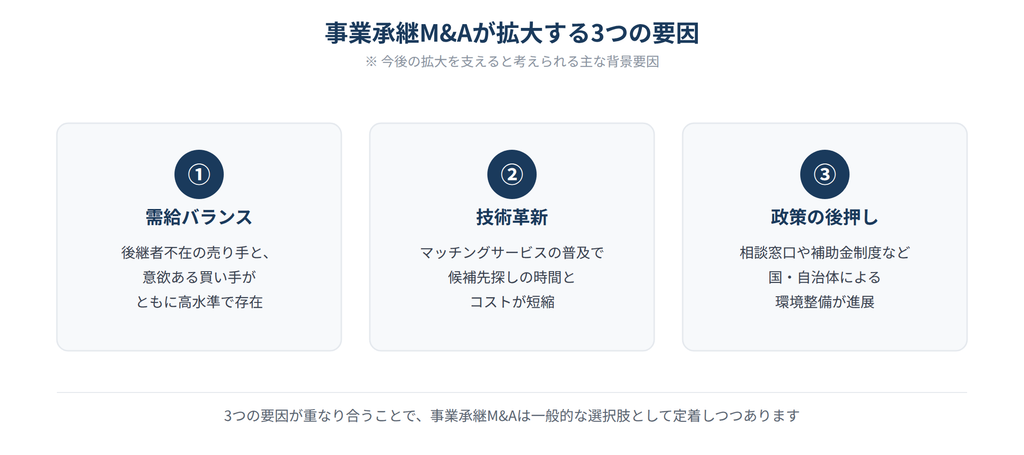
    このように事業承継M&Aが今後も拡大していくと見込まれる背景には、大きく3つの要因があると考えられます。

    ① 需給バランスの構造的な偏り

    第一に、売り手と買い手の需給バランスが挙げられます。

    後継者不在に悩む中小企業は、今後も一定数存在し続けると見込まれており、譲渡を検討する売り手の数は高水準を維持すると考えられます。

    その一方で、買い手側の意欲も旺盛です。

    事業拡大を目指す企業に加えて、投資ファンドなど、M&Aを通じた収益機会を積極的に狙う買い手も増えてきました。

    売り手・買い手の双方に一定の厚みがある状態が続くことで、M&Aによるマッチングの機会そのものが増えていくという構造になっています。

    ② 技術革新によるプロセスの効率化

    第二に、技術革新による環境整備です。

    インターネット上でM&A案件の情報を取り扱うマッチングサービスやプラットフォームが普及したことで、これまで専門家への相談や人脈に頼らざるを得なかった相手先探しが、以前よりも効率的に行えるようになってきました。

    候補先の選定にかかる時間やコストが短縮される傾向にあることも、M&Aを検討するハードルを下げる一因となっています。

    今後は、こうした技術の活用がさらに進んでいくことで、プロセス全体の効率化が一段と進むことが期待されます。

    ③ 国や自治体による政策的な後押し

    第三に、政策面での後押しです。

    国は中小企業の事業承継問題を、日本経済全体に関わる重要な課題として位置づけ、各種の支援策を打ち出してきました。

    相談窓口の整備や補助金制度の拡充、M&Aに関するガイドラインの策定などがその一例です。

    こうした環境整備が進むことで、専門家に相談するハードルが下がり、資金面での不安を抱える企業であっても、M&Aという選択肢を現実的に検討しやすくなっています。

    国・自治体・業界団体がそれぞれの立場から協力し、事業承継M&Aを後押しする体制づくりが進められている点も、今後の拡大を支える重要な要素といえるでしょう。

    もはや特別な選択肢ではない 一般化する事業承継M&A

    こうした3つの要因が重なり合った結果、事業承継M&Aは、一部の企業だけが検討する特別な手法から、多くの中小企業にとって現実的な選択肢のひとつへと変わりつつあります。

    取引の実績が積み重なるにつれて、M&Aのプロセスや相場観についての情報も以前より広く共有されるようになり、経営者が安心して検討できる環境が少しずつ整ってきているといえるでしょう。

    もちろん、だからといって誰にとっても簡単に進められるものではありません。

    相手先の選定や条件交渉、契約内容の確認など、専門的な知識や経験を要する場面は依然として多く存在します。

    だからこそ、早い段階からM&A専門家に相談し、自社の状況に合った進め方を一緒に検討していくことが大切です。

    事業承継M&Aを検討する際に意識しておきたいこと

    最後に、事業承継M&Aを検討する際に意識しておきたいポイントを、簡単に整理しておきます。

    第一に、できるだけ早い段階から準備を始めることです。

    後継者不在の問題は、経営者の高齢化とともに深刻さを増していきます。

    体力や判断力に余裕があるうちに検討を始めておけば、相手先探しにかけられる時間も長くなり、結果として選択肢の幅も広がります。

    逆に、経営状態が悪化してから慌てて動き出すと、交渉力の面でも不利になりやすい点には注意が必要です。

    第二に、自社の強みや事業価値を客観的に把握しておくことです。

    自社がどのような点で評価されうるのかをあらかじめ理解しておくことは、相手先探しや条件交渉を進めるうえで大きな助けになります。

    決算書の数字だけでなく、取引先との関係性や技術力、従業員の定着率といった、数値に表れにくい強みも整理しておくとよいでしょう。

    第三に、信頼できる専門家に相談することです。

    M&Aには法務・税務・労務など、幅広い専門知識が求められます。

    一人で抱え込まず、早めに専門家の力を借りることが、円滑な事業承継につながります。

    特に、契約書の内容確認や許認可の引継ぎといった手続き面は、専門家のサポートを受けながら進めることで、思わぬトラブルを避けやすくなります。

    まとめ

    事業承継M&Aの潜在需要は、今後も高い水準で推移していくことが見込まれており、その拡大を支える背景には、需給バランスの構造、技術革新によるプロセスの効率化、そして国や自治体による政策的な後押しという3つの要因があります。

    これらの要因が重なり合うことで、事業承継M&Aは「特別な選択肢」から「一般的な経営判断のひとつ」へと、その位置づけを変えつつあります。

    後継者不在という課題に直面している経営者の方にとっても、また自社の成長戦略としてM&Aを検討している経営者の方にとっても、事業承継M&Aを取り巻く環境は、今後さらに整備が進んでいくことが期待されます。

    ご自身の状況に合わせて、早めに専門家へ相談しながら、最適な選択肢を検討していかれることをおすすめします。

  • M&Aの進め方について|プロセスの全体像を売り手・買い手の両面から解説

    はじめに

    M&Aと一口に言っても、そのプロセスは事前の準備から相手先の選定、交渉、契約、そして譲渡後の引継ぎまで、多くの段階を経て進んでいきます。

    それぞれの段階には押さえておくべき意味があり、また見落とすと後々のトラブルにつながりかねない注意点も存在します。

    初めてM&Aを検討される方にとっては、全体としてどのくらいの期間がかかり、どのような順序で何を行っていくのかが見えにくく、不安を感じられることも少なくありません。

    本記事では、M&A支援の実務に携わる立場から、M&Aの進め方について、各段階の具体的な内容や、売り手・買い手それぞれの視点も交えながら解説します。

    M&Aプロセスの全体像

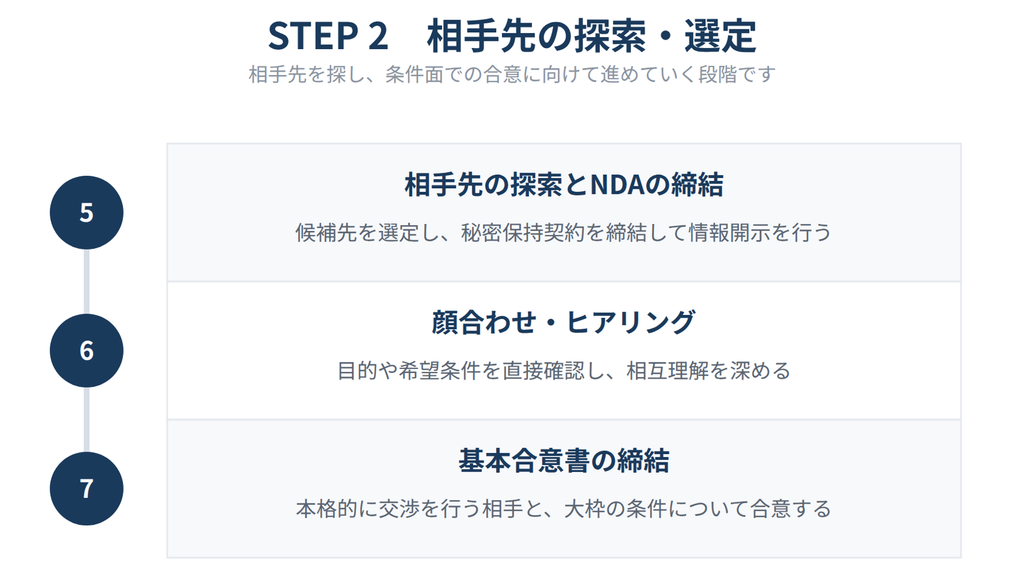
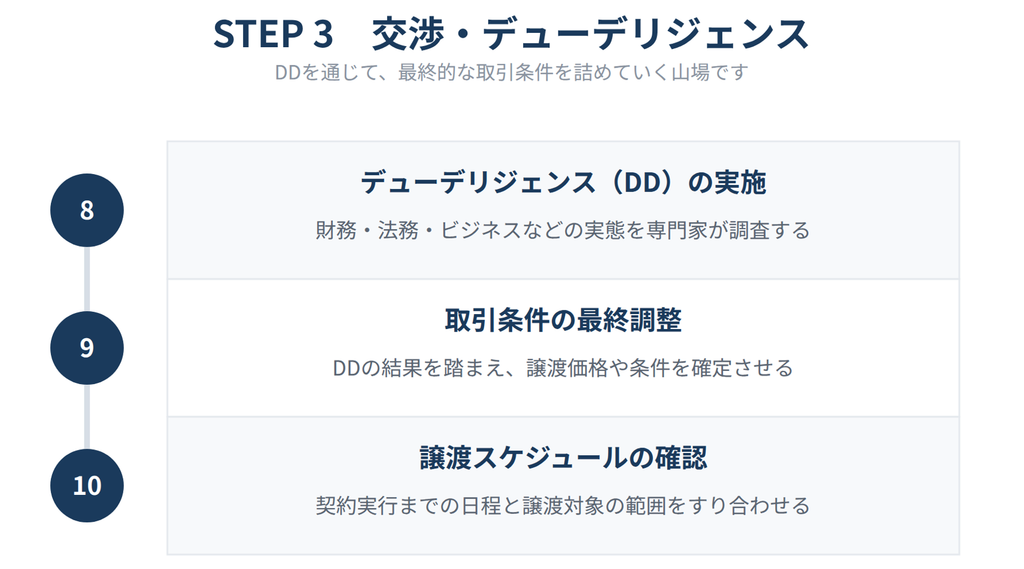
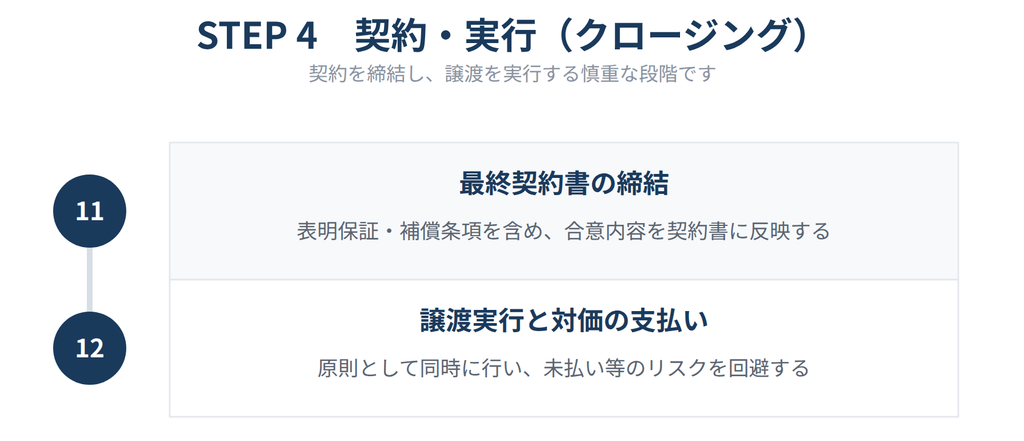
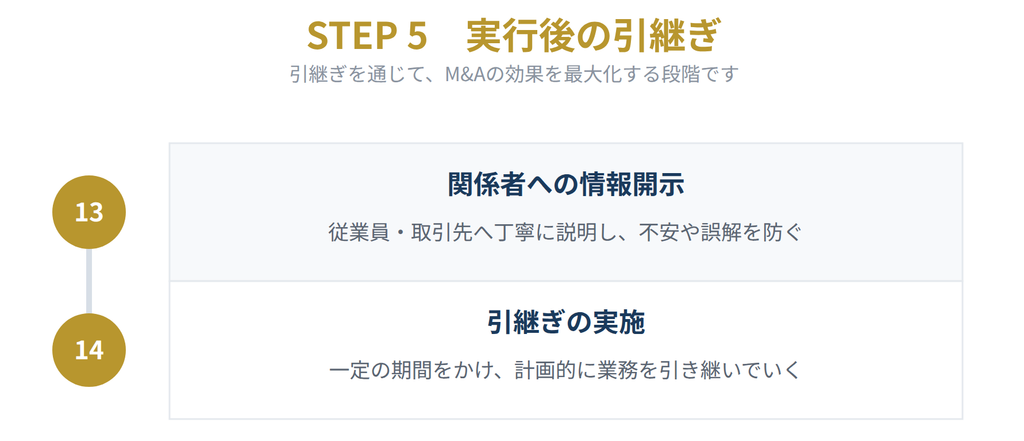
    M&Aのプロセスは、大きく分けて「事前準備」「相手先の探索・選定」「交渉・デューデリジェンス(DD)」「契約・実行(クロージング)」「実行後の引継ぎ」という五つの段階で進んでいきます。

    さらにこの五つの段階は、実務上、合計で14ほどの具体的なステップに細分化することができます。

    案件の内容によって前後することもありますが、おおむねこの順序で話が進んでいくとイメージしておくと、全体の見通しが立てやすくなります。

    以下の各章では、STEPごとに具体的なステップの内容を図とあわせて解説していきます。

    M&Aは、契約を締結して対価の支払いを終えれば完了するというものではありません。

    むしろ、譲渡が完了した後にどのように会社や事業を引き継ぎ、運営していくかによって、そのM&Aが成功したといえるかどうかが決まってきます。

    そのため、各段階を丁寧に進めていくことはもちろん、実行後の段階まで見据えて準備を進めていくことが大切です。

    全体としてどのくらいの期間を要するかは案件によって大きく異なりますが、事前準備から相手先の選定、交渉・DD、契約の締結に至るまで、半年から一年程度を要することも珍しくありません。

    相手先がなかなか見つからない場合や、DDの過程で想定外の論点が見つかった場合には、さらに期間が延びることもあります。

    M&Aを検討し始める段階から、ある程度時間に余裕を持ったスケジュール感を持っておくことが望ましいといえます。

    以下では、五つの段階ごとに、それぞれの具体的なステップの内容を見ていきます。

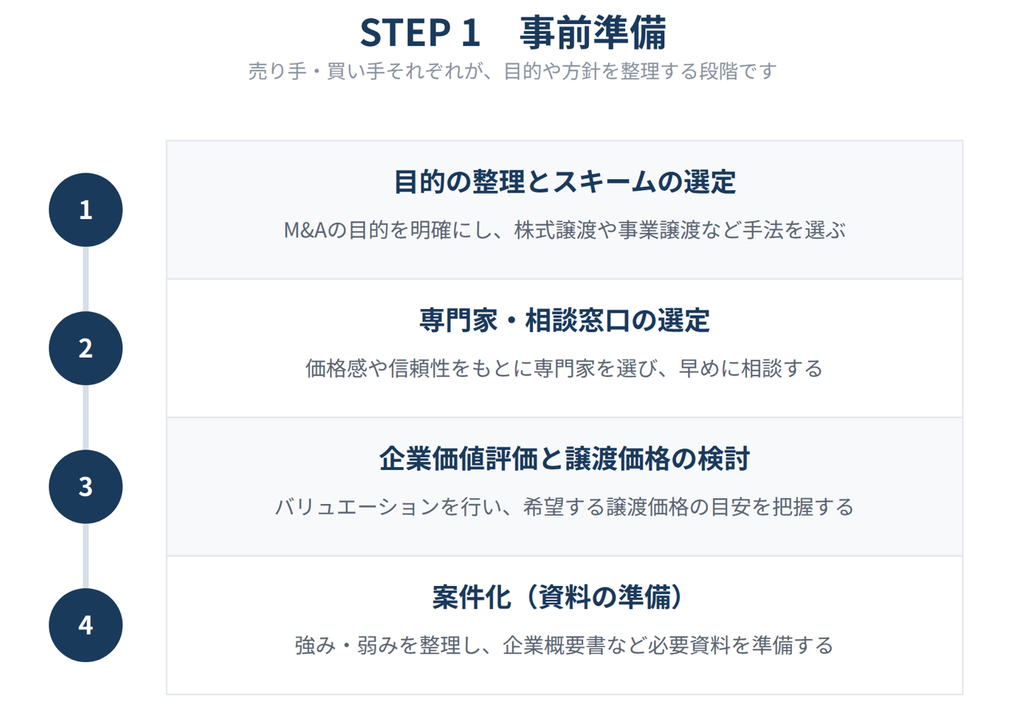
    STEP1 事前準備

    M&Aの第一段階は、売り手・買い手のいずれにとっても、自らの目的や方針を整理することから始まります。

    この段階での検討が丁寧であるほど、その後のプロセス全体がぶれにくくなります。

    1. 目的の整理とスキームの選定

    売り手の立場では、まず何のためにM&Aを行うのかという目的を整理することが出発点になります。

    後継者不在の解消を目的とするのか、事業の一部を整理したいのかによって、選ぶべき手法(スキーム)は変わってきます。

    株式譲渡と事業譲渡のいずれを選ぶかによって、手続きの進め方や税務上の取り扱いが大きく異なるため、目的に即した手法をこの段階で見極めておくことが重要です。

    買い手の立場では、自社の状況や業界の動向を分析したうえで、M&Aによって何を実現したいのかという戦略を整理していきます。

    目的や譲り受けたい事業のイメージが明確であるほど、その後の検討がぶれにくくなります。

    2. 専門家・相談窓口の選定

    M&Aの実務には専門的な知識が数多く関わるため、信頼できる専門家や相談窓口を早い段階で見つけておくことが望ましいといえます。

    価格感や実績、対応の丁寧さなどを踏まえて、自社に合った相談先を選んでいきます。

    公的な相談窓口も用意されているため、M&Aの緊急性がそれほど高くない場合であっても、まずは話を聞いてみるという姿勢で差し支えありません。

    早めに相談先を確保しておくことで、いざ具体的な話が動き出したときにも、落ち着いて対応しやすくなります。

    3. 企業価値評価と譲渡価格の検討

    売り手にとっては、自社の企業価値評価(バリュエーション)を行い、譲渡価格の一定の目安を把握しておくことが必要です。

    評価の手法にはいくつかの種類があり、算定される金額には一定の幅が生じることも珍しくありません。

    この目安を踏まえたうえで、希望する譲渡価格を検討していきます。

    買い手にとっては、この段階から買収資金の準備を始めることが望ましく、自己資金の確保に加えて、補助金や融資を活用する場合には、申請方法や必要な期間についても早めに確認しておくことが求められます。

    4. 案件化(資料の準備)

    売り手は、自社の強みや弱み、譲渡の対象となる資産を洗い出し、専門家の力も借りながら、買手候補に会社の概要を伝えるための資料(企業概要書)を準備していきます。

    財務諸表など、検討に必要な資料もあわせて整えておく必要があります。

    買い手は、この段階までに、希望する業種や事業規模、エリアといった条件を整理して優先順位をつけておくことで、数多くの案件情報の中から自社に合った案件を効率よく見極めやすくなります。

    STEP2 相手先の探索・選定

    準備が整うと、次はいよいよ相手先を探し、絞り込んでいく段階に入ります。ここでの進め方次第で、その後の交渉全体の土台が大きく左右されます。

    5. 相手先の探索とNDAの締結

    売り手側では、買手候補となり得る先から関心が示された場合、秘密保持契約(NDA)を締結したうえで、より詳細な情報を開示していきます。

    買い手側では、会社が特定されない形の資料(いわゆるノンネームシート)などを確認し、関心を持った案件について秘密保持契約を締結したうえで、交渉を申し入れていく流れになります。

    NDAの締結は、双方が安心して具体的な情報のやり取りを進めるための前提となる、重要な手続きです。

    6. 顔合わせ・ヒアリング

    双方に関心が一致すると、実際に顔を合わせての面談(トップ面談)が行われます。

    この面談では、M&Aの目的や、対象となる事業への想い、希望する条件などについて、お互いにヒアリングを行っていきます。

    売り手側は、買い手が本当に事業の継続を目的としているのか、資金力や資金調達の見通しは十分かといった点を見極める必要があります。

    買い手側も、売り手の希望条件と自社の考えに大きな隔たりがないかをあらかじめ確認しておくとともに、一方的な質問に終始せず、自社の考えや将来のビジョンを丁寧に伝え、相互の理解を深めていく姿勢が求められます。

    7. 基本合意書の締結

    面談を経て、本格的に交渉を進めたい相手が見つかった場合には、基本合意書を締結する段階に進みます。

    基本合意書には、この時点での譲渡価格や取引条件の大枠が記載されますが、これらの条件には、原則として法的な拘束力はなく、その後のデューデリジェンスの結果などを踏まえて変更され得るものであるという点は、売り手側としてあらかじめ理解しておく必要があります。

    一方で、買い手側にとっては、売り手が他の相手と並行して交渉を続けることを防ぐため、独占的に交渉を行う権利(独占交渉権)などを基本合意書に盛り込んでおくことが一般的です。

    STEP3 交渉・デューデリジェンス

    基本合意に至ると、M&Aの山場ともいえる、デューデリジェンス(DD)と条件調整の段階に入ります。

    8. デューデリジェンス(DD)の実施

    DDとは、買い手が対象会社や対象事業の実態を詳しく調査するプロセスであり、財務・税務・法務・ビジネスといった分野を中心に、専門家の力も借りながら進められます。

    売り手側には、買い手が行うDDに協力し、求められた資料を誠実に開示することが求められます。

    都合の悪い情報を隠したり、開示すべき情報を漏らしたりすると、後になって契約解除や損害賠償といった重大なトラブルに発展するおそれがあるため、不利になり得る情報であっても、譲渡前に正確に開示しておくことが欠かせません。

    買い手側にとっても、DDは買収の可否や条件を判断するうえでのリスクを事前に洗い出すための重要なプロセスであり、省略してしまうと、譲渡後に想定外の問題が発覚するリスクが大きく高まってしまいます。

    9. 取引条件の最終調整

    DDの結果、当初の想定とは異なる事実が判明した場合には、取引条件の最終的な調整が行われます。

    買い手側が譲渡価格の減額交渉を行う場合には、その根拠を明確に示すことが重要であり、根拠が曖昧なまま交渉を進めると、売り手側との関係が悪化し、最悪の場合には交渉が決裂してしまうこともあります。

    売り手側も、DDによって予期せぬ事実が明らかになった場合には、必要に応じて譲渡価格への反映に応じる柔軟さが求められる場面があります。

    あわせて、経営者保証や担保が設定されている場合には、名義の変更などが可能かどうかを、金融機関等へ事前に相談しておくことも欠かせません。

    10. 譲渡スケジュールの確認

    契約の実行までのスケジュールについても、この段階で双方がすり合わせていきます。

    譲渡の対象となる資産や負債の範囲を正確に定め、認識の齟齬が生じないよう丁寧に確認するとともに、契約書上でも譲渡の対象を明確にしておくことが重要です。

    スケジュールの調整が不十分なまま契約に進んでしまうと、後になって対象の範囲について認識の違いが表面化し、トラブルに発展することもあるため、この段階での確認は決して軽視できません。

    STEP4 契約・実行(クロージング)

    条件が整うと、法的な拘束力を持つ最終契約書を締結し、株式や事業の譲渡の実行と対価の支払いを行う段階に進みます。

    専門家の関与が特に重要となる、慎重な対応が求められるフェーズです。

    11. 最終契約書の締結

    最終契約書には、それまでの交渉で合意した内容を正確に反映させる必要があります。

    特に、譲渡後に、契約内容と実態との相違(表明保証違反)を理由として、売り手側が過度な責任を負うことがないよう、責任の範囲をどこまでとするかについては、専門家の支援を受けながら慎重に定めておくことが望ましいといえます。

    DDだけですべてのリスクを把握し尽くすことは難しいため、双方にとって過度な負担とならない範囲で、表明保証に関する条項を設けておくことも一般的です。

    当事者間だけで契約書を作成すると、条項の見落としや認識の齟齬が生じやすいため、可能な限り専門家の支援を受けることが望ましい場面です。

    12. 譲渡実行と対価の支払い

    最終契約書の締結後、株式や事業の譲渡の実行と、対価の支払い(クロージング)を行います。

    「譲渡を実行したのに対価が支払われない」「対価を支払ったのに譲渡が実行されない」といった事態を避けるため、譲渡の実行と支払いは原則として同時に行うことが基本とされています。

    対価を分割で支払う取り決めをする場合には、支払いの遅延などのリスクが生じやすくなるため、こうした点もあらかじめ十分に検討しておく必要があります。

    また、事業譲渡の場合には、契約関係や許認可などの切り替えが個別に発生するため、それぞれの手続きについて、無理のないスケジュールを組んでおくことが重要になります。

    STEP5 実行後の引継ぎ

    契約の実行をもってM&Aが終わるわけではなく、むしろここからが、譲渡の効果を最大限に引き出すための重要な段階になります。

    13. 関係者への情報開示

    売り手側にとっては、従業員や取引先など、関係者への情報開示をどのように行うかが大きな関心事になります。

    特に社内向けの説明については、伝聞や断片的な情報によってM&Aの実施が伝わってしまうと、従業員の不安や誤解を招きやすいため、できるだけ全員がそろう機会を設けて、正確な情報を伝えることが望ましいとされています。

    買い手側にとっても、譲渡後のできるだけ早い段階で、従業員とのコミュニケーションの場を設け、今後の処遇や方針について丁寧に説明し、不安を和らげていくことが欠かせません。

    こうしたコミュニケーションを軽視すると、従業員の離職を招くおそれがあります。

    14. 引継ぎの実施

    最後に、一定の引継ぎ期間を設け、業務の進め方や取引先との関係性などを計画的に伝えていく段階に入ります。

    買い手側は、引継ぎの際にやるべきことをあらかじめ一覧化しておくと、進捗を管理しやすくなります。

    この段階で無理な業務変更や急激な改革を行うと、従業員や取引先、既存の顧客の離反を招くおそれがあるため、対象会社の実情を踏まえながら、段階的に進めていく慎重さが求められます。

    引継ぎ期間の長さや、引継ぎに関わる売り手側の処遇についても、事前に十分すり合わせておくことが望ましいポイントです。

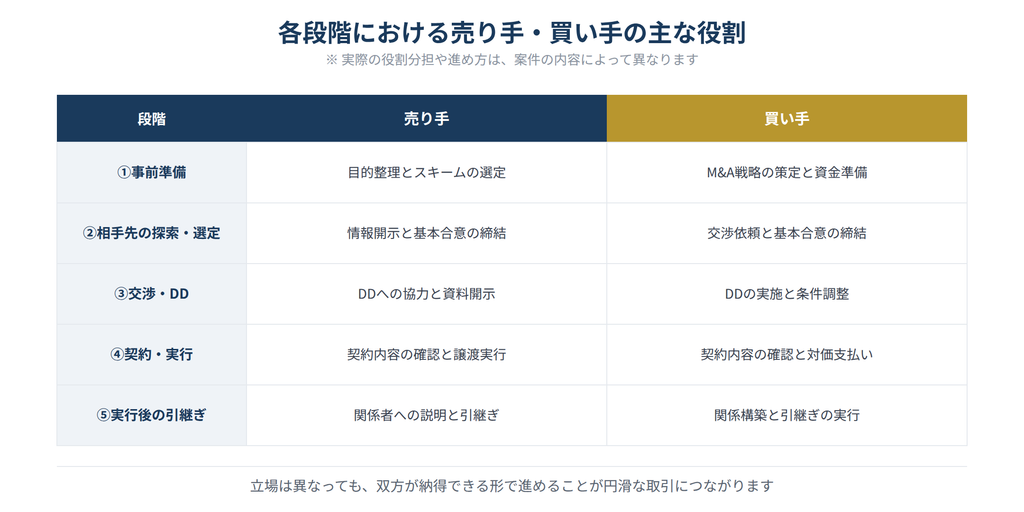
    (下図は、ここまで見てきた各段階における、売り手・買い手それぞれの主な役割を整理したものです)

    M&Aを円滑に進めるためのポイント

    ここまで見てきたように、M&Aには14ものステップがあり、それぞれに固有の注意点が存在します。

    プロセス全体を円滑に進めるためには、いくつか意識しておきたいポイントがあります。

    第一に、早い段階から専門家に相談することです。

    M&Aの手法の選定や資料の準備、契約書の内容確認など、専門的な知識を要する場面は多く、自己流で進めてしまうと、思わぬ見落としにつながりかねません。

    緊急性が高くない段階であっても、早めに相談しておくことで、その後の判断がしやすくなります。

    第二に、それぞれの段階にどのくらいの時間がかかり得るかを見込んだうえで、余裕を持ったスケジュールを組むことです。

    相手先の選定やDD、契約交渉には、想定以上に時間を要することも珍しくありません。

    第三に、相手方への誠実な情報開示と、丁寧なコミュニケーションを心がけることです。

    M&Aは、売り手・買い手という立場の違いはあっても、双方が納得できる形で進めていくべきものです。

    不利な情報を隠したり、一方的な条件を押し付けたりする姿勢は、後のトラブルの原因になります。

    第四に、実行後の引継ぎまでを見据えて、各段階の判断を行うことです。

    目先の条件だけにとらわれて相手先を選んだり、契約書の内容を詰め切らないまま実行してしまったりすると、譲渡後になって想定外の問題が表面化することがあります。

    常に、実行後にどのような状態を目指すのかを意識しながら、プロセス全体を進めていく視点が大切です。

    まとめ

    M&Aのプロセスは、事前準備、相手先の探索・選定、交渉とデューデリジェンス、契約とクロージング、そして実行後の引継ぎという五つの段階、さらに細かく見れば14のステップを経て進んでいきます。

    それぞれの段階には固有の意味と注意点があり、売り手・買い手のいずれの立場であっても、各段階で何を確認し、何に気をつけるべきかをあらかじめ理解しておくことが、円滑な取引につながります。

    (下図は、ここまで見てきたM&Aプロセス全体の流れを、一枚にまとめたものです)

    M&Aは、契約の締結や対価の支払いがゴールではなく、譲渡後の引継ぎまでを見据えて初めて、その効果を十分に発揮するものです。

    M&Aを検討される際には、プロセス全体の流れをあらかじめ把握したうえで、専門家の力も借りながら、一つひとつの段階を丁寧に進めていかれることをおすすめします。

  • M&Aで活用できる補助金と、採択を勝ち取るためのポイントについて

    はじめに

    M&Aを実行するにあたっては、専門家への報酬やデューデリジェンス(DD)費用、そして成立後のPMI(統合プロセス)に関する費用など、さまざまな場面でまとまった費用が発生します。

    こうした費用の負担を軽減する手段として、近年注目されているのが国や自治体が用意している補助金制度です。

    事業承継やM&Aを後押しする補助金制度は年々拡充されており、活用できる場面も多岐にわたります。

    もっとも、補助金は申請すれば必ず受け取れるものではなく、審査を経て採択されなければ活用することはできません。

    本記事では、M&Aの実務支援に携わる立場から、M&Aやその後のPMIで活用が期待できる代表的な補助金と、申請の採択を勝ち取るために押さえておきたいポイントについて解説します。

    なお、補助金は年度ごとに公募の内容や金額、要件が見直されることが多い制度です。

    本記事で紹介する内容は、直近の公募における制度概要を踏まえたものですが、実際に申請を検討される際には、必ず最新の公募要領を確認し、専門家に相談されることをおすすめします。

    あくまで資金調達の選択肢の一つとして、M&Aの計画とあわせて検討していただければと思います。

    M&Aで活用できる主な補助金

    M&Aに関連して活用が期待できる補助金にはいくつかの種類がありますが、ここでは代表的な三つの制度を取り上げます。

    ①事業承継・M&A補助金

    事業承継・M&A補助金は、経営資源を円滑に次の世代や買手に引き継ぐことや、成長戦略としてのM&Aを後押しすることを目的とした補助金です。

    以前実施されていた事業承継・引継ぎ補助金の考え方を引き継ぐ形で整理された制度であり、複数の申請枠が設けられています。

    このうち、第三者へのM&Aの場面で活用できる主な枠として、専門家活用枠、PMI推進枠、廃業・再チャレンジ枠の三つが挙げられます。

    専門家活用枠は、経営資源の譲渡または譲受を行う事業者を対象とする枠で、売手・買手のどちらも申請することができます。

    M&Aを実施する際に必要となる専門家への手数料や、マッチングプラットフォームの利用料、デューデリジェンスにかかる費用などが、補助の対象経費として想定されています。

    補助上限は、直近の公募では売手側・買手側のいずれも600万円から800万円程度とされており、買手側が一定規模以上の売上高に関する特例を利用する場合には、上限が2,000万円まで引き上げられるとされています。

    PMI推進枠は、M&Aの成立後にPMIに取り組む買手側の事業者を対象とする枠です。

    PMIを進めるための専門家からの経営支援や、ITシステムの統合、設備の拡充などにかかる費用が、補助の対象経費として想定されています。

    補助上限は、専門家の活用にかかる費用で150万円程度、事業の統合に関する投資で800万円から1,000万円程度とされています。

    M&Aは成立後の統合プロセスこそが成果を左右するとよくいわれますが、この枠はまさにその統合段階を資金面から後押しするものといえます。

    廃業・再チャレンジ枠は、事業承継やM&Aの検討・実施に伴って廃業等を行う売手側の事業者を対象とする枠です。

    他の事業へ再挑戦するために現在の事業を廃業する費用や、自身のこれまでの経営経験を活かして新たな道に進むための費用などが対象として想定されており、補助上限は150万円程度とされています。

    この枠は、他の枠と併用して活用することもできるとされています。

    これらの枠に共通する注意点として、単に経営資源を引き継ぐだけでなく、その承継によって生産性の向上や付加価値の増加といった具体的な効果が見込めることを、申請の中で示す必要があるとされています。

    また、補助金には公募の時期が定められているため、M&Aのスケジュールと公募のタイミングとをあらかじめ調整しておくことも実務上のポイントになります。

    さらに、補助金を受け取った後には、実際の取り組み状況や効果について報告する義務が課されており、計画から大きく外れた場合には、補助金の返還を求められることがある点にも注意が必要です。

    ②中小企業新事業進出促進補助金

    中小企業新事業進出促進補助金は、既存の事業とは異なる新たな事業分野への進出を促進することを目的とした補助金です。

    新たな市場や、付加価値の高い事業への進出にかかる設備投資などで活用することが想定されており、機械装置の導入やシステムの構築を中心に、建物にかかる費用や広告宣伝費など、比較的幅広い経費が対象となり得ます。

    M&Aの場面では、買手が新規事業への参入手段としてM&Aを活用する際や、譲り受けた事業において新たな商品・サービスを展開する際に、この補助金の活用が期待できます。

    補助の対象となる経費も比較的幅広く、機械装置やシステムの構築費用を中心としながら、建物に関する費用や広告宣伝費なども対象に含まれ得るとされています。

    補助額は従業員数などの企業規模に応じて変動し、規模の大きい事業者では数千万円規模に達する場合もあるとされています。

    M&Aによって新たな事業領域に進出しようとする買手にとっては、対象会社の設備投資や新商品・新サービスの展開を後押しする資金として活用できる可能性があります。

    この補助金を活用するにあたっては、従業員の賃上げに関する要件が設けられている点に注意が必要です。

    給与の総額を一定の水準以上に引き上げる計画を示すことが求められるため、従業員を雇用していない事業者は対象外となる点も、あわせて押さえておきたいポイントです。

    ③IT導入補助金

    IT導入補助金は、中小企業・小規模事業者が業務の効率化や売上の向上を図るために、会計ソフトや顧客管理システム、ECサイトの構築といったITツールを導入する際の費用を支援する補助金です。

    M&Aにおいては、譲り受けた企業でITツールの導入が十分に進んでいないケースも少なくなく、譲受後の業務効率化を図る際に活用が見込めます。

    この補助金の特徴的な点は、あらかじめ国に登録されたIT導入支援事業者と一体になって、申請から導入、実績報告までのプロセスを進めることが求められることです。

    申請者が単独で複雑な手続きを行う必要がない一方で、補助の対象となるITツールは、事前に登録されたものに限られるため、導入を検討しているツールが対象に含まれているかどうかを、事前に確認しておくことが欠かせません。

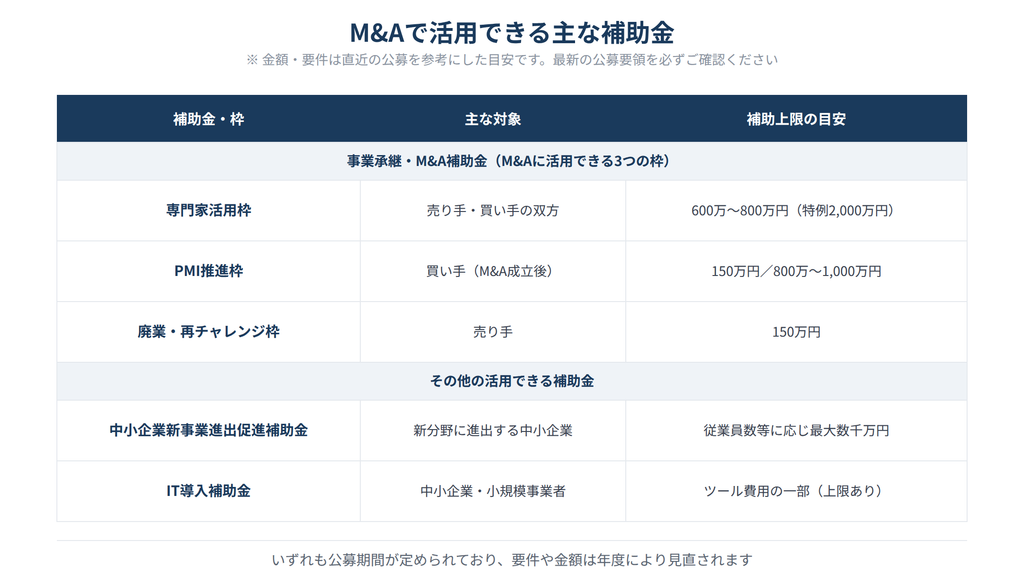
    (下図は、ここまで紹介した補助金の主な対象者と補助上限の目安を整理したものです)

    補助金申請の採択を勝ち取るためのポイント

    補助金は、申請すれば自動的に受け取れるものではなく、審査を経て採択されなければ活用することはできません。

    近年は事業承継・M&A関連の補助金への応募が増えていることもあり、審査の競争は決して緩やかではありません。

    ここでは、採択の可能性を高めるために意識しておきたい五つのポイントを紹介します。

    一つ目は、その補助金が掲げている政策の目的と、自社の取り組みとの結びつきを明確に示すことです。

    補助金は、生産性の向上や地域経済の活性化、賃上げの実現といった、国や自治体が抱える政策課題を解決するための手段として用意されています。

    単に予算を使い切るための計画ではなく、その取り組みによってどのような政策課題の解決につながるのかを、具体的に示すことが求められます。

    二つ目は、実現可能性を伴った、無理のない計画を示すことです。

    多くの補助金は、費用を立て替えたうえで、後から補助を受け取る後払いの仕組みを採用しています。

    交付が決まった後に計画どおりに実行できなければ、自己資金での対応を迫られるおそれもあるため、目標や活動内容、予算、スケジュールに矛盾や無理がないかを、あらかじめ十分に検証しておく必要があります。

    三つ目は、解決すべき課題、その解決策、そして期待される成果までの流れに、一貫したロジックを持たせることです。

    断片的な数字や技術的な説明だけでは、事業の全体像が伝わりにくくなります。

    第三者が読んでも納得できる筋道立った説明ができているかどうかを、申請書を作成する段階で確認しておくことが大切です。

    四つ目は、自社の取り組みの優位性を、客観的な根拠とともに示すことです。

    補助金には多くの応募が集まるため、ありきたりな内容では埋もれてしまいます。

    市場における自社の位置づけや、第三者からの認証、具体的な実績といった客観的なデータを添えることで、申請者の主観だけに頼らない説得力のある説明になります。

    五つ目は、専門家など第三者の視点を取り入れることです。

    申請者自身は、どうしても自社の計画を高く評価しがちです。

    専門家やコンサルタント、金融機関などの第三者から意見をもらい、計画の弱点やリスクを洗い出しておくことで、計画の信頼性を高めることができます。

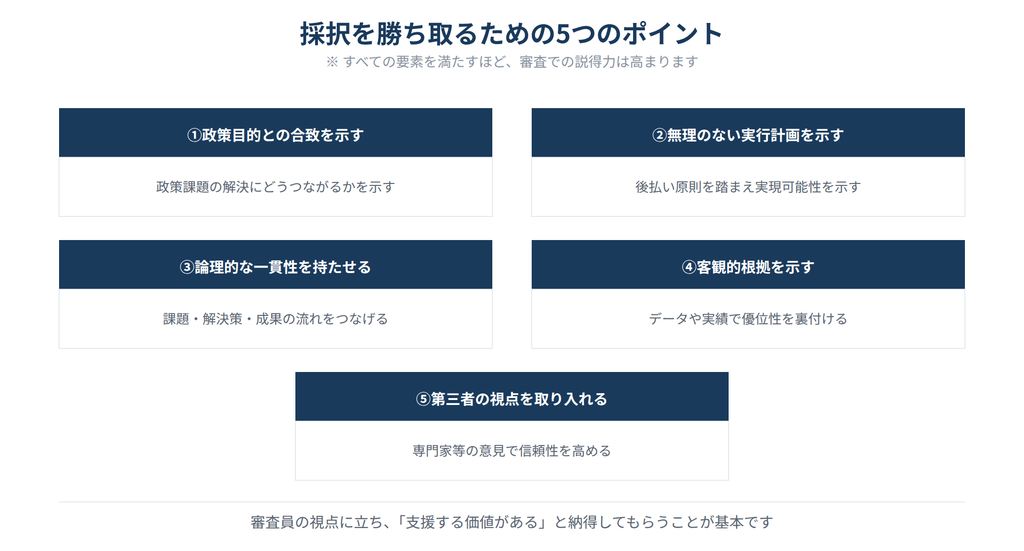
    (下図は、この五つのポイントを整理したものです)

    補助金を活用するうえでの注意点

    補助金の活用を検討する際には、いくつか押さえておくべき注意点があります。

    まず、補助金には公募の期間が定められており、思い立ったときに通年でいつでも申請できるわけではありません。

    M&Aの実行時期と公募のスケジュールが噛み合わない場合には、活用できる補助金の選択肢が限られてしまうこともあるため、M&Aの検討を始める段階から、活用できそうな補助金の公募スケジュールを把握しておくことが望ましいといえます。

    次に、補助金は交付決定後の実行状況について、一定期間にわたり報告義務が課されるのが一般的です。

    計画どおりに実行されなかった場合や、申請内容と実態が大きく異なると判断された場合には、受け取った補助金の返還を求められることもあります。

    補助金はあくまで計画に基づいて交付されるものであるという前提を踏まえ、実行可能な計画を立てることが重要です。

    最後に、補助金の制度内容や金額、要件は、年度ごとの予算や政策の方針によって見直されることが少なくありません。

    ある年度で活用できた補助金が、翌年度には内容が変更されていたり、募集自体が行われなかったりすることもあります。

    M&Aや補助金の活用を検討される際には、常に最新の公募要領を確認し、必要に応じて専門家に相談しながら進めることをおすすめします。
    専門家の力を借りることの意味

    補助金の申請書は、決められた様式に必要事項を記入すれば足りるという単純なものではなく、事業計画としての説得力が問われる書類です。

    特に事業承継・M&A補助金のように、M&Aの実行と密接に関わる補助金の場合、M&Aの契約内容やスキーム、対象会社の実態を正確に踏まえたうえで、補助金の審査基準に沿った形で計画を組み立てる必要があります。

    補助金申請に明るい行政書士などの専門家は、申請書類の作成や公募要領の読み解きに関するノウハウを持っています。

    また、M&Aの実行段階から関与している専門家であれば、対象会社の状況やM&Aの目的を踏まえたうえで、補助金の申請内容に一貫性を持たせやすいという利点もあります。

    補助金の活用を検討する際には、M&Aの支援を行っている専門家に、補助金の申請支援まで含めて相談してみるのも一つの方法です。

    自社だけで申請書類を作成する場合と比べて、審査で見られるポイントを踏まえた、説得力のある計画書に仕上げやすくなります。

    まとめ

    M&Aの実行やその後のPMIには、専門家費用やシステム投資など、まとまった費用がかかる場面が少なくありません。

    事業承継・M&A補助金や中小企業新事業進出促進補助金、IT導入補助金といった制度をうまく活用することができれば、資金面の負担を軽減しながらM&Aを進めることが可能になります。

    もっとも、補助金は審査を経て採択されて初めて活用できるものであり、政策目的との結びつきや計画の実現可能性、客観的な根拠に基づく説得力のある申請書を用意することが欠かせません。

    制度の内容や要件は年度ごとに変わり得るものですので、M&Aを検討される際には、最新の情報を確認しながら、専門家の力も借りて、余裕を持って計画的に準備を進めていかれることをおすすめします。
    補助金はあくまでM&Aを後押しする一つの手段であり、目的化しすぎないことも大切です。

  • PMIについて|M&Aを「成功」で終わらせるための統合プロセスを解説

    はじめに

    M&Aは、契約を締結し、株式や事業の譲渡が完了した時点がゴールだと考えられがちです。

    しかし、実際にM&Aの成果が問われるのは、むしろ譲渡が完了した後の期間です。

    買収した会社や事業を実際にどのように運営し、当初思い描いていた目的をどのように実現していくかによって、そのM&Aが成功だったのか、それとも期待外れに終わったのかが決まってきます。

    この譲渡後の統合プロセスのことを、一般に「PMI(Post Merger Integration)」と呼びます。

    本記事では、M&A支援に携わる立場から、PMIとはどのようなものか、そしてPMIを進めるうえで押さえておきたい基本的な考え方について解説します。

    PMIとは何か

    PMIとは、M&Aによって企業や事業を取得した後に行われる、買手企業と対象会社(あるいは対象事業)とを統合していくための一連のプロセスを指します。

    具体的には、経営体制やガバナンス、事業計画、組織や人事、ITシステム、業務プロセス、法務・契約関係など、会社運営に関わるさまざまな領域について、買手側の考え方や仕組みと対象会社側のそれとをすり合わせ、一つの会社(あるいはグループ)として機能する状態をつくり上げていく取り組みです。

    M&Aの契約締結や譲渡の実行には、多くの時間と労力が費やされます。

    しかし、どれほど良い条件でM&Aを成立させたとしても、その後の統合がうまく進まなければ、期待していたシナジー(相乗効果)は生まれません。

    それどころか、現場の混乱や従業員の離職、取引先との関係悪化といった形で、かえって企業価値を損なってしまうことすらあります。

    M&Aを検討する段階からPMIを見据えておくことが重要だとされているのは、こうした理由からです。

    なお、PMIが対象とする領域の広さや、統合にかける期間、力の入れ具合は、案件ごとに大きく異なります。

    対象会社の規模や業種、買手との事業の近さ、そして何よりM&Aによって実現したい目的によって、最適なPMIの進め方は変わってくるため、他社の事例をそのまま当てはめれば良いというものではありません。

    PMIが取り組む領域は多岐にわたります。

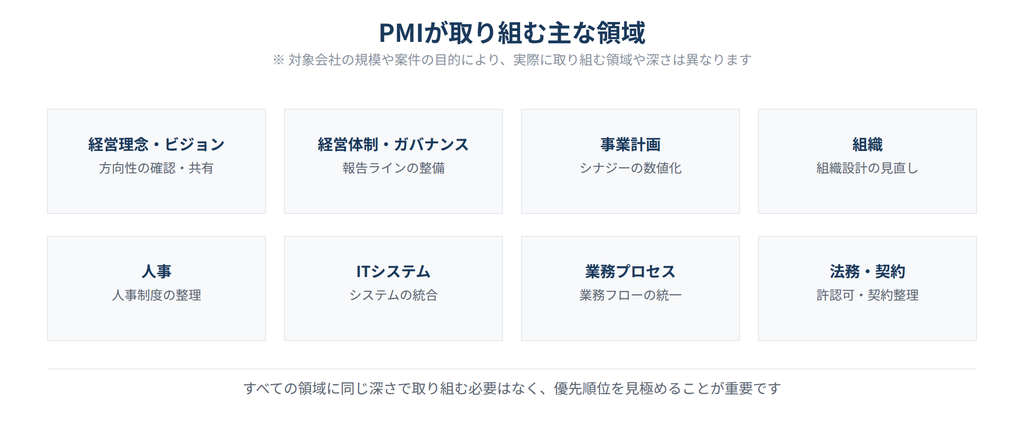
    経営理念やビジョンといった会社の方向性に関わる領域から、取締役会や報告ラインといった経営体制・ガバナンスの領域、中期的な事業計画やシナジーの数値化といった事業計画の領域、組織設計や人事制度、報酬水準といった組織・人事の領域、基幹システムの統合や情報セキュリティといったITシステムの領域、業務フローや現場のノウハウ共有といった業務プロセスの領域、そして許認可や契約関係の整理といった法務・契約の領域まで、会社運営に関わるほぼすべての要素がPMIの対象になり得ます。

    すべての領域に同じ深さで取り組む必要はありませんが、まずはどのような領域があり得るのかを俯瞰しておくことが、優先順位を検討する出発点になります。

    (下図は、PMIが取り組む主な統合領域の全体像を示したものです)

    PMIが向き合う二つの視点

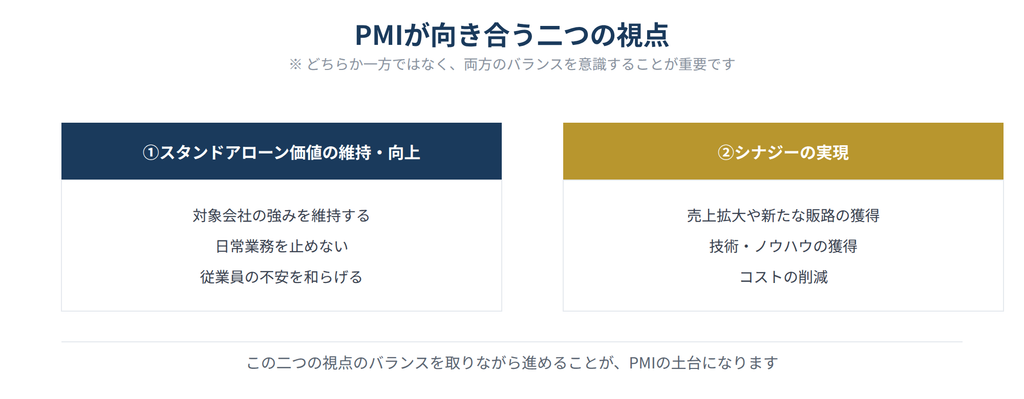
    PMIを進めるうえでは、大きく分けて二つの視点を意識しておく必要があります。

    一つ目は、対象会社が単独で有していた価値を維持し、さらに向上させるという視点です。

    M&Aによって経営体制や組織が変わることで、対象会社で働く従業員が不安を感じたり、日常業務が滞ったりしてしまっては、そもそも買収した意味が薄れてしまいます。

    対象会社がこれまで培ってきた強みや、日常業務を回す力を損なわないようにすることは、PMIの土台となる視点です。

    二つ目は、買手企業と対象会社とが一つになることで生まれるシナジーを、具体的に実現していくという視点です。

    M&Aを行う目的には、売上の拡大や新たな販路の獲得、技術やノウハウの獲得、コストの削減など、さまざまなものがありますが、これらはM&Aが成立しただけで自動的に得られるものではありません。

    どの領域で、どのようなシナジーを、どのような順序で実現していくのかを具体的に検討し、実行に移していく必要があります。

    (下図は、この二つの視点を整理したものです)

    この二つの視点は、しばしば緊張関係に立つこともあります。

    シナジーを急いで実現しようとするあまり、対象会社の日常業務に過度な負荷をかけてしまえば、現場の混乱を招き、かえって統合の土台を崩しかねません。

    反対に、対象会社の現状維持ばかりを重視していては、いつまで経ってもM&Aの目的であったシナジーが実現しないという事態にもなりかねません。

    両者のバランスを、案件ごとの状況に応じて見極めていくことが、PMIを担う立場には求められます。

    統合の範囲と進め方は案件ごとに異なる

    PMIというと、経営体制やITシステムなど、あらゆる領域を一気に統合していくイメージを持たれることもありますが、実際には、すべての領域を短期間で一律に統合することが望ましいとは限りません。

    対象会社の業種や規模、買手企業との事業の近さによって、統合すべき領域とその優先順位は異なります。

    例えば、買手企業と対象会社の事業内容が近く、業務プロセスやシステムを統一することで効率化のメリットが大きい場合には、早い段階から統合を進めることが有効になるでしょう。

    一方で、対象会社が買手企業とは異なる事業領域で独自の強みを持っている場合には、経営の独立性をある程度尊重しながら、ガバナンスや報告の仕組みなど、必要最低限の領域から統合を進めていくという判断もあり得ます。

    また、統合を急ぐことで、対象会社の日常業務に支障をきたす場合があることにも注意が必要です。

    PMIは、通常の業務運営と並行しながら進めていくプロジェクトであり、対象会社の現場から切り離された特別な取り組みとして進めるのではなく、日常の業務運営や定例の会議体にPMIの検討事項を組み込みながら進めていくやり方が、実務上は効率的だといわれています。

    あえて当初は現状を維持した形で運用を開始し、把握した課題やリスク、買収後に引き取るべき論点を整理したうえで、後に段階的にPMIに取り組んでいくというケースも少なくありません。

    まず対象会社が単独で有しているいくつかの視点を確認しながら、「何を変え、何を変えないか」、そして「どんな順番・スピードで進めていくのか」を見極めながら進めることが現実的だといえます。

    PMIのスケジュール感

    PMIをどのくらいの期間で進めるべきかについても、決まった正解があるわけではありませんが、目安となる考え方はいくつか存在します。

    まず、PMIの準備は譲渡が完了してから始めるのではなく、M&Aの検討段階、特にデューデリジェンス(DD)の段階から並行して進めておくことが望ましいとされています。

    DDを通じて把握した対象会社の組織体制や業務の実態、システムの状況などは、そのままPMIの検討材料になるためです。

    契約締結から譲渡実行までの間に、PMIの大まかな方針や優先順位について、買手企業側であらかじめ検討を進めておくことで、譲渡後の立ち上がりをスムーズにすることができます。

    譲渡が完了した直後の期間は、対象会社の従業員や取引先が、買手企業の方針や今後の見通しに最も敏感になる時期でもあります。

    この時期に、経営体制や当面の方針について丁寧な説明を行い、大きな混乱を生じさせないようにすることが、その後のPMIを円滑に進めるための土台になります。

    その後、数か月から一年程度の期間をかけて、優先順位の高い領域から段階的に統合を進めていき、さらに中長期的な視点で、シナジーの実現や組織文化の融合といった、時間のかかる取り組みに着手していくというのが、一般的な流れです。

    もっとも、対象会社の状況や統合すべき領域の多さによって、実際にかかる期間は大きく変わってきます。

    スケジュールありきで統合を急ぐのではなく、対象会社の実情に即したペースを見極めながら進めていくことが大切です。

    PMIを推進する体制づくり

    PMIは、対象とする領域が経営体制からIT、人事、業務プロセスまで多岐にわたるため、実際に進めていくためには、推進体制の整備が欠かせません。

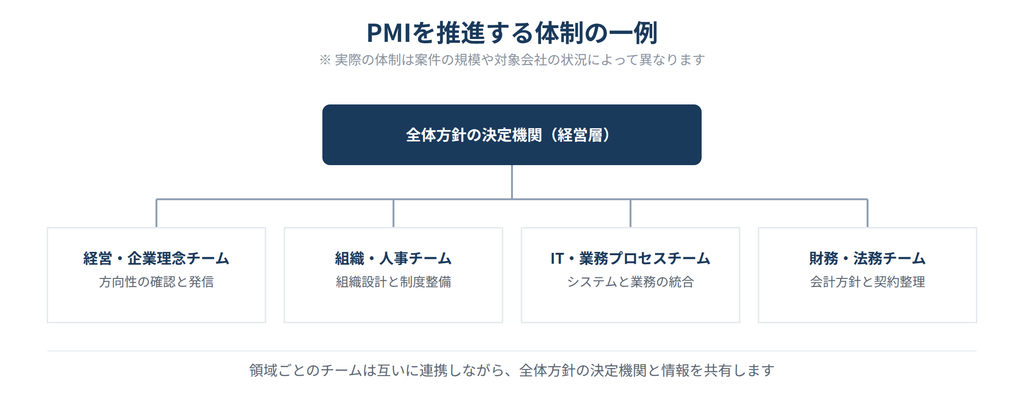
    一般的には、買手側の経営層と対象会社側の経営層とをメンバーとする全体方針の決定機関を設け、その下に領域ごとの検討チームを設置するという体制がよく用いられます。

    全体方針の決定機関では、PMI全体の方針決定や、複数の領域にまたがる重要論点についての最終的な判断を行い、各領域の検討チームでは、担当する領域における具体的な課題の整理と実行、そして担当領域内での意思決定を行っていきます。

    このように「全体の方針決定」と「個別領域の実行」をある程度分離することで、PMIを全社横断で統制しながら、それぞれの領域における検討を効率的に進めることが可能になります。

    (下図は、PMIを推進する体制の一例を示したものです)

    領域ごとの検討チームが扱う論点は、互いに影響し合うことが少なくありません。

    例えば、組織や人事の方針は、業務プロセスの設計や、それを支えるITシステムのあり方と密接に関わっています。

    そのため、各検討チームで個別に検討を進めるだけでなく、チーム同士が定期的に情報を共有し、方針や優先順位を擦り合わせながら進めていくことが重要になります。

    推進体制を整えるにあたっては、誰が全体の旗振り役を担うのかを早い段階で明確にしておくことも大切です。

    買手企業側の経営陣が主導する場合もあれば、対象会社の経営陣を引き続き重用し、買手側はサポートに回るという場合もあります。

    どちらが適切かは、M&Aの目的や、対象会社の経営陣が引き続き経営に関与するかどうかといった事情によって変わってきます。

    PMIを進めるうえでのポイント

    PMIを円滑に進めるためには、いくつか押さえておきたいポイントがあります。

    第一に、M&Aの検討段階からPMIを意識しておくことです。

    契約締結後に初めてPMIについて考え始めるのではなく、デューデリジェンス(DD)の段階から、対象会社の実態を把握し、統合にあたっての課題やリスクを洗い出しておくことで、譲渡後のPMIをより円滑に進めることができます。

    第二に、優先順位を明確にすることです。

    限られた時間と人員の中で、あらゆる領域を同時に進めようとすると、どの取り組みも中途半端になってしまいがちです。

    M&Aの目的に照らして、どの領域から着手すべきかを明確にし、段階的に取り組んでいく姿勢が求められます。

    第三に、対象会社の従業員とのコミュニケーションを丁寧に行うことです。

    M&Aによって経営体制や仕組みが変わることに対して、対象会社の従業員が不安を感じるのは自然なことです。

    変更する事項とその理由、そして変更しない事項について、できるだけ早い段階で丁寧に説明していくことが、従業員の不安を和らげ、円滑な統合につながります。

    第四に、進捗を定期的に確認する仕組みを設けることです。

    PMIは一度計画を立てれば終わりというものではなく、実行の過程で新たな課題が見つかることも少なくありません。

    定例的に進捗や課題を確認し、必要に応じて計画を見直していく柔軟さも求められます。

    第五に、必要に応じて社外の専門家の知見を活用することです。

    PMIは会計・税務、労務、システムなど専門性の高い論点を含むことが多く、自社だけで対応しようとすると、思わぬ見落としが生じることもあります。

    M&A支援の実務に携わる専門家や各分野の専門家と連携しながら進めることで、リスクを抑えつつ、効率的にPMIを進めていくことができます。

    まとめ

    PMIとは、M&Aによって企業や事業を取得した後に行われる、買手企業と対象会社とを統合していくための一連のプロセスです。

    対象会社が単独で有していた価値を維持・向上させるという視点と、統合によって生まれるシナジーを実現するという視点の両方をバランスよく意識しながら、経営体制やガバナンス、事業計画、組織や人事、ITシステム、業務プロセス、法務・契約といった幅広い領域について、段階的に統合を進めていくことになります。

    統合の範囲や進め方に唯一の正解はなく、対象会社の状況やM&Aの目的に応じて、最適なやり方を見極めていく必要があります。

    M&Aは契約の締結や譲渡の実行がゴールではなく、その後のPMIによって初めて、当初思い描いていた成果につながっていくものです。

    M&Aを検討される際には、契約締結後の統合プロセスまで見据えたうえで、準備を進めていかれることをおすすめします。
  • 企業価値評価の結果から生じる実務上の問題について|幅のある評価結果をどう単一の価格にするか

    はじめに

    M&Aにおける企業価値評価(バリュエーション)は、対象会社の価値を厳密な計算式に当てはめれば、誰が計算しても同じ一つの数字が出てくるものだとイメージされる方が少なくありません。

    しかし実務上、企業価値評価の結果は、単一の確定した金額として算出されるものではなく、一定の幅(レンジ)を持った金額として示されるのが一般的です。

    本記事では、M&A支援に携わる立場から、なぜ企業価値評価の結果に幅が生じるのか、そして幅のある評価結果を実務上どのように単一の買収価格へと絞り込んでいくのかを解説します。

    企業価値評価の結果は「単一の確定値」では算出されない

    企業価値評価には、将来のキャッシュフローをもとに評価するDCF法、類似する上場会社の指標と比較して評価するマルチプル法、対象会社の貸借対照表をもとに評価する純資産法など、複数の評価手法があります。

    実務では、これらの手法を複数組み合わせて評価を行うことが一般的ですが、手法が異なれば、算出される評価結果も当然に異なってきます。

    さらに、一つの評価手法の中でも、計算の前提となる数値の置き方によって結果に幅が生じます。

    例えばDCF法では、将来の事業計画をどのように見積もるか、現在価値に割り引く際の割引率をどう設定するかによって、算出される金額は変わってきます。

    このため実務上は、「この企業の価値はいくらである」という単一の確定値ではなく、「この企業の価値はおおむねこの範囲にある」という一定の価格帯(レンジ)をもって、企業価値評価の結果が示されることになります。

    なぜ評価結果に幅が生じるのか

    評価結果に幅が生じる背景には、評価手法そのものの違いと、一つの評価手法の中での前提条件の幅という、二つの要因があります。

    それぞれの要因を理解しておくことは、評価結果のどこに着目すべきかを判断するうえでの助けになります。

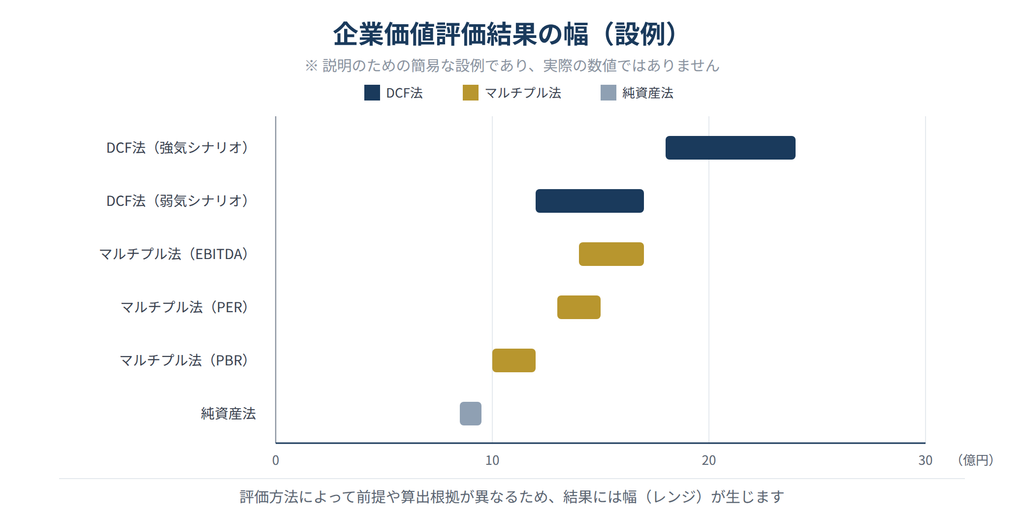
    DCF法では、複数の事業計画をもとに計算を行うことがあります。楽観的な見通しに基づく強気のシナリオと、保守的な見通しに基づく弱気のシナリオでは、将来のキャッシュフローの見積もりが異なるため、算出される金額にも差が生じます。

    また、予測期間より先の価値を示す残存価値の算出方法にも複数の考え方があり、現在価値に割り引く際に用いる割引率も、単一の確定値としてではなく、一定の幅を持たせて計算するのが一般的です。

    これらの要素が積み重なることで、DCF法による評価結果には比較的大きな幅が生じやすくなります。

    マルチプル法についても、同様に幅が生じます。

    比較対象とする類似会社の指標をどの期間で捉えるか、例えば過去1カ月の平均値を使うのか、過去6カ月の平均値を使うのかによって、算出される倍率は変わってきます。

    また、複数年のトレンドや分布を踏まえて倍率に一定の幅を持たせて計算することも少なくありません。

    一方、純資産法は、対象会社が現在保有している資産と負債をもとに評価する手法であり、将来の見通しに関する前提を置く必要が少ないため、他の手法と比べると算出される金額の幅は小さくなる傾向があります。

    ただし、将来の収益力を反映しにくいという特徴があるため、他の手法による評価結果と大きく異なる金額になることも珍しくありません。

    (下図は、複数の評価手法による評価結果の幅をイメージとして示した設例です)

    このように、同じ対象会社を評価していても、評価手法や前提条件が異なれば、算出される金額には幅が生じます。

    複数の評価手法による結果を並べて示したこのような図は、実務上「評価結果のサマリー」などと呼ばれ、対象会社の価値を多角的に把握するための資料として用いられます。

    なお、評価結果の幅の大きさは、対象会社の事業内容によっても変わってきます。

    将来の収益予測が立てやすい安定した事業を営む会社であれば、DCF法による評価結果の幅は比較的小さくなる傾向がありますが、成長途上にあり将来の見通しが不確実な事業を営む会社や、収益がシナジーの実現に大きく依存するような買収の場合には、シナリオごとの差が大きくなりやすく、評価結果の幅もそれだけ広がりやすくなります。

    評価結果の幅そのものが、対象会社や案件の性質を映し出しているとも言えます。

    幅のある評価結果を、どう単一の価格に絞り込むか

    もっとも、実際にM&Aを進めるにあたっては、最終的に一つの買収価格を売手側に提示する必要があります。

    複数の評価手法によって幅を持って算出された評価結果を、どのようにして単一の価格に絞り込んでいくのかは、実務上、非常に重要な論点です。

    この絞り込みの作業は、単純に評価結果のレンジの真ん中の金額を選べばよいというものではありません。

    買手企業が置かれている状況や、そのM&Aに対する戦略的な位置づけ、対象会社固有の事情などを多角的に考察したうえで、最終的な価格を決定していく必要があります。

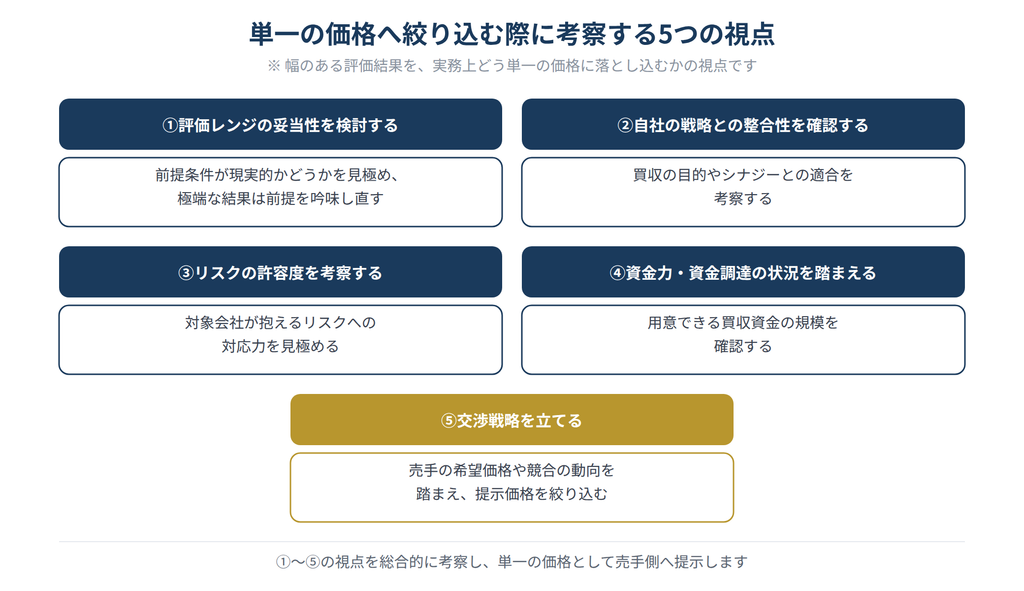
    (下図は、単一の価格へ絞り込む際に実務上考察される代表的な視点を整理したものです)

    まず、評価レンジそのものの妥当性を検討することが出発点になります。

    算出された評価結果があまりに極端な金額になっている場合には、計算の前提となった事業計画や割引率、比較対象企業の選定などが現実的なものであったかを見直し、必要であれば前提条件を吟味したうえで再計算を行うことも実務上はよくあります。

    特に、対象会社の事業計画に、買収後の統合によって実現するシナジーの効果があらかじめ織り込まれている場合には、そのシナジーが本当に実現可能な水準かどうかを慎重に確認する必要があります。

    実現の見込みが薄いシナジーを前提に高い評価額を受け入れてしまうと、買収後に想定していた収益力が得られず、投資回収が難しくなるおそれがあるためです。

    次に、そのM&Aが自社の成長戦略とどれだけ整合しているかを確認します。対象会社の何を獲得したいのか、顧客基盤なのか、人材なのか、技術やブランドなのかといった買収の目的や、買収後に見込まれるシナジー(相乗効果)を具体的に検討し、その重要度が高いと判断される場合には、評価レンジの上限に近い価格を選択することもあります。

    また、対象会社が抱えるリスクへの許容度も、価格を決めるうえで重要な考慮要素です。

    対象会社の業績が不安定である、あるいは主要な人材が買収後に流出するおそれがあるといったリスクが想定される場合には、そうしたリスクへの対応力を踏まえて、より慎重な価格設定が検討されます。

    さらに、自社がどれだけの買収資金を用意できるかという資金力・資金調達の状況も、現実的な制約として価格の決定に影響します。想定しているリスクが大きい案件では、無理をして評価レンジの上限に近い価格を提示するのではなく、下限に近い価格を選ぶという判断がなされることもあります。

    そして最後に、売手側の売却希望価格や、他に買収を検討している競合の動向といった交渉状況を踏まえて、実際に提示する価格を絞り込んでいく交渉戦略の視点も欠かせません。

    特に、対象会社の売却が入札形式で進められている案件では、他の買手候補がどの程度の水準で応札してくるかによって、成約に必要な価格の水準が左右されます。

    競合が多く存在すると見込まれる場合には、評価レンジの上限に近い水準まで踏み込んだ価格を検討する必要が生じることもあれば、逆に競合が少ないと見込まれる場合には、無理に高い価格を提示せずに交渉の余地を残しておくという判断もあり得ます。

    幅のある評価結果は、それ自体が対象会社の価値に関する不確実性を表しているものであり、この不確実性を踏まえながら、単一の価格へと落とし込んでいく作業が必要になります。

    ここで挙げた五つの視点は、いずれか一つだけで価格を決められるというものではなく、実務上は、これらを総合的に考慮しながら、自社にとって無理のない、かつ交渉においても現実的な価格水準を見定めていくことになります。

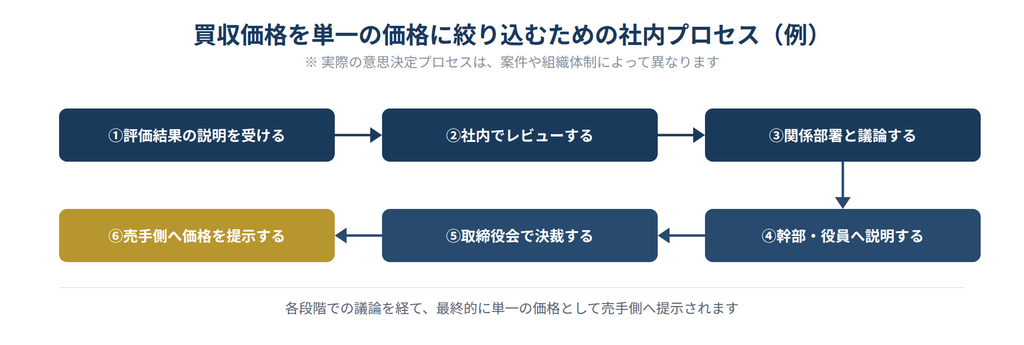
    買収価格を絞り込んでいく社内プロセスの例

    こうした価格の絞り込みは、担当者一人の判断で完結するものではなく、社内の複数の関係者による議論を経て、最終的な意思決定に至るのが一般的です。

    (下図は、買収価格を単一の価格に絞り込んでいく社内プロセスの一例を示したものです)

    まず、外部の専門家(フィナンシャル・アドバイザーなど)から評価結果についての説明を受け、その内容を社内で担当する部署がレビューします。

    このレビューの段階では、どの評価手法をベースに議論を進めるか、DCF法を中心に議論するのであれば、事業計画の妥当性や、想定しているシナジーが定量的にどの程度見込めるか、その実現可能性はどの程度かといった点を確認していきます。

    あわせて、想定より価格が下振れするリスク、例えば競合する買手が存在するかどうか、売手側の売却希望価格はどの程度と予測されるか、買収資金をどのように調達するかといった点についても考察を行います。

    社内でのレビューを経たあとは、関係する部署との議論、幹部や社外取締役への個別の説明といった段階を経て、最終的に取締役会での決裁に至ります。

    決裁を受けた価格が、売手側のフィナンシャル・アドバイザーへと正式に提示されることになります。

    このように、評価結果から最終的な価格提示に至るまでには、社内の複数の段階での議論が積み重ねられており、単一の価格は、こうした一連のプロセスを経て初めて決定されるものです。

    なお、案件の規模や重要度によっては、こうした社内プロセスに要する期間も考慮しておく必要があります。

    売手側から一定の期限までに買収想定価格の提示を求められる案件も少なくないため、評価結果を受け取ってから社内の意思決定を経て価格を提示するまでのスケジュールを、あらかじめ関係者の間で共有しておくことが望ましいといえます。

    価格提示に求められる説明可能性と透明性

    幅のある評価結果から単一の価格へと絞り込んでいくプロセスにおいて、実務上とりわけ重要とされるのが、その価格が第三者に対して説明可能なものになっているかという点です。

    買収価格の決定は、株主をはじめとする関係者に対して、なぜその価格になったのかを説明する責任を伴います。

    評価結果に幅があること自体は、対象会社の価値に関する不確実性を反映した自然な結果であり、それ自体が問題というわけではありません。

    むしろ問題となるのは、その幅のある評価結果から、どのような根拠に基づいて単一の価格を選んだのかが不明確なまま、意思決定が行われてしまうことです。

    評価レンジのどのあたりの金額を選ぶのかについて、自社の戦略やリスクの許容度、資金力といった観点から筋道の通った説明ができる状態にしておくことが、後々のトラブルを避けるうえでも重要になります。

    そのため、価格を絞り込んでいく過程では、なぜその評価手法を重視したのか、なぜそのシナリオを採用したのか、なぜその金額を選んだのかといった判断の根拠を、その都度整理しておくことが望ましいといえます。

    透明性のある手順を踏んで価格を決定しておくことは、買収後に想定外の事態が生じた場合にも、当時の意思決定が合理的なものであったことを示す材料になります。

    また、企業価値評価は、一度算出して終わりというものでもありません。財務DDや税務DD、法務DD、ビジネスDDといった各種のデューデリジェンスを進めるなかで、当初の評価の前提となっていた情報と異なる事実が判明することもあります。

    例えば、財務DDによって対象会社の正常な収益力が当初の想定より低いことが判明したり、ビジネスDDによってシナジーの実現可能性に疑問符がつく事実が見つかったりした場合には、それらの結果を踏まえて評価結果やそこから導かれる価格を見直すことになります。

    企業価値評価とデューデリジェンスは、それぞれ独立した作業ではなく、相互に影響を与え合いながら、最終的な価格の精度を高めていくプロセスであるといえます。

    評価結果の幅は売手にとっても重要な情報である

    ここまでは主に買手側の視点から、幅のある評価結果をどう単一の価格に絞り込むかを見てきましたが、評価結果に幅が生じるという性質は、売手側にとっても無関係ではありません。

    売手側もまた、自社のフィナンシャル・アドバイザーから対象会社の評価結果を受け取り、それを踏まえて売却の希望価格を検討することになります。

    買手と売手がそれぞれ独自に評価を行う以上、双方が算出する評価結果のレンジが完全に一致することは、むしろまれです。

    買手が保守的な前提でDCF法の評価を行う一方、売手は自社に有利な前提でより高い評価結果を提示してくることもあります。

    こうした評価結果のずれ自体は、M&Aの交渉においてはごく自然に生じるものであり、価格交渉とは、突き詰めれば、この双方の評価結果のレンジが重なり合う範囲を探っていく作業であるとも言えます。

    買手側としては、自社の評価結果の妥当性に自信を持ちつつも、なぜ売手側がより高い評価を主張しているのか、その根拠となっている前提条件を理解しようとする姿勢が、円滑な交渉につながります。

    まとめ

    企業価値評価の結果は、単一の確定した金額として算出されるものではなく、評価手法の違いや、計算の前提となる数値の幅によって、一定の価格帯(レンジ)として示されるのが実務上の一般的な姿です。

    DCF法では事業計画のシナリオや割引率に、マルチプル法では比較対象の選び方や期間の取り方に、それぞれ幅が生じる要因があり、純資産法を含めた複数の手法による結果を並べて見ることで、対象会社の価値を多角的に把握することができます。

    そして、この幅のある評価結果を単一の買収価格へと絞り込んでいく作業では、評価レンジの妥当性、自社の戦略との整合性、リスクの許容度、資金力・資金調達の状況、交渉戦略という複数の視点を総合的に考察する必要があります。

    社内の複数の関係者による議論を積み重ね、第三者に対して説明可能で透明性のあるプロセスを経て価格を決定していくことが、M&Aを着実に進めていくうえで欠かせません。

    また、買手側だけでなく売手側もそれぞれの評価結果をもとに希望価格を検討しているという事実を踏まえれば、価格交渉とは、双方の評価レンジが重なり合う範囲を見つけ出していく共同作業でもあります。

    自社の評価結果に固執するのではなく、相手方の評価の前提を理解しようとする姿勢を持つことが、無理のない価格での合意形成につながります。

    M&Aを検討される際には、評価結果の幅そのものを問題視するのではなく、その幅をどのように解釈し、納得感のある単一の価格へとつなげていくかという視点を持って、価格交渉に臨まれることをおすすめします。

  • M&A戦略と各種DDについて|DDはどのように設計され、何につながるのか

    はじめに

    M&Aにおけるデューデリジェンス(DD)は、対象会社の状態を確認するための調査というだけにとどまりません。

    DDは、M&Aの目的から出発し、最終的には取引条件や買収後の統合(PMI)へとつながっていく一連のプロセスの一部です。

    本記事では、M&A支援に携わる立場から、DDが全体としてどのような流れで進められるのか、そして案件の内容によってどのようなDDが追加で検討されるのかを解説します。

    DDはM&Aの目的から始まる一連のプロセス

    DDと聞くと、財務や法務の専門家が対象会社の書類を精査する調査そのものをイメージされる方が多いかもしれません。

    しかし実務上、DDは「何を調べるか」を決める前段階から始まっています。

    まず買手がそのM&Aによって何を得たいのか、どのような戦略の実現を目指しているのかという目的を明確にすることが、DD全体の出発点になります。

    M&Aの目的が定まると、次にその目的を実現するうえで欠かせない要素、すなわちシナジーが実現するための前提条件や、実現を阻害しうるリスクについての仮説を立てていきます。

    DDは、この仮説を検証するために設計される調査であり、目的や仮説とは無関係に、あらかじめ決まった項目を機械的に確認していく作業ではありません。

    そして、DDで得られた情報は、調査結果を報告して終わりというものではなく、最終的な取引条件や、買収後の統合計画にまで反映されていきます。

    DDを、買収の可否を判断するための一時的な作業と捉えるのではなく、M&Aの目的から統合の実行までをつなぐ一連のプロセスの一部として捉えることが重要です。

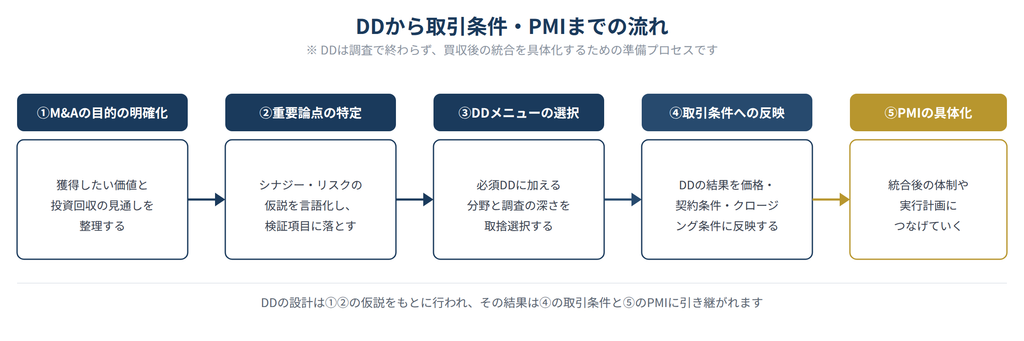
    (下図は、DDから取引条件・PMIまでの流れを整理したものです)

    このように、DDの設計はM&Aの目的とシナジー・リスクの仮説をもとに行われ、その結果は取引条件の設計や、買収後のPMI(統合作業)に引き継がれていきます。

    DDの範囲や深さをどう決めるかという論点も、この一連の流れのなかで検討されるべき事柄です。

    基本4分野のDDは案件を問わず実施される

    DDには多くの種類がありますが、そのなかでも財務DD、税務DD、法務DD、そして事業の実態を確認するビジネスDDの4分野は、案件の規模や業種を問わず、多くのM&A案件で共通して実施される基本的なDDと位置づけられています。

    財務DDでは対象会社の収益力や資産・負債の実態を、税務DDでは過去の申告内容に問題がないかを、法務DDでは契約関係や権利関係に法的なリスクがないかを、それぞれ確認します。

    そしてビジネスDDでは、対象会社の事業そのものの競争力や成長性、買収後のシナジーの実現可能性を検証します。

    これら4分野は、いずれの案件においても、対象会社の実態を把握するための土台として欠かせない調査であり、基本的にはどのようなM&A案件でも実施が検討されます。

    案件の内容によって追加される専門DD

    一方で、この基本4分野だけでは十分に把握しきれない論点が、案件の内容によっては存在します。

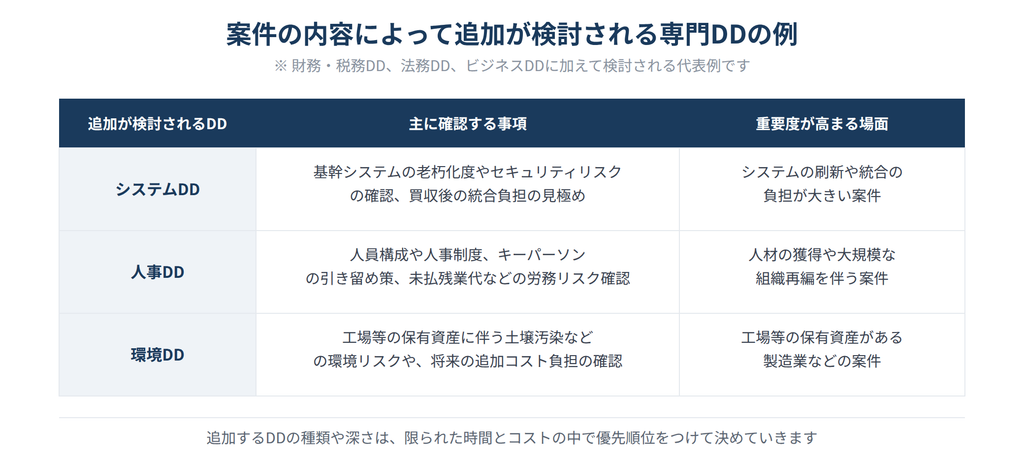
    対象会社が古い基幹システムに依存している場合や、買収後に大規模なシステム統合が想定される場合には、システムの老朽化度やセキュリティリスクを確認する専門的なDDが必要になります。

    また、M&Aの目的が人材の獲得や大規模な組織再編にある場合には、人員構成や人事制度、未払残業代のような労務リスクを確認するDDが重要になりますし、対象会社が工場などの資産を保有している場合には、土壌汚染をはじめとする環境リスクを確認するDDが検討されることもあります。

    (下図は、案件の内容によって追加が検討される専門DDの代表例を整理したものです)

    このように、DDの内容は、基本4分野を土台としながら、案件固有の事情に応じて柔軟に組み立てられていくものです。

    どの専門DDを、どの程度の深さで実施するかは、対象会社の事業内容やM&Aの目的、想定されるリスクの大きさによって変わってきます。

    DDメニューをどう取捨選択するか

    DDに充てられる時間や予算には、当然ながら限りがあります。

    対象会社に関するあらゆる論点を、あらゆる分野について徹底的に調査することは、現実的には難しい場合がほとんどです。

    そのため実務では、あらかじめ定めたM&Aの目的や買収の戦略に立ち返りながら、限られた時間とコストのなかで、どの論点を重点的に確認すべきかという優先順位をつけていくことになります。

    この優先順位付けの際に手がかりとなるのが、先に立てたシナジー・リスクの仮説です。

    想定しているシナジーが崩れるとすればどのような場合か、想定しているリスクが顕在化するとすればどこに原因があるのか、そしてその仮説を定量的に検証するためにはどのような情報が必要かを具体的に考えることで、DDで本当に確認すべき論点を絞り込んでいくことができます。

    調査項目をむやみに増やすのではなく、当初定めた目的や戦略に照らして「何を把握できれば意思決定ができるか」を見極める姿勢が重要です。

    外部専門家の活用と最終判断

    財務DD、税務DD、法務DDといった専門性の高い分野については、公認会計士や税理士、弁護士といった外部の専門家の知見を活用する場面が多くあります。

    専門DDについても、システムDDであればITに詳しい専門家、環境DDであれば環境調査の専門会社など、それぞれの分野に応じた外部の専門家に調査を依頼するケースが少なくありません。

    もっとも、DDとは、外部専門家の知見を踏まえながらも、最終的な判断を行うのは買手自身であるという性格を持つ調査です。

    DDの設計においてどの論点に重点を置くかを決めるのも、DDの結果を踏まえてM&Aの実行可否や取引条件をどう定めるかを決めるのも、買手自身の役割です。

    DDは調査作業にとどまらず、買収後にその戦略をどう実現していくかを具体的に考えるための準備プロセスでもあります。

    外部専門家に調査を依頼する場合であっても、丸投げにするのではなく、買手側の担当者が調査の進捗や論点を継続的に把握しておくことが望ましいといえます。

    DDの途中で新たな論点が見つかることも少なくないため、当初の調査計画に固執せず、必要に応じて調査項目や深さを見直す柔軟さも求められます。

    また、複数の専門家が分野ごとに個別にDDを進める場合、ある分野で見つかった論点が、別の分野の調査結果と関連していることもあります。

    財務DDで見つかった収益構造上の特徴が、ビジネスDDにおけるシナジー仮説の検証材料になったり、法務DDで判明した契約上の制約が、システムDDにおける統合方針の検討に影響したりすることもあるため、分野をまたいで情報を共有しながら進めることが、精度の高いDDにつながります。

    まとめ

    DDは、対象会社の状態を確認するだけの調査ではなく、M&Aの目的から出発し、シナジー・リスクの仮説の検証を経て、取引条件の設計や買収後のPMIへとつながっていく一連のプロセスです。

    財務DD、税務DD、法務DD、ビジネスDDという基本4分野を土台としながら、案件の内容によってシステムDDや人事DD、環境DDといった専門的なDDが追加で検討されることもあります。

    限られた時間とコストのなかでDDの範囲を適切に設計するためには、当初定めたM&Aの目的やシナジー・リスクの仮説に立ち返りながら、優先順位をつけて論点を取捨選択していくことが欠かせません。

    M&Aを検討される際には、DDを単なる調査作業として捉えるのではなく、買収後の統合や戦略実現までを見据えた一連のプロセスとして、早い段階から計画的に進めていくことをおすすめします。

  • ビジネスDDとは?M&Aで事業の実態とシナジーを見極めるための基本を解説

    はじめに

    M&Aにおけるデューデリジェンス(DD)というと、財務DDや法務DDのように、対象会社の過去の数値や契約関係を確認する調査を思い浮かべる方が多いかもしれません。

    しかし、M&Aを成功させるためには、それらに加えて、対象会社の事業そのものの実態や将来性を見極める「ビジネスDD」が欠かせません。

    本記事では、M&A支援に携わる立場から、ビジネスDDとは何か、他のDDとどう違うのか、そして実務でどのように進められるのかを解説します。

    ビジネスDDとは

    ビジネスDDとは、対象会社が営む事業の内容や競争力、成長性を調査し、買収後にその事業をどのように伸ばしていけるのかを見極めるための調査です。

    財務DD・税務DD・法務DDと並び、多くのM&A案件で共通して実施される基本的なDDのひとつに位置づけられています。

    対象会社の商品やサービスがどのような顧客に、どのような理由で選ばれているのか、競合他社と比べてどこに強みがあるのか、その強みは今後も維持できるものなのか。

    ビジネスDDでは、こうした事業の中身に関わる論点を、財務諸表や契約書といった書類だけでなく、業界の動向や市場環境も踏まえながら総合的に検討していきます。

    調査の対象となる範囲も幅広く、対象会社が属する業界全体の市場規模や成長性、競合他社の動向といったマクロ的な視点から、対象会社固有の商品力や営業体制、顧客との関係性、組織体制や人材の状況といったミクロ的な視点まで、多層的に事業の実態を捉えていく必要があります。

    特にM&Aの目的が新規事業への参入や既存事業の拡大にある場合には、対象会社単体の実態だけでなく、買手企業の既存事業との組み合わせによってどのような効果が期待できるのかという視点も欠かせません。

    他のDDとの視点の違い

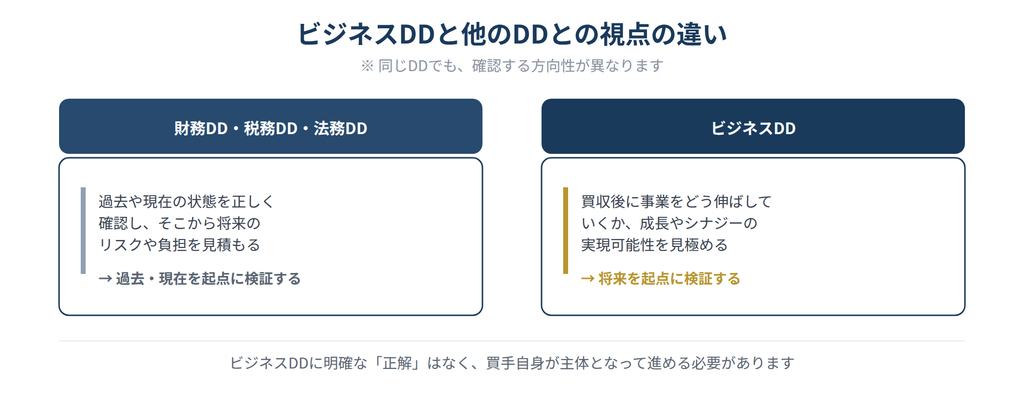
    財務DD、税務DD、法務DDは、いずれも対象会社の「過去から現在にかけての状態」を正確に確認し、そこに潜むリスクや負担を見積もるという性格を持っています。

    財務DDであれば過去の決算内容を、税務DDであれば申告内容の適否を、法務DDであれば契約や権利関係の現状を、それぞれ書類に基づいて確認していきます。

    これに対してビジネスDDは、対象会社の事業が「これからどうなっていくのか」という将来の視点を起点に検証を行う点に大きな特徴があります。

    過去の実績を確認することはもちろんビジネスDDでも行いますが、それはあくまで将来の成長可能性やシナジーの実現可能性を検討するための土台という位置づけです。

    (下図は、ビジネスDDと他のDDとの視点の違いを整理したものです)

    このように、同じ「DD」という枠組みのなかでも、確認する時間軸の方向性が異なるという点は、ビジネスDDの位置づけを理解するうえでの出発点になります。

    なぜビジネスDDに「正解」がないのか

    財務DDや税務DDでは、会計基準や税法といった一定のルールに照らして、対象会社の処理が適切かどうかを判断することができます。

    法務DDについても、契約書や登記情報を確認すれば、権利関係が明確になっているかどうかを客観的に判断できる場面が少なくありません。

    一方でビジネスDDには、こうした唯一の正解となる基準が存在しません。

    対象会社の事業が今後成長するかどうかは、業界環境の変化や競合の動向、買手が保有する経営資源との組み合わせ方など、多くの不確実な要素に左右されるためです。

    同じ対象会社を調査したとしても、買手が異なれば、その事業をどう評価し、どのようなシナジーを見込めるかという結論は変わってきます。

    買手が主体となって進める理由

    正解のない調査であるからこそ、ビジネスDDは、外部の専門家に任せきりにするのではなく、買手自身が主体となって進める必要があるとされています。

    財務DDや税務DD、法務DDについては、会計士や税理士、弁護士といった専門家が調査の中心を担うことが一般的ですが、ビジネスDDについては、買手企業自身の事業部門やM&A担当者が深く関与することが望ましいと考えられています。

    なぜなら、対象会社の事業と自社の事業をどのように組み合わせれば価値を生み出せるのかという問いに答えられるのは、その組み合わせを実行する当事者である買手自身だからです。

    外部の専門家は、業界分析の手法や第三者としての視点を提供することはできますが、買手固有の経営資源や戦略との適合性まで踏み込んで判断することは容易ではありません。

    このため、外部の専門家の支援を受けながらも、買手側の経営陣や事業責任者が主体的に仮説を立て、検証していくという進め方が中心になります。

    マネジメントインタビューの重要性

    ビジネスDDで用いられる情報源は、財務諸表や契約書のような書面だけにとどまりません。

    対象会社の事業計画書や顧客リスト、市場に関する資料などをあらかじめ確認したうえで、対象会社の経営陣や事業責任者と直接対話する「マネジメントインタビュー」が、ビジネスDDにおいてきわめて重要な役割を果たします。

    書面からは、対象会社の実績や計画の数字を読み取ることはできますが、その数字がどのような考え方や前提のもとに作られたのか、経営陣が自社の強みや課題をどう認識しているのかといった、数字の背後にある実態までは十分に把握できません。

    マネジメントインタビューを通じて経営陣と直接対話することで、書面だけでは見えてこない事業の生きた実態に近づくことができます。

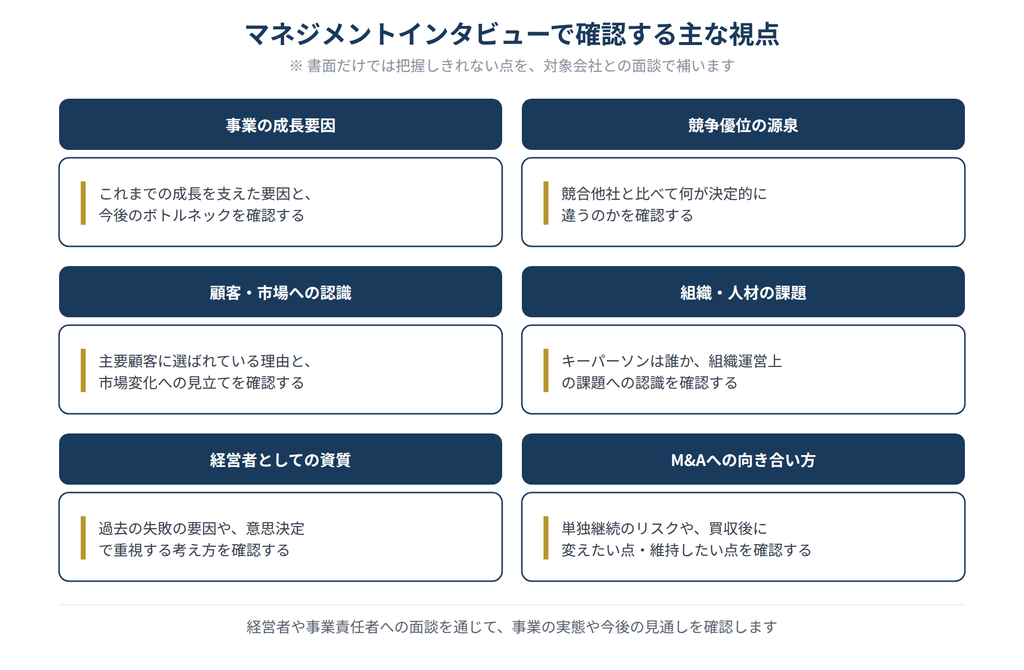
    (下図は、マネジメントインタビューで確認する主な視点を整理したものです)

    事業の成長要因や競争優位の源泉を確認することで、対象会社の強みが今後も持続可能なものかどうかを見極める手がかりが得られます。

    また、顧客や市場に対する認識、組織や人材が抱える課題についての質問を通じて、経営陣が自社の状況をどれだけ正確に把握しているかを確認することができます。

    加えて、経営者自身の資質やM&Aへの向き合い方についても、対話のなかで自然と見えてくる部分が少なくありません。

    インタビューを通じて見えてくる典型的な論点

    マネジメントインタビューは、あらかじめ用意した質問項目に沿って進められますが、対話を重ねるなかで、書面だけでは把握しきれなかった論点が浮かび上がってくることが少なくありません。

    実務上よく見られる典型的な論点として、次のようなものが挙げられます。

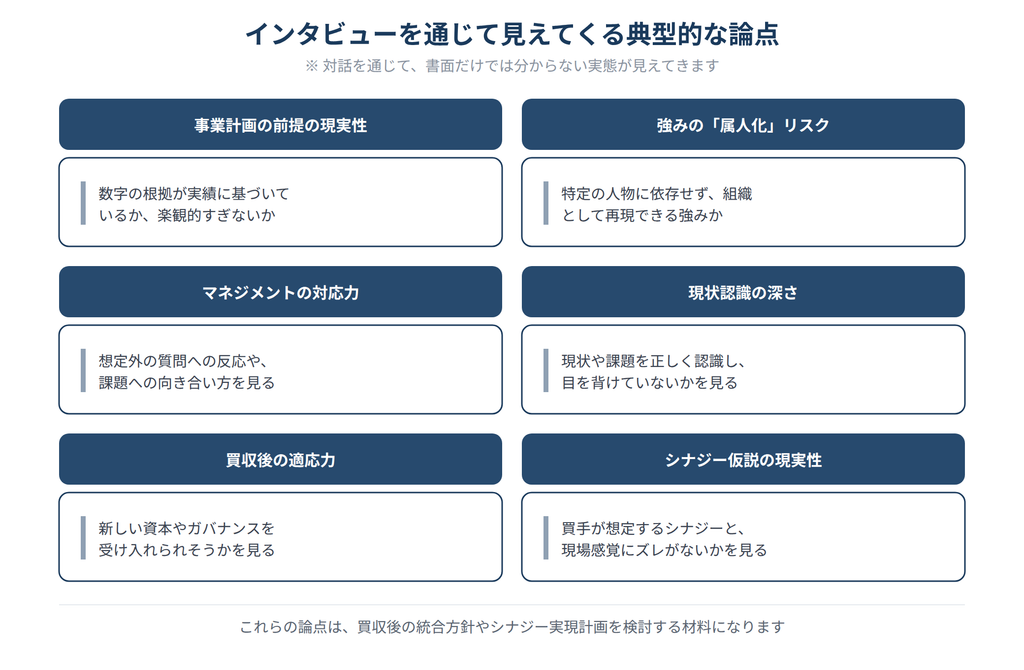
    (下図は、インタビューを通じて見えてくる典型的な論点を整理したものです)

    事業計画の前提が、過去の実績に基づいた堅実なものなのか、それとも根拠に乏しい楽観的な見通しに基づいているのかは、特に注意深く確認すべき論点です。

    また、対象会社の強みが、特定の人物の能力や人脈に強く依存しており、組織として再現することが難しい「属人化」した強みになっていないかという点も、買収後の事業運営を左右する重要な論点になります。

    さらに、想定外の質問に対する経営陣の反応や、自社の課題への向き合い方から、経営陣のマネジメント能力や誠実さをうかがい知ることができる場合もあります。

    現状や課題を正しく認識できているか、都合の悪い事実から目を背けていないかという点も、対話を通じて見えてくる重要な要素です。

    買収後に新しい資本やガバナンスの体制を受け入れられそうかという適応力の見極めも、統合後の事業運営を円滑に進めるうえで欠かせない視点となります。

    そして、買手が想定しているシナジーと、対象会社の現場が持つ実際の感覚との間にズレがないかを確認することも、ビジネスDDにおける重要な論点のひとつです。

    買手側だけで組み立てた仮説が、対象会社の実態とかけ離れていないかを、対話を通じて検証していく必要があります。

    シナジー効果の実現可能性をどう検証するか

    M&Aを検討する際、買手企業の多くは、対象会社を取得することによって何らかの「シナジー」が生まれることを期待しています。

    売上の拡大につながるシナジーもあれば、コストの削減につながるシナジーもあり、その内容は案件ごとにさまざまです。

    しかし、期待するシナジーを漠然と描くだけでは、それが本当に実現可能なものかどうかを判断することはできません。

    ビジネスDDでは、想定されるシナジーを一つひとつの具体的な施策にまで分解したうえで、それぞれの施策について、実現の可能性や、実現を阻害しうる要因、実現までにどの程度の期間や追加コストを要するのかを、できる限り具体的に検討していきます。

    単に「シナジーが見込める」という定性的な評価にとどめず、施策ごとの効果を積み上げて検証することで、シナジーの実現可能性についての解像度を高めていくことが重要です。

    シナジー効果の実現イメージ(設例)

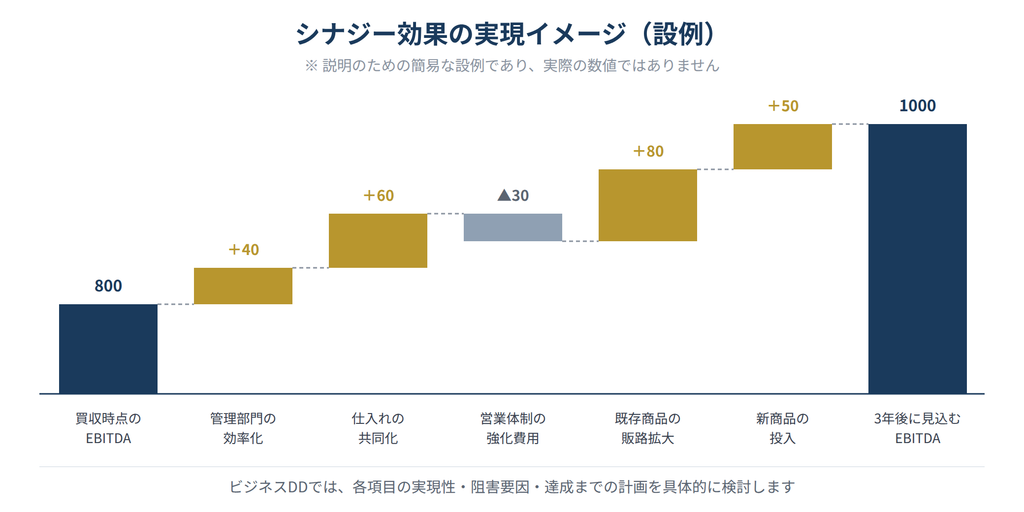
    シナジー効果の検証にあたっては、買収時点の収益力を起点に、想定される施策ごとの効果を積み上げていくことで、将来見込まれる収益力までの道筋を可視化する方法がよく用いられます。

    以下は、その考え方をわかりやすく示すための設例です。

    (下図は、シナジー効果の実現イメージを示した設例です)

    この設例では、買収時点のEBITDAを起点として、管理部門の効率化や仕入れの共同化といった施策によって収益力が積み上がっていく一方、営業体制を強化するための費用のように、シナジーを実現するために先行して発生する費用も存在することを示しています。

    こうした施策を積み上げていくことで、買収から一定期間後に見込まれる収益力の水準へとつながっていくというイメージです。

    ここで重要なのは、こうした積み上げの過程を単なる将来予測として提示するだけでなく、施策ごとの実現性や、実現を阻害する要因、実現までに要する具体的な計画をあわせて検討することです。

    マネジメントインタビューを通じて得られた対象会社の実態に関する情報は、こうしたシナジー仮説の現実性を検証するうえでも重要な材料になります。

    シナジー仮説を検証する際の留意点

    シナジー効果を検討する際にありがちな失敗のひとつが、買手側の希望的観測が先行し、実現のための具体的な道筋を伴わないまま、過大なシナジーを前提に買収の意思決定を進めてしまうことです。

    実現しないシナジーを前提に高い買収価格を許容してしまうと、買収後に想定していた収益力が得られず、結果として投資回収が困難になるおそれがあります。

    このため、ビジネスDDでは、想定するシナジーについて、楽観的なシナリオだけでなく、実現が遅れた場合や一部しか実現しなかった場合のシナリオも合わせて検討しておくことが望ましいとされています。

    また、シナジーの実現には、対象会社側の協力や、買収後の統合作業(いわゆるPMI)が適切に進むことが前提となる場合が多いため、ビジネスDDの段階から、買収後の統合をどのように進めるかについても視野に入れて検討しておくことが重要です。

    シナジーには、売上の拡大につながる「攻めのシナジー」と、コストの削減につながる「守りのシナジー」があるといわれます。

    一般に、コスト削減型のシナジーは、買手企業がすでに保有する管理機能や購買力を活用することで実現の見込みを立てやすい一方、売上拡大型のシナジーは、顧客の反応や市場環境といった買手のコントロールが及びにくい要素に左右されやすく、実現までの不確実性が相対的に高くなる傾向があります。

    このため、想定しているシナジーがどちらの性質に近いものなのかを整理し、それぞれの実現可能性に応じた検証の深さを使い分けることも、実務上有効な考え方です。

    ビジネスDDの実施体制と進め方

    ビジネスDDは、買手企業の事業部門やM&A担当部門が主体となって進めますが、実務上は、業界分析や市場調査を専門とするコンサルティング会社の支援を受けながら進めるケースも多く見られます。

    外部の専門家は、業界の構造や競合環境についての客観的な分析を提供することで、買手側の仮説を検証するための材料を補ってくれます。

    もっとも、外部の専門家に分析を依頼する場合であっても、最終的にシナジーの実現可能性を判断し、買収の意思決定を行うのは買手自身です。

    外部の分析結果をそのまま鵜呑みにするのではなく、自社の戦略や経営資源との適合性を踏まえたうえで、買手自身が納得できる形にまで仮説を練り上げていく姿勢が求められます。

    ビジネスDDに割ける時間や予算には限りがあるため、対象会社のすべての事業領域を同じ深さで調査することは現実的ではありません。

    買収の目的やM&Aの規模に照らして、特に重要度の高い論点から優先順位をつけ、限られた期間のなかで効率的に検証を進めていくという計画性も、実務上は欠かせない視点です。

    また、ビジネスDDは、財務DDや法務DDと完全に切り離して進めるものではありません。

    例えば、財務DDで明らかになった対象会社の収益構造や、法務DDで判明した契約関係上の制約は、ビジネスDDにおけるシナジー仮説の実現可能性を検討するうえでも重要な情報になります。

    各DDの担当者間で情報を共有しながら進めることで、より精度の高い検証が可能になります。

    ビジネスDDの成果は、買収の意思決定そのものに用いられるだけでなく、買収後の事業計画の策定にも直接つながっていきます。

    ビジネスDDを通じて把握した対象会社の強みや課題、シナジー実現までの具体的な道筋は、買収後に実際に実行していく事業計画や統合計画の土台となるものです。

    ビジネスDDを、買収の可否を判断するための調査として位置づけるだけでなく、買収後の経営を見据えた準備の機会として活用する視点を持つことが、M&Aを成功に導くうえで重要になります。

    まとめ

    ビジネスDDは、対象会社の事業の実態や競争力、成長性を見極め、買収後に事業をどのように伸ばしていけるのかを検討するための調査です。

    財務DDや法務DDが対象会社の過去や現在の状態を起点に検証を行うのに対し、ビジネスDDは将来を起点に検証を行う点に大きな特徴があります。

    また、ビジネスDDには唯一の正解となる基準が存在しないため、外部の専門家の支援を受けながらも、買手自身が主体となって仮説を立て、検証していく必要があります。

    マネジメントインタビューを通じて対象会社の実態に迫り、シナジー仮説を具体的な施策のレベルにまで分解して検証することで、買収後の事業運営やシナジーの実現可能性についての見通しの精度を高めていくことができます。

    M&Aを検討される際には、財務DDや法務DDといった書面中心の調査だけでなく、対象会社の事業そのものと真摯に向き合うビジネスDDにも十分な時間をかけ、買収後の成長戦略の実現可能性を丁寧に見極めていくことをおすすめします。