投稿者: fstma7-wp

  • 法務DDとは?M&Aで確認すべき法的リスクの基本をわかりやすく解説

    はじめに

    M&Aにおけるデューデリジェンス(DD)のなかでも、法務DDは、対象会社の法的な状態を確認し、買収後の事業運営に支障となるリスクを洗い出すための重要な調査です。

    本記事では、M&A支援に携わる立場から、法務DDで具体的に何を確認するのか、その基本的な考え方を解説します。

    法務DDとは

    法務DDとは、M&Aで買収や出資の対象となる会社について、会社の設立経緯や株主構成、締結している契約関係、保有する許認可や知的財産の状況などを確認し、法的な観点から対象会社の実態やリスクを把握するための調査です。

    財務DDや税務DDが主に数値面から対象会社を分析するのに対し、法務DDは、契約書や登記情報、議事録といった書類を精査しながら、対象会社が法的にどのような状態にあるのかを確認していく点に特徴があります。

    法務DD、財務DD、税務DD、そして事業の実態を確認するビジネスDDは、多くのM&A案件で共通して実施される基本的なDDと位置づけられています。

    このうち法務DDは、対象会社が抱えているリスクのなかでも、契約や権利関係といった「法的な仕組み」に起因するリスクを専門的に洗い出す役割を担っています。

    法務DDで確認する基本的な項目

    法務DDでは、まず対象会社の設立の経緯や株主構成、株式に関する権利関係といった基本事項を入念に確認します。

    誰がどれだけの株式を保有しているのかが正確に把握できていなければ、そもそも株式譲渡そのものが適切に成立しなくなってしまうおそれがあるためです。

    そのうえで、事業運営に必要な契約が適切に整備されているか、事業に必要な許認可を保有しているか、対象会社が過去または現在、訴訟や紛争を抱えていないか、対象会社が保有する技術やブランドといった知的財産の帰属が明確になっているかといった点も、あわせて確認していきます。

    これらはいずれも、買収後の事業運営に直接影響を及ぼしうる事項です。

    例えば、許認可が必要な事業を営んでいる会社の場合、その許認可がM&Aのスキーム(株式譲渡なのか、事業譲渡や会社分割なのかといった手法)によって、買収後もそのまま利用できるのか、それとも買手が改めて取得し直す必要があるのかは、あらかじめ確認しておくべき重要なポイントです。

    こうした点も、法務DDのなかで整理されていきます。

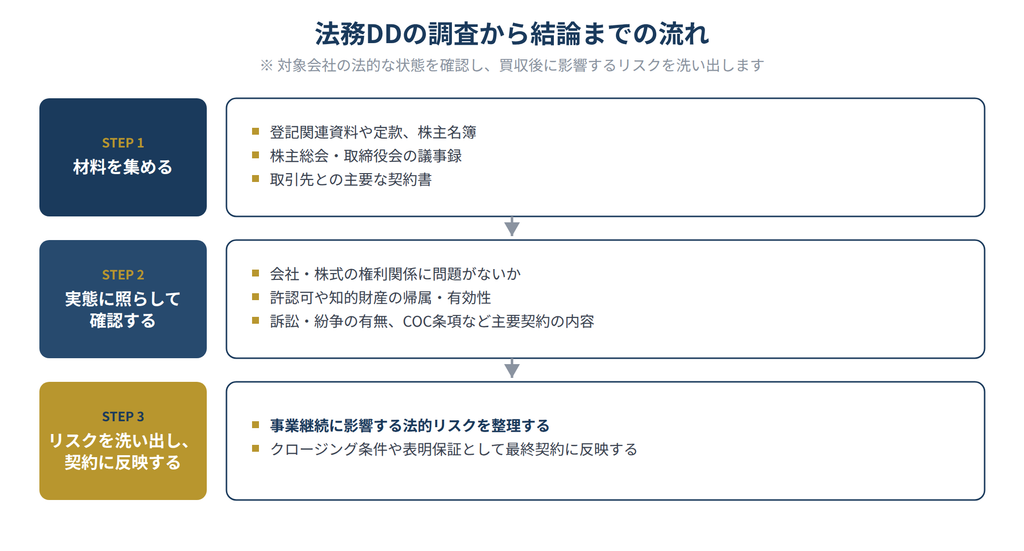
    (下図は、法務DDの調査から結論までの流れを整理したものです)

    取引先との契約で特に注意したい「COC条項」

    法務DDのなかでも、実務上とりわけ注意が必要とされるのが、取引先との契約に含まれる「チェンジ・オブ・コントロール条項(COC条項)」の有無です。

    COC条項とは、会社の支配権(株主構成や経営権)に変更が生じた場合に、契約の相手方がその契約を解除できると定める条項のことをいいます。

    M&Aによって対象会社の株主が入れ替わることは、まさにこのCOC条項が想定する「支配権の変更」に該当する場合があります。

    仮に主要な取引先との契約にCOC条項が含まれていた場合、買収の実行をきっかけに、相手方がその契約を解除できてしまう可能性があるということです。

    対象会社の売上の多くを特定の取引先との契約に依存している場合、この点を見落としたまま買収を進めてしまうと、買収後に取引そのものが失われ、事業計画の前提が崩れてしまうおそれがあります。

    そのため、主要な契約についてはCOC条項の有無を事前に確認し、必要に応じて、取引先から事前の承諾を得ておくといった対応が検討されます。

    なお、株式譲渡のようにM&A後も対象会社そのものは変わらず存続する場合であっても、契約上の「支配権」という考え方に着目してCOC条項が発動する場合があります。

    会社という主体は同じでも、実質的な経営権を握る株主が変わることを、契約の相手方が重視しているためです。

    このように、法務DDでは、対象会社が「誰と、どのような契約を結んでいるか」だけでなく、それぞれの契約が「どのような場合に解除されうるか」という視点からのチェックも欠かせません。

    法務DDで問題になりやすい代表的なケース

    法務DDで注意が必要となる論点は、対象会社の事業内容や状況によって異なりますが、代表的なパターンとして、次のようなケースが挙げられます。

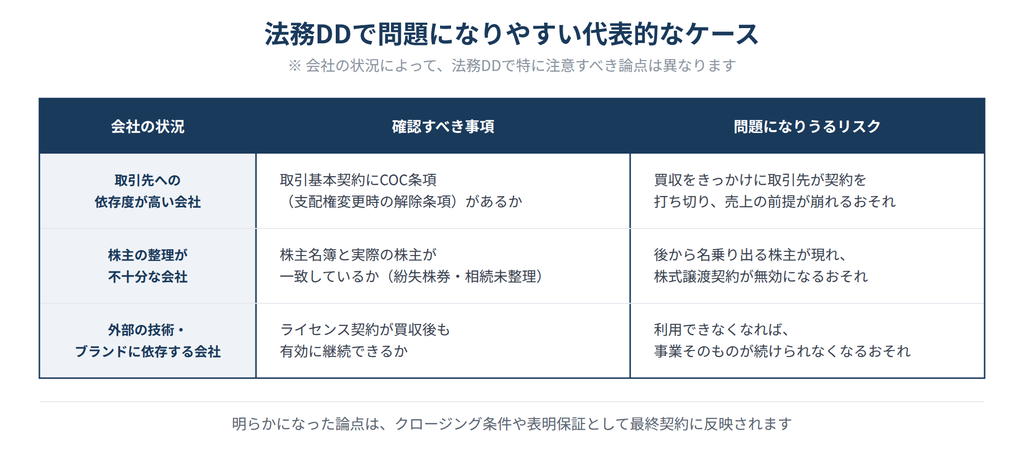
    (下図は、法務DDで問題になりやすい代表的なケースを整理したものです)

    主要な取引先への依存度が高い会社では、取引基本契約にCOC条項が含まれていないかを確認する必要があります。

    創業から年数が経過し、株主の整理が十分に行われていない会社では、株主名簿上の株主と実際の株主が一致しているか、株券を紛失したままの株主や、相続が未整理のまま放置されている株式がないかを確認します。

    こうした整理が不十分な場合、買収後に思わぬ人物が株主であると名乗り出て、株式譲渡契約そのものの効力が問題になるおそれがあります。

    また、外部の技術やブランドへの依存度が高い事業を営んでいる会社では、そのライセンス契約が買収後も有効に継続できるかどうかを確認する必要があります。

    買収によって会社そのものは取得できても、事業を支える技術やブランドが使えなくなってしまっては、事業を継続することができません。

    法務DDの結果は最終契約に反映される

    法務DDで明らかになった論点は、確認して終わりというわけではありません。

    同意の取得が必要な事項があればその対応を検討し、是正が必要な事項があればその対応方針を検討したうえで、最終的な結論を確定契約の内容に反映させていくことになります。

    具体的には、COC条項のある重要な契約について、買収の実行前に取引先から承諾を得ることをクロージング条件(取引を完了させるための前提条件)として設定したり、法務DDで発見されたリスクについて、売手側に表明保証(対象会社の法的な状態について事実と相違ないことを保証する条項)を求めたりする形で、契約条項として整理されます。

    このように、法務DDは単に書類を確認する作業にとどまらず、買収後に法的なトラブルが生じることを未然に防ぐための重要な役割を果たしています。

    法務DDで見つかった論点のすべてが、必ずしも買収を断念すべき重大な問題とは限りません。

    取引先の承諾が得やすい事項もあれば、株主の整理のように、買収前に一定の対応を取ることでリスクを軽減できる事項もあります。

    重要なのは、リスクの有無や内容を早い段階で正確に把握し、その対応方針を買手と売手の間で共有しておくことです。

    まとめ

    法務DDは、対象会社の株主構成や契約関係、許認可、知的財産といった法的な状態を確認し、買収後の事業運営に影響を及ぼしうるリスクを洗い出すための重要なプロセスです。

    特に、取引先との契約に含まれるCOC条項は、買収の実行そのものが引き金となって契約解除につながりかねない論点であり、注意深い確認が必要です。

    M&Aを検討される際には、法務DDで明らかになった論点を放置せず、クロージング条件や表明保証といった契約条項に適切に反映させながら、法的なリスクを一つひとつ丁寧に潰していくことをおすすめします。

    会社の設立から現在に至るまでの経緯が複雑であればあるほど、確認すべき論点も増える傾向にありますので、早い段階から専門家と連携しながら進めていくことが望ましいでしょう。

  • 財務・税務DDとは?正常収益力の考え方をわかりやすく解説

    はじめに

    M&Aにおけるデューデリジェンス(DD)のなかでも、財務DDと税務DDは、ほとんどの案件で必ず実施される基本的な調査です。

    決算書の数字をそのまま信じるのではなく、その数字が将来にわたって見込める収益力を正しく表しているかどうかを見極めることが、財務・税務DDの大きな目的です。

    本記事では、M&A支援に携わる立場から、財務・税務DDで具体的に何を確認するのか、その基本的な考え方を解説します。

    財務・税務DDとは

    M&Aにおける代表的なDDには、財務DD、税務DD、法務DD、ビジネスDD(事業の実態に関する調査)などがありますが、なかでも財務DDと税務DDは、多くのM&A案件で共通して実施される調査です。

    実務上は、会計士や税理士が財務と税務のDDをあわせて担当することも多いため、財務・税務DDとしてまとめて説明されることも少なくありません。

    財務・税務DDでは、単に過去の数値が正確かどうかを確認するだけでなく、その数値が将来の事業計画や企業価値評価の前提として妥当かどうかという視点で分析が行われます。

    過去の決算書をそのまま使って企業価値を評価するのではなく、「今後も継続して見込める収益力」がどの程度なのかを見極めることが重要になります。

    財務・税務DDの結果は、買収を実行するかどうかの判断材料になるだけでなく、買収価格の交渉や、最終的に締結する契約書の内容にも反映されます。

    想定していなかったリスクや偶発債務が見つかった場合には、それを理由に買収価格の見直しが行われたり、表明保証や補償条項といった形で契約書に反映されたりすることもあります。

    企業価値評価の前提となる「正常収益力」

    財務DDでは、損益計算書や貸借対照表の内容を精査しながら、対象会社の収益構造がどのような前提のもとで成り立っているのかを確認します。

    このとき手がかりとなるのが、「正常収益力」という考え方です。

    正常収益力とは、一時的な要因やオーナー企業特有の事情による影響を取り除いた後の、実態としての収益力のことをいいます。

    決算書に表れる利益には、災害による特別損失や、その期だけの大口案件による利益、オーナー経営者に特有の役員報酬の水準など、翌期以降は同じように発生するとは限らない要因が含まれていることが少なくありません。

    こうした要因を丁寧に調整することで、買収後も継続的に見込める収益力を明らかにしていきます。

    こうした調整が必要になる背景には、中小企業やオーナー企業特有の事情があります。

    例えば、オーナー経営者への役員報酬が、同規模・同業種の相場と比べて高めに設定されているケースや、グループ会社間の取引価格が市場価格からかけ離れているケース、あるいは本来は会社の経費とすべきでない支出が計上されているケースなどが典型的です。

    これらは、対象会社に固有の事情であって、買収後に買手が経営を引き継いだ時点で、多くは是正されることが前提となります。

    そのため、決算書上の利益をそのまま将来の収益力とみなすのではなく、こうした特有の事情を取り除いたうえで評価する必要があるのです。

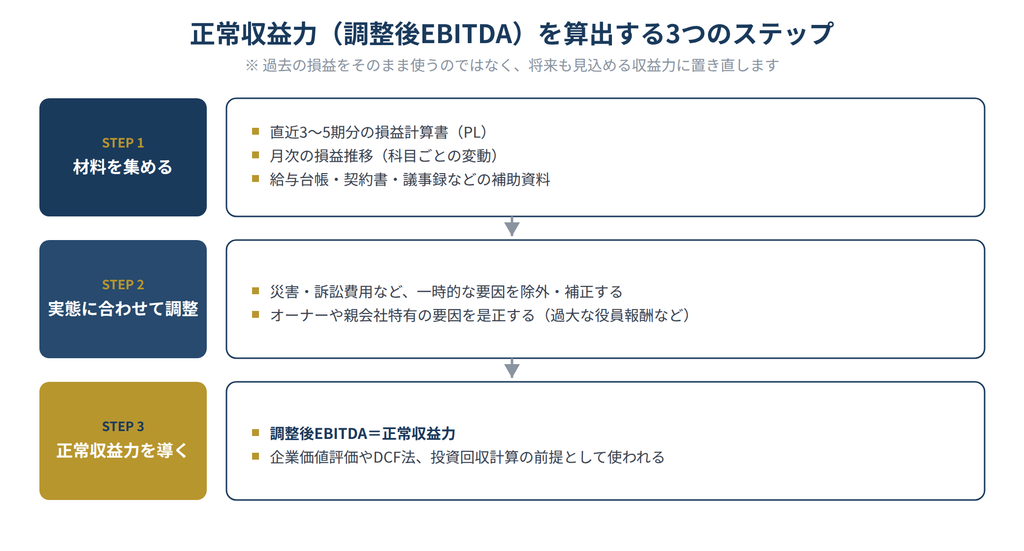
    正常収益力を表す指標としてよく用いられるのが、調整後EBITDA(利払い・税金・減価償却費控除前利益を、正常化の観点から調整した指標)です。

    この調整後EBITDAは、EV/EBITDA倍率法やDCF法といった企業価値評価の手法や、投資回収期間の計算の前提として用いられます。

    (下図は、調整後EBITDAを算出する際の基本的な流れを整理したものです)

    調整後EBITDAの算出イメージ

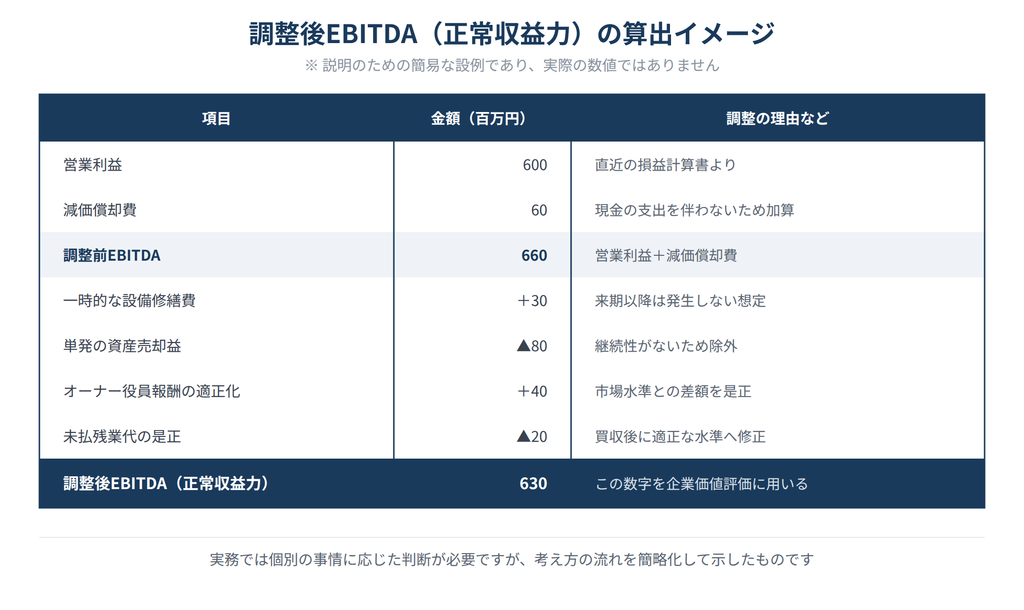
    考え方を具体的にイメージしやすくするために、簡略化した設例を示します。

    実際の案件では、対象会社の事業内容に応じてさまざまな調整項目が検討されますが、ここでは代表的な調整項目に絞って紹介します。

    営業利益に、現金の支出を伴わない減価償却費を加算すると、調整前EBITDAが算出されます。

    ここからさらに、来期以降は発生しないと見込まれる一時的な支出を加算で除外し、継続性のない単発の利益を減算で除外します。

    加えて、オーナー企業特有の過大な役員報酬を市場水準に是正して加算し、買収後に適正化が見込まれる未払費用があれば減算します。

    こうした調整を経て算出された金額が、調整後EBITDA、すなわち正常収益力です。

    (下図は、この考え方を数字に落とし込んだ算出イメージです)

    税務DDで確認される主なポイント

    税務DDでは、過去の税務処理が適切に行われてきたかどうかの確認に加えて、将来にどのような税務リスクが顕在化する可能性があるかという視点からの検証が重要になります。

    具体的には、過去の税務調査で指摘された内容やその対応状況、グループ会社間で行われている取引価格の妥当性、繰越欠損金の取扱いなどが主な確認対象となります。

    これらの論点は、単に過去の是非を確認するだけでなく、買収後に対象会社をどのように運営していくかを検討するうえでも重要な材料になります。

    例えば、過去の税務処理に問題があれば追加の税負担が発生するリスクとして買収価格の交渉に直結しますし、逆に繰越欠損金がどの程度活用できるかは、買収によるメリットの大きさに影響します。

    また、グループ会社間でどの会社に利益を計上させるかという取引条件の設計についても、税務DDの結果を踏まえて検討されることになります。

    税務リスクは、財務DDで確認する会計上の数値のリスクとは異なり、過去にさかのぼって追徴課税や加算税が発生する可能性がある点に特徴があります。

    買収後に思わぬ形で税務調査が入り、過去の税務処理の誤りが指摘されるようなことがあれば、買手にとって想定外の負担となりかねません。

    そのため、税務DDでは、対象会社が置かれている業種や取引の実態に照らして、税務上のリスクが潜んでいないかを丁寧に確認していくことが求められます。

    「帳簿上の利益」と「実際に使えるキャッシュ」の違いに注目する

    財務・税務DDでは、決算書上の利益の額だけでなく、その利益が実際にどの程度のキャッシュを生み出しているのかという視点も重要です。

    利益が特定の一時的な要因に大きく左右されていないか、あるいは特定の取引先への依存度が過度に高くなっていないかといった点は、対象会社の事業継続性を判断するうえで欠かせない論点となります。

    将来の事業計画に使えるキャッシュフローがどの程度見込めるのかという点は、正常収益力の分析結果を踏まえて、あらためて検討されることになります。

    帳簿上の利益と、実際に自由に使えるキャッシュとの違いを意識しながら数値を読み解くことが、財務・税務DDにおいて重要な視点だといえるでしょう。

    まとめ

    財務・税務DDは、決算書の数字の正確性を確認するだけの作業ではなく、その数字が将来にわたって見込める収益力を正しく表しているかどうかを見極めるための重要なプロセスです。

    一時的な要因やオーナー企業特有の事情を調整して算出される正常収益力(調整後EBITDA)は、企業価値評価や投資回収の前提となる重要な指標です。

    あわせて、過去の税務処理の妥当性や将来の税務リスクを確認する税務DDの視点も欠かせません。

    M&Aを検討される際には、決算書の数字を額面どおりに受け止めるのではなく、専門家と連携しながら、その数字の背景にある実態を丁寧に見極めていくことをおすすめします。

  • DDの設計とは?M&Aの目的に応じた調査範囲の決め方をわかりやすく解説

    はじめに

    M&Aを検討する際、デューデリジェンス(DD)は欠かせないプロセスですが、「何を、どこまで調べればよいのか」という調査範囲は、あらかじめ決まっているものではありません。

    同じ規模のM&Aであっても、案件の目的や状況によって、重点的に確認すべき領域は大きく変わってきます。

    本記事では、M&A支援に携わる立場から、DDの調査範囲がどのように設計されるのか、その考え方の基本を解説します。

    デューデリジェンス(DD)とは

    デューデリジェンス(DD)とは、M&Aで買収や出資の対象となる会社について、財務・税務・法務・事業の状況などを詳しく調査し、その実態やリスクを把握するための一連の作業です。

    買手は、DDの結果をもとに、取引を進めるかどうかの判断や、買収価格・契約条件の調整、買収後の経営方針の検討を行います。

    DDの範囲は誰が、どのように決めるのか

    DDで「何を」「どの程度まで」調べるのかについて、あらかじめ定められたルールがあるわけではありません。

    DDの内容は、基本的に買手自身が設計するものです。

    ただし、現実にはDDに使える時間や費用には限りがあります。

    特に、複数の候補企業が競い合うオークション形式のM&Aでは、売手側があらかじめDDの実施期間や調査できる範囲の大枠を決めることも少なくありません。

    この場合、買手は、与えられた限られた時間と条件のなかで、できる限り実効性の高い調査を行うことが求められます。

    どの案件でも共通して確認される基本のDD

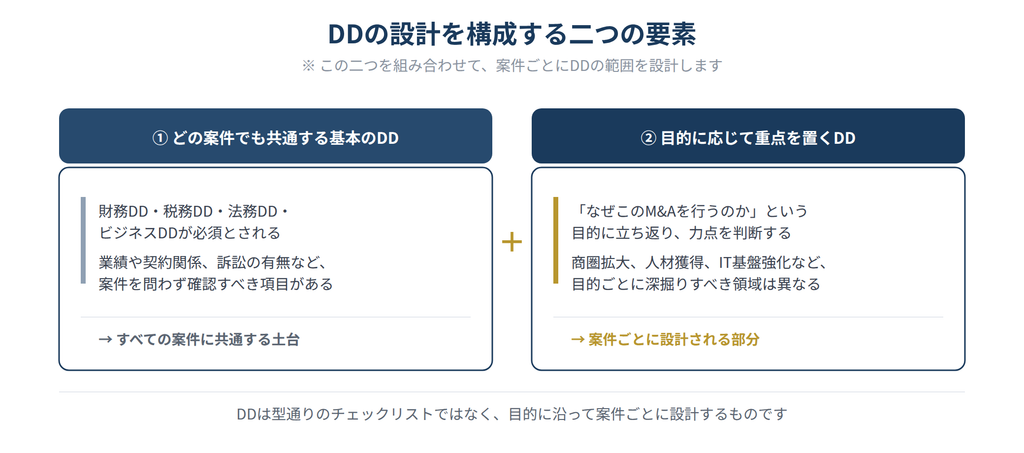
    DDにはさまざまな種類がありますが、なかでも財務DD、税務DD、法務DD、そしてビジネスDD(事業の実態に関する調査)は、ほとんどのM&A案件で必須とされています。

    これらのDDでは、案件の目的にかかわらず、共通して確認しておくべき基本的な項目があります。

    例えば財務DDでは、過去の業績の推移や収益力、簿外債務の可能性などが確認されます。

    税務DDでは、過去の税務申告の状況や潜在的な税務リスクが対象となります。

    法務DDでは、主要な契約関係や訴訟・紛争の有無などが確認され、ビジネスDDでは、事業計画の内容や競争環境、想定しているシナジーが実現可能かどうかといった点が検証されます。

    「なぜこのM&Aを行うのか」に立ち返る

    もっとも、対象会社に関するあらゆる事項を、時間や費用の制約のなかで網羅的に調べ尽くすことは現実的ではありません。

    そこで重要になるのが、「なぜこのM&Aを行うのか」というM&Aの目的に立ち返り、調査の力点をどこに置くのかを判断することです。

    例えば、既存事業がある地域や商圏を拡大することが目的であれば、対象会社の商圏の重なりや顧客の状況、競合環境などを重点的に確認するビジネスDDの比重が大きくなります。

    一方、優秀な人材の獲得が主たる目的であれば、キーパーソンの有無や離職の可能性、労務リスクの有無、組織文化との相性などを確認する人事・労務DDや法務DDに、より多くの時間と労力を割くことになります。

    このように、DDは決まった型通りのチェックリストをこなす作業ではなく、案件ごとのM&Aの目的に沿って、重点的に確認すべき領域を見極めながら設計していくものです。

    同じ「会社を買う」という取引であっても、目的が異なれば、時間と労力をかけるべきポイントはまったく違ったものになります。

    DDの設計段階でこの目的を関係者の間で共有しておくことは、調査を担当する専門家が的確な調査を行ううえでも重要な意味を持ちます。

    M&Aの目的別に見る、重点的に確認すべきDD領域の例

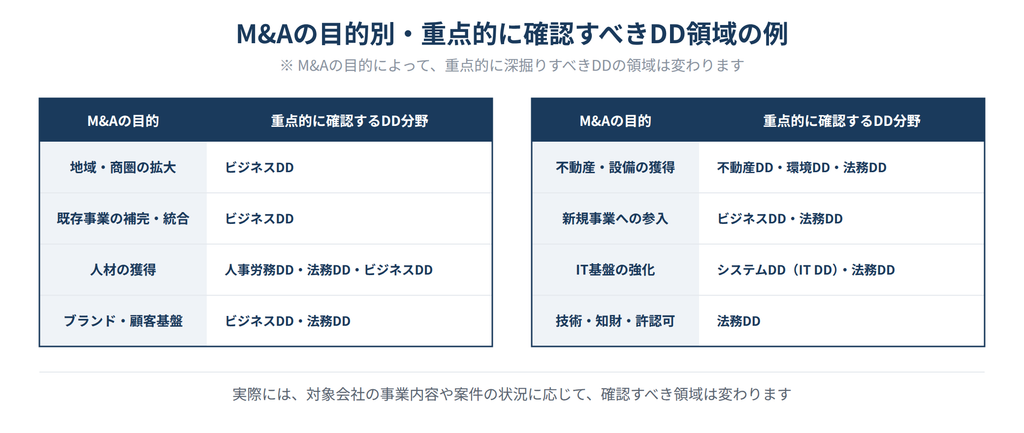
    M&Aの目的と、重点的に深掘りすべきDDの領域には、一定の対応関係があります。代表的な例を整理すると、次のようになります。

    ・地域や商圏の拡大が目的の場合は、商圏の重なりや顧客の継続状況、販売チャネル、競合環境などを確認するビジネスDDが中心になります。

    ・既存事業の補完や、仕入れから販売までを自社で担う垂直統合が目的の場合は、サプライチェーンや原価構造、稼働率といったオペレーション面のビジネスDDが重要になります。

    ・人材の獲得が目的の場合は、人員数や人材の質、キーパーソンの有無、労務リスクなどを確認する人事・労務DDや法務DDに加えて、組織文化や業績への影響を見極めるビジネスDDの比重も高まります。

    ・ブランドや既存顧客との信頼関係の獲得が目的の場合は、ブランド毀損リスクや広告表示の適法性、商標の帰属などを確認するビジネスDD・法務DDが重要になります。

    ・不動産や設備の獲得が目的の場合は、権利関係や修繕・更新費用、土壌汚染や災害リスクなどを確認する不動産DD・環境DDが中心になり、あわせて権利関係を法的な側面から確認する法務DDも欠かせません。

    ・新規事業への参入が目的の場合は、市場の成長性や差別化の可能性、事業拡大の際の制約要因などを確認するビジネスDDや法務DDが重要になります。

    ・業務のデジタル化やIT基盤の強化が目的の場合は、システムの品質や統合の難易度、セキュリティ体制などを確認するシステムDD(IT DD)が重要になり、あわせてライセンス契約の内容などを確認する法務DDも必要になります。

    ・技術力や知的財産、許認可の獲得が目的の場合は、知的財産の帰属や権利の有効性、許認可の承継可否などを確認する法務DDが中心になります。

    案件ごとに調査の粒度は異なる

    DDの設計において、もうひとつ押さえておきたいのが、実施するDDの種類や調査の粒度は、案件ごとに異なるという点です。

    例えば、先ほど触れたシステムDD(IT DD)や環境DDは、すべてのM&A案件で必ず実施されるものではなく、対象会社の事業内容や、買収後にどのような統合を行うかという方針によって、実施するかどうかが判断されます。

    同様に、財務DDや法務DDのような基本的なDDについても、どこまで詳細に調べるかという粒度は、対象会社の事業内容や買収のスキーム、買収後の方針によって変わってきます。

    DDの設計は「調べられること」ではなく「調べるべきこと」を見極める作業

    DDの設計とは、専門家に依頼すればすべて調べてもらえる、というものではありません。

    外部の専門家に調査を任せきりにするのではなく、買手自身が、M&Aの目的に照らして「何を調べるべきか」を主体的に判断し、DDの設計に関与していくことが重要です。

    限られた時間と費用のなかで、調べようと思えば調べられることをすべて網羅的に確認するのではなく、その案件にとって本当に重要な論点を見極め、そこに調査の力点を置くこと。これこそが、DDの設計における最も重要な考え方だといえるでしょう。

    専門家に依頼する際にも、対象会社の概要を伝えるだけでなく、「なぜこの会社を買収したいのか」という目的やそこに至った背景まで共有しておくことで、専門家はより精度の高い調査計画を立てやすくなります。

    まとめ

    DDで「何を」「どの程度まで」調べるかは、あらかじめ決まったものではなく、買手自身が設計するものです。

    財務・税務・法務・ビジネスDDといった基本的な調査項目を押さえたうえで、「なぜこのM&Aを行うのか」というM&Aの目的に立ち返り、重点的に確認すべき領域を見極めていくことが、実効性の高いDDにつながります。

    M&Aを検討される際には、DDを型通りの手続きとして済ませるのではなく、自社にとってのM&Aの目的を明確にしたうえで、専門家と連携しながら、案件ごとに最適なDDを設計していくことをおすすめします。

  • デューデリジェンス(DD)とは?M&Aにおける役割と調査結果の活用方法をわかりやすく解説

    はじめに

    M&A(企業の合併・買収)を検討する場面で、必ずといってよいほど登場するのが「デューデリジェンス(DD)」という言葉です。

    単に「対象会社を調べる作業」という程度のイメージを持たれている方も多いのですが、実際には、買収の可否や買収価格、最終的な契約条件、さらには買収後の経営のあり方までを左右する、非常に重要なプロセスです。

    本記事では、M&A支援に携わる立場から、デューデリジェンスの基本的な意味や目的、そして調査の結果がその後の取引にどのように活かされていくのかを、初めてM&Aに触れる方にも解説します。

    デューデリジェンス(DD)とは何か

    デューデリジェンス(Due Diligence、略してDD)とは、M&Aにおいて買収や出資の対象となる会社について、財務状況や契約関係、法務上のリスク、労務や事業の状況などを詳しく調査し、その会社の実態を正確に把握するための一連の作業を指します。

    買手は、公開されている情報や売手から提示された資料だけでは、対象会社の実態を十分に把握することができません。

    過去にどのような問題があったのか、将来どのようなリスクが顕在化しうるのかといった点は、専門家による綿密な調査を経て初めて明らかになることが多いためです。

    そのため実務では、買手が弁護士や公認会計士、税理士といった各分野の専門家に依頼し、財務・税務・法務・労務・事業といった観点から、それぞれの専門的な視点で調査を行ってもらうのが一般的な進め方となっています。

    DDの目的は「リスクの把握」だけではない

    デューデリジェンスと聞くと、「対象会社に問題がないかを洗い出すための調査」というイメージを持つ方が多いかもしれません。

    実際、簿外の債務が存在しないか、労務管理に法令違反がないか、業績が不安定になっていないかといった点を確認することは、DDが果たす重要な役割のひとつです。

    しかし、DDの目的はリスクの発見だけにとどまりません。

    同じくらい重要なのが、対象会社にどのような価値があり、買収後にどの程度の成長やシナジー(複数の会社が組むことで生まれる相乗効果)が見込めるのかを見極める作業だという点です。

    買収後の事業計画がどれだけ実現可能なものか、買手と対象会社が組むことでどのような相乗効果を生み出せるのかといった、前向きな観点からの検証もまた、DDの重要な目的のひとつなのです。

    こうした調査を通じて得られた情報は、買収価格の妥当性を判断する材料になるだけでなく、買収後の事業計画やシナジーを実現するための具体的な施策を検討する際の出発点にもなります。

    DDは、対象会社の「あら探し」をするための作業ではなく、対象会社の実像を正しく理解するための作業だと捉えると、その位置づけがつかみやすくなります。

    事前に詳しく調べなければわからないリスクの例

    対象会社が抱えているリスクの中には、決算書や登記簿といった表面的な資料だけを見ていても気づきにくいものが少なくありません。例えば、次のようなケースが挙げられます。

    ・主要な取引先から、取引を縮小・打ち切りたいという打診がすでに来ていた

    ・過去に行っていた節税対策が、税務上グレーな内容を含んでいた

    ・経理や総務といった管理部門の業務の多くを親会社に依存しており、独立後は自社で体制を整える必要がある

    ・対象会社の主力店舗のすぐ近くに、競合となる大手企業の出店が予定されていた

    このように、契約書や資料の確認だけでは見えてこない情報を、関係者へのヒアリングや現地調査、資料の突き合わせなどを通じて丁寧に掘り起こしていくことも、DDの重要な役割のひとつです。

    表面上は問題のない優良企業に見えても、こうした調査を経て初めて見えてくるリスクは決して少なくありません。

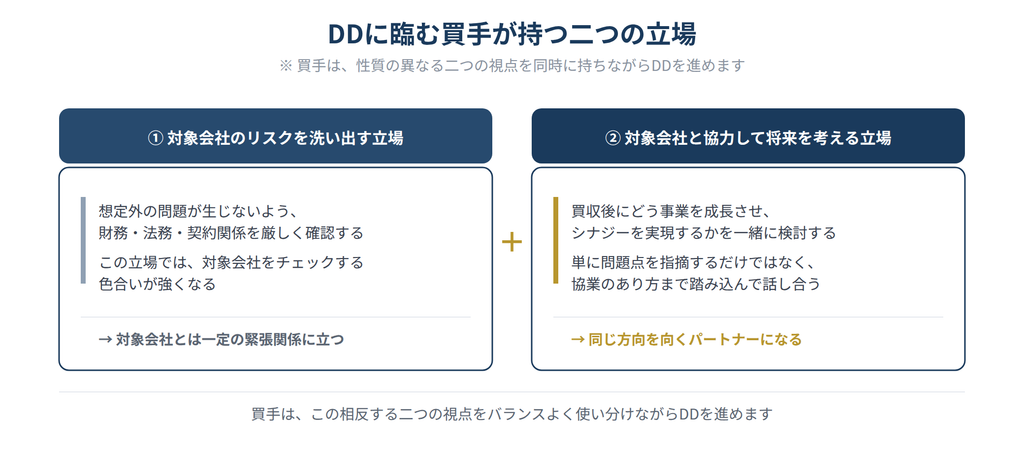
    DDに臨む買手が持つ「二つの立場」

    DDを進める買手は、性質の異なる二つの立場を同時に持ちながら調査を進めることになります。

    一つ目は、対象会社のリスクを洗い出す、いわば「チェックする立場」です。

    買収後に想定外の問題が発覚しないよう、財務・法務・契約関係などについて、買手はどうしても警戒的な視点で対象会社を確認することになります。

    この場面では、買手と対象会社との間に一定の緊張関係が生じるのは自然なことといえるでしょう。

    二つ目は、対象会社と力を合わせて将来を考える「協力する立場」です。

    単に問題点を指摘するだけでなく、買収後にどのように事業を成長させていくのか、シナジーをどう実現していくのかを、対象会社と一緒に検討していきます。

    事業計画の達成に向けてどのような協業体制が望ましいか、買収後の統合作業(PMI。Post Merger Integrationの略で、買収後に組織や業務を統合していくプロセスを指します)をどのように進めるべきかを話し合う場面では、買手と対象会社は同じ方向を向いたパートナーとして議論を重ねることになります。

    このように、警戒的な視点と協力的な視点という、一見相反する二つの立場をバランスよく使い分ける必要がある点が、DDという作業の難しさであり、経験豊富な専門家の支援が重視される理由のひとつでもあります。

    DDの結果はどのように活用されるのか

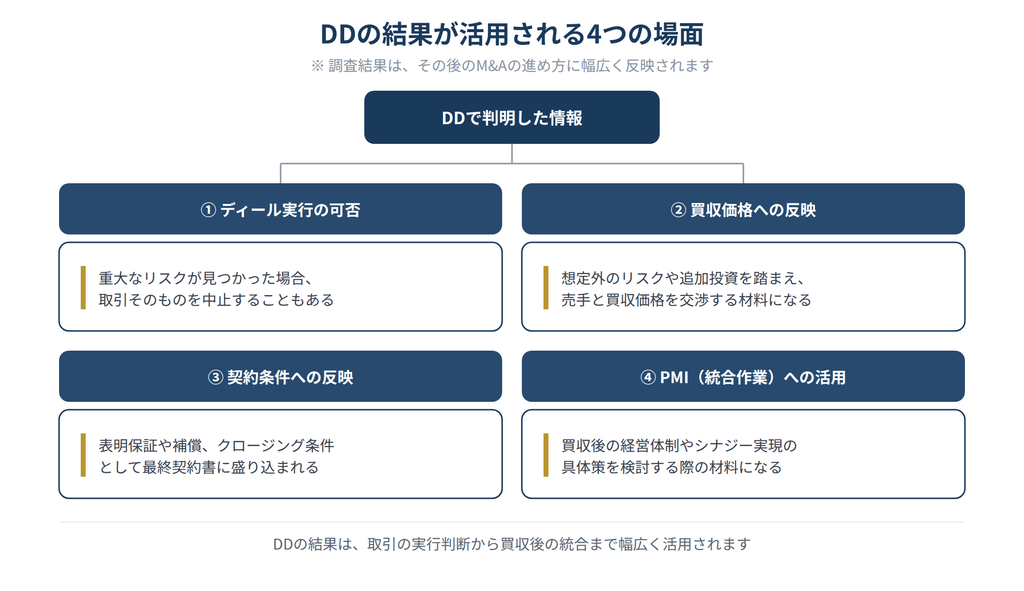
    DDによって得られた調査結果は、その後のM&Aの進め方に大きな影響を与えます。

    主な活用方法は、次の四つの場面に整理することができます。

    一つ目は、そのディール(取引)を実行するかどうかの判断です。

    DDの過程で、許容できないほど大きなリスクが見つかった場合には、交渉を打ち切り、案件そのものを中止するという判断が下されることもあります。

    二つ目は、買収価格への反映です。

    想定していなかったリスクや、買収後に追加で必要となる投資が判明した場合には、それを理由として、売手との間で買収価格の交渉を行うことになります。

    三つ目は、最終的に締結する契約書の内容への反映です。

    DDで見つかった懸念事項は、表明保証(売手が対象会社の状況について事実と相違ないことを保証する条項)や補償条項、一定の条件が満たされない限り取引を完了させないクロージング条件といった形で、契約書に盛り込まれます。

    これにより、買手と売手の間で、リスクや義務の分担をあらかじめ明確にしておくことができます。

    四つ目は、買収後の統合作業(PMI)への活用です。

    DDで得られた情報は、買収後の経営体制づくりや事業計画の実行、シナジーを実現するための具体策を検討するうえで重要な材料になります。

    DDの段階で見つかったリスクについて、買手がその責任を引き受けたうえで、買収後にあらためて対応するという形が取られることもあります。

    DDはM&Aの「終盤」ではなく「本格的な始まり」

    DDは、基本合意の締結後に行われることが多いため、M&Aのプロセスの中では後半にあたる作業だと捉えられがちです。

    しかし、DDが果たす役割を踏まえると、単なる「終盤の確認作業」と位置づけるのは、実態を正確に表しているとはいえません。

    DDで明らかになった情報は、最終契約の内容に反映されるだけでなく、買収後の経営体制やガバナンスの設計、シナジーを実現するための具体的な施策を考える際の出発点にもなります。

    その意味で、DDはM&Aという取引の締めくくりというよりも、買収後に本格的に始まる新しい経営の「土台づくり」と捉えるほうが、実態に近いといえるでしょう。

    まとめ

    デューデリジェンスは、対象会社に潜むリスクを洗い出すだけの作業ではなく、対象会社の価値や成長の可能性を見極め、買収後の経営やシナジー実現の土台を築くための重要なプロセスです。

    買手は、警戒的にリスクを確認する立場と、対象会社と協力して将来を考える立場という、性質の異なる二つの視点を持ちながら調査を進めていく必要があります。

    M&Aを検討される際には、DDを単なる形式的な手続きとして済ませてしまうのではなく、買収後の経営を見据えた重要なプロセスとして、専門家と連携しながら丁寧に進めていくことをおすすめします。

  • ストラクチャ(スキーム)の選定とは?M&Aの主な手法をやさしく解説

    はじめに

    M&Aを検討する際、多くの方がまず気になるのは「誰に、いくらで譲渡するか」という点だと思います。

    しかし、M&Aを実行するうえでは、もうひとつ非常に重要な検討事項があります。

    それが「ストラクチャ(スキーム)」、つまり、会社や事業をどのような法的な手法で移転させるかという選択です。

    ストラクチャの選定は、単なる形式的な手続きの違いではありません。

    税務上の取り扱い、必要となる法的手続きのスピードやリスク管理、そして買収後の支配権やガバナンス体制のあり方にまで直結する、戦略的な判断となります。

    同じ「会社を譲渡する」という目的であっても、選ぶストラクチャによって手続きの重さや、契約・許認可の引き継ぎ方が大きく変わってきます。

    どのストラクチャを選ぶかによって、譲渡企業・買手企業それぞれが受け取る対価の形や、取引完了までに要する期間も変わってくるため、早い段階での理解が欠かせません。

    今回は、M&Aで用いられる主なストラクチャの種類とその特徴について解説していきます。

    ストラクチャはいつ、どのように決まるのか

    ストラクチャは、M&Aのプロセスのなかでも比較的早い段階から検討が始まります。

    譲り受け企業と譲渡企業との間で基本的な合意に至ると、LOI(Letter of Intent、意向表明書)や基本合意書が締結されますが、この段階で、取引の大枠として「価格の考え方」などとあわせて、どのストラクチャを用いる想定であるかについても記載されるのが一般的です。

    これが、その後の詳細な交渉の土台となります。

    つまり、ストラクチャは価格交渉の後で決めるものではなく、価格の考え方と並行して、できるだけ早い段階から方向性を固めておくべきテーマだといえます。

    交渉の前提となる「どのスキームで取引を進めるか」を早期に確認しておかないと、後の交渉で認識の齟齬が生じ、取引そのものが前に進まなくなってしまうおそれもあります。

    中小企業の事業承継M&Aでは、手続きが比較的シンプルな株式譲渡が用いられることが多いですが、複数の事業を持つ会社や、グループ会社間の組織再編を伴うケースでは、事業譲渡や会社分割、株式交換など、他のストラクチャが検討されることも少なくありません。

    どのようなケースであっても、それぞれのストラクチャの特徴を理解しておくことは、経営者にとって取引の全体像を正しく把握するうえで役立ちます。

    ストラクチャの全体像

    M&Aで用いられるストラクチャは多岐にわたりますが、大きく整理すると、次の3つのグループに分けることができます。

    1つ目は、会社の株式そのものを移転させる方法です。株式譲渡、株式交換、株式移転、株式交付が、このグループに含まれます。

    2つ目は、会社全体ではなく、事業(資産・負債)そのものを移転させる方法です。事業譲渡や会社分割が、このグループに含まれます。

    3つ目は、複数の会社をひとつの会社に統合する方法で、合併がこれに該当します。
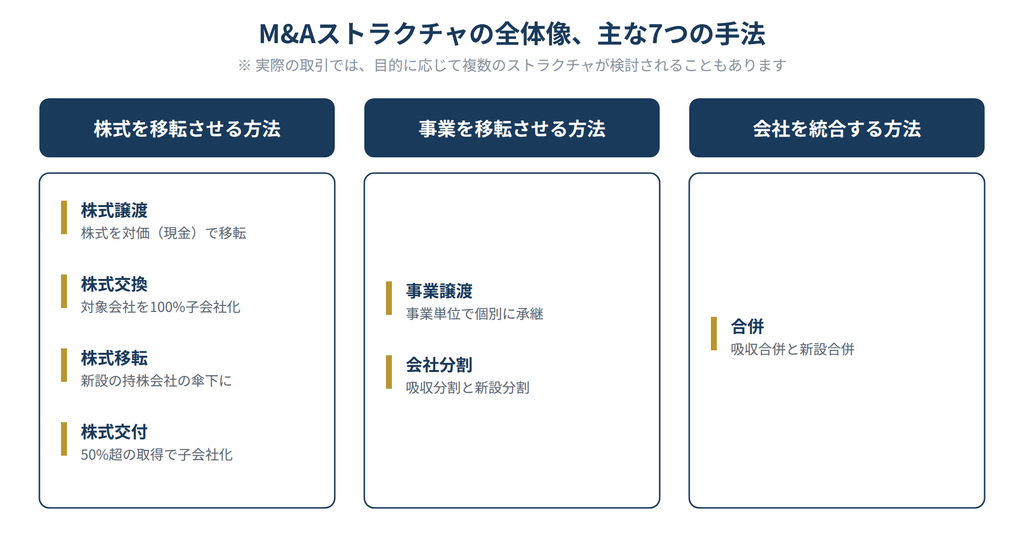
    それぞれのストラクチャは、単独で用いられる場合もあれば、事業承継やグループ再編の目的に応じて組み合わせて用いられる場合もあります。

    まずは基本となる特徴をひとつずつ理解しておくことが、実際の取引でどのストラクチャが適しているかを判断する土台になります。

    以下では、それぞれのストラクチャについて、順番に見ていきましょう。

    株式譲渡

    株式譲渡は、対象会社の株主が保有する株式を、買手企業へ譲渡する方法です。

    対価として、買手企業から現金を受け取ります。

    M&Aでもっとも多く用いられるシンプルなストラクチャであり、会社そのものの所有権が移転する点が特徴です。
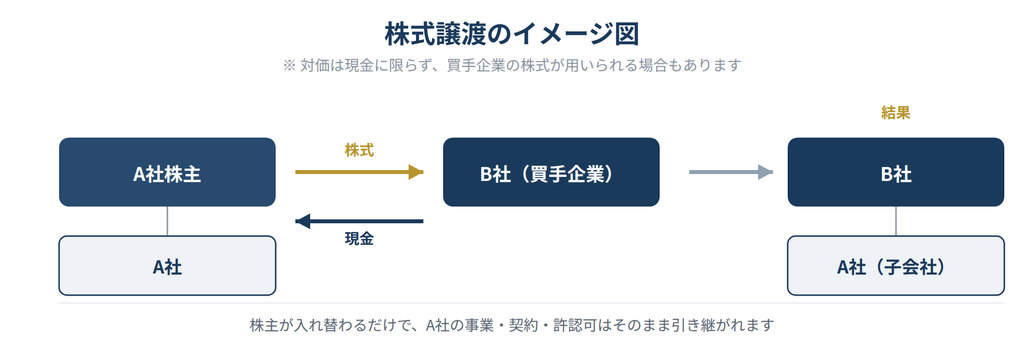
    株式譲渡では、会社全体が移転の対象となるため、原則として、対象会社が持つ資産・負債・契約関係のすべてがそのまま引き継がれます。

    会社の実態そのものに変化はなく、株主だけが入れ替わるイメージです。

    そのため、取引先との契約や許認可について、個別に再契約や再取得の手続きを行う必要がない点は、大きなメリットといえます。

    一方で、会社全体を引き継ぐ以上、財務諸表に表れない「簿外債務」や、過去の取引関係に起因する法的リスクなども、そのまま引き継いでしまう可能性がある点には注意が必要です。

    株式譲渡を検討する際は、事前のデューデリジェンス(買収調査)によって、こうしたリスクの有無を確認しておくことが欠かせません。

    デューデリジェンスで発見された懸念事項については、譲渡価格に反映させたり、契約書のなかで売手側に一定の保証や補償を求める条項を設けたりすることで、リスクを軽減する対応がとられるのが一般的です。

    株式を所有する割合によって、株主の権利が変わる

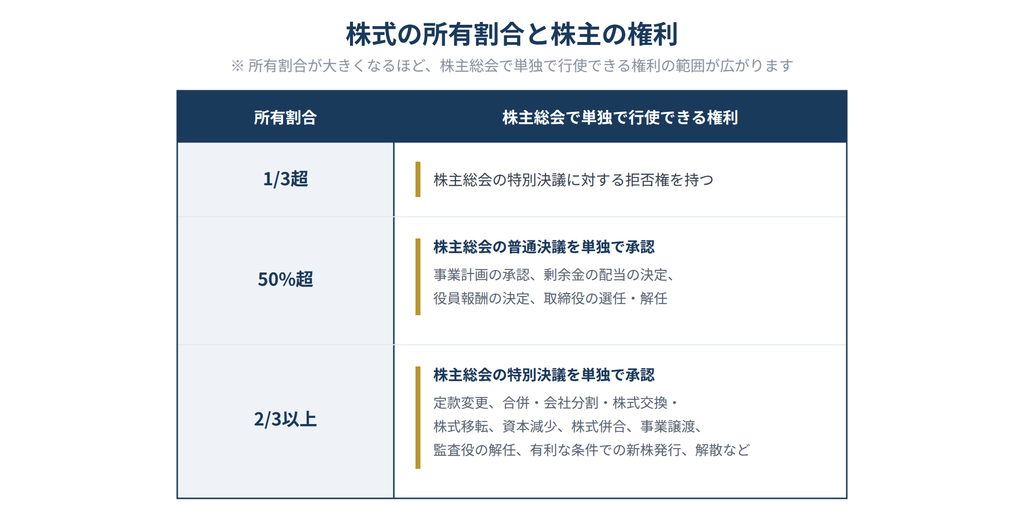
    株式譲渡などによって株式を取得する際は、何パーセントの株式を取得するかによって、株主として持つ権利の内容が変わってくる点も理解しておく必要があります。

    会社法では、株主総会における決議の種類ごとに、必要となる株式の所有割合が定められています。

    株式の所有割合が3分の1を超えると、他の株主だけでは株主総会の特別決議に必要な3分の2以上の賛成を得られなくなります。

    つまり、自分が反対すれば特別決議を成立させないという、特別決議に対する拒否権を持つことになります。

    所有割合が50%を超えると、株主総会の普通決議を単独で承認できるようになり、事業計画の承認や、剰余金の配当、役員報酬の決定、取締役の選任・解任などを、単独の意思で決められる立場になります。

    さらに所有割合が3分の2以上になると、株主総会の特別決議を単独で承認できるようになります。

    特別決議が必要な事項には、定款の変更、合併や会社分割・株式交換・株式移転、資本の減少、株式の併合、事業の全部または重要な一部の譲渡、監査役の解任、有利な条件での新株発行、会社の解散などが含まれます。
    買手企業が対象会社をどこまで支配したいかによって、取得すべき株式の割合の目安も変わってきます。

    会社の経営権を完全に取得したい場合は、100%の株式を買収するのが基本的な形です。

    この場合、対象会社は完全子会社となり、買手企業は経営統合や事業の再編をもっとも自由に進めることができます。

    一方、株式の過半数(50%超)を取得する形であれば、対象会社は連結子会社となり、買手企業は実質的な経営権を握ることができます。

    これに対して、株式の50%以下を取得する「マイノリティ出資」は、資本参加によって関係を強化することが主な目的であり、対象会社の経営そのものを支配する意思決定権までは持たない形になります。

    事業承継の場面では完全子会社化を目指すケースが多いですが、業務提携を伴う出資など、目的によっては過半数に届かない出資が選ばれることもあります。

    事業譲渡

    事業譲渡は、会社そのものではなく、特定の事業に関する資産・負債を移転する方法です。

    対象会社は、事業の一部または全部を切り出して買手企業に譲渡し、対価として現金を受け取ります。

    会社という「箱」はそのまま譲渡企業の手元に残り、その中の一部の事業だけが買手企業に移っていくイメージです。
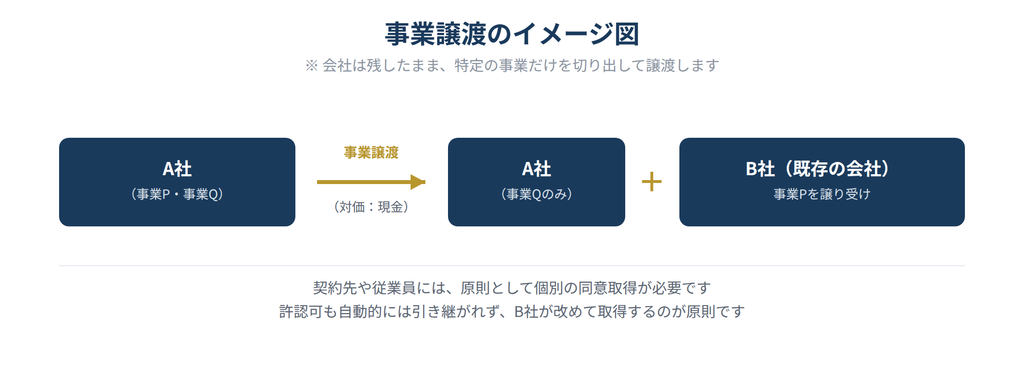
    事業譲渡の大きな特徴は、必要な事業だけを選んで譲渡できる点にあります。

    複数の事業を営んでいる会社が、その一部の事業だけをM&Aの対象としたい場合や、買手企業が対象会社のすべてを引き継ぐことに慎重な場合には、有効な選択肢となります。

    一方で、事業譲渡は「個別承継」と呼ばれる方法である点に注意が必要です。

    株式譲渡とは異なり、会社そのものの株主が入れ替わるわけではなく、契約や権利義務を、契約先ごとに個別に移転させる必要があります。

    取引先との契約を引き継ぐには、原則として取引先の同意を得て契約を再締結する必要があり、従業員についても、転籍にあたって本人の同意を得る手続きが必要になります。

    また、事業に許認可が必要な場合、その許認可は自動的には引き継がれないため、買手企業が改めて許認可を取得しなければならないケースも多くあります。

    こうした個別の同意取得の手間は、契約先や顧客の数が多いビジネスほど大きくなります。

    特に、不特定多数の一般消費者を顧客とするtoCビジネスでは、契約者一人ひとりから同意を得ることは現実的に難しく、事業譲渡というストラクチャがなじみにくい場合がある点も、留意しておきたいポイントです。

    たとえば、複数の店舗や事業部門を持つ会社が、そのうち採算の良い一部の店舗だけをM&Aで譲渡したいと考えるケースでは、事業譲渡が有力な選択肢になります。

    会社全体ではなく、対象となる店舗に関する資産・従業員・取引先契約だけを切り出して譲渡できるため、譲渡企業にとっては、譲渡後も残したい事業をそのまま手元に残せるという利点があります。

    一方で、買手企業にとっては、譲り受ける店舗の従業員一人ひとりから転籍への同意を得たり、取引先ごとに契約を結び直したりする手間が発生する点は、あらかじめ織り込んでおく必要があります。

    合併

    合併は、複数の会社がひとつの会社に統合される方法です。

    消滅する会社は法人格を失い、その資産・負債・契約関係などのすべてが、存続する(または新たに設立される)会社に包括的に引き継がれます。

    合併には、吸収合併と新設合併の2つの形があります。

    吸収合併は、一方の会社(存続会社)が他方の会社(消滅会社)を吸収する方法で、実務上もっとも多く用いられています。

    新設合併は、合併する会社をすべて消滅させ、新たに設立する会社に事業を承継させる方法ですが、新設した会社について許認可を改めて取得しなければならない場合が多いことなどから、実務で用いられる場面は限られています。
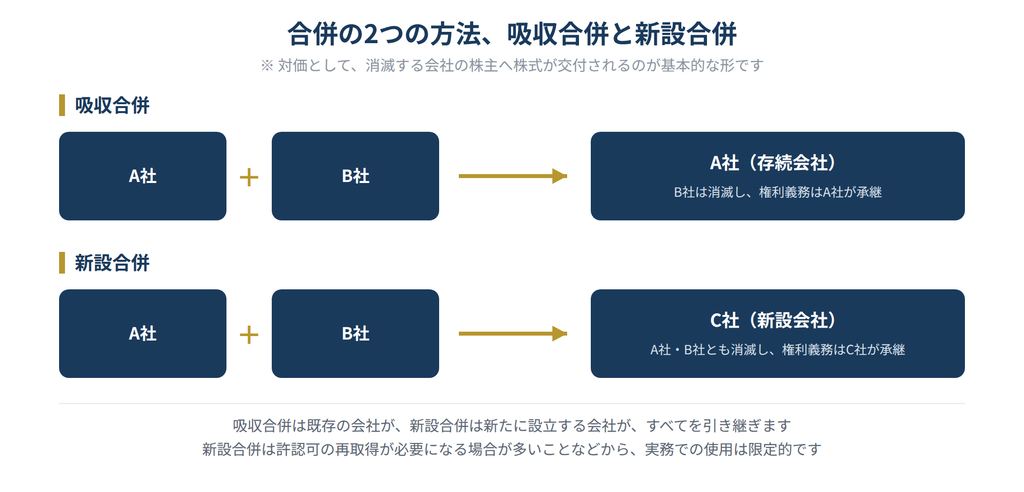
    対価としては、消滅会社の株主に対して、存続会社(新設合併の場合は新たに設立される会社)の株式が交付されるのが一般的です(現金を対価とすることも可能です)。

    これにより、消滅会社の株主は、統合後の会社の株主として、引き続き経営に関与し続けることができます。

    合併は、2つの会社が名実ともに一つの組織になるという意味で、他のストラクチャよりも統合の度合いが強い方法です。

    組織や事業を一体化することで、シナジー効果を生みやすいというメリットがある一方、システムや人事制度の統合には時間と手間がかかることが多く、両社の企業文化のなじませ方も含めて、慎重な統合プロセス(PMI)が求められます。

    株式移転

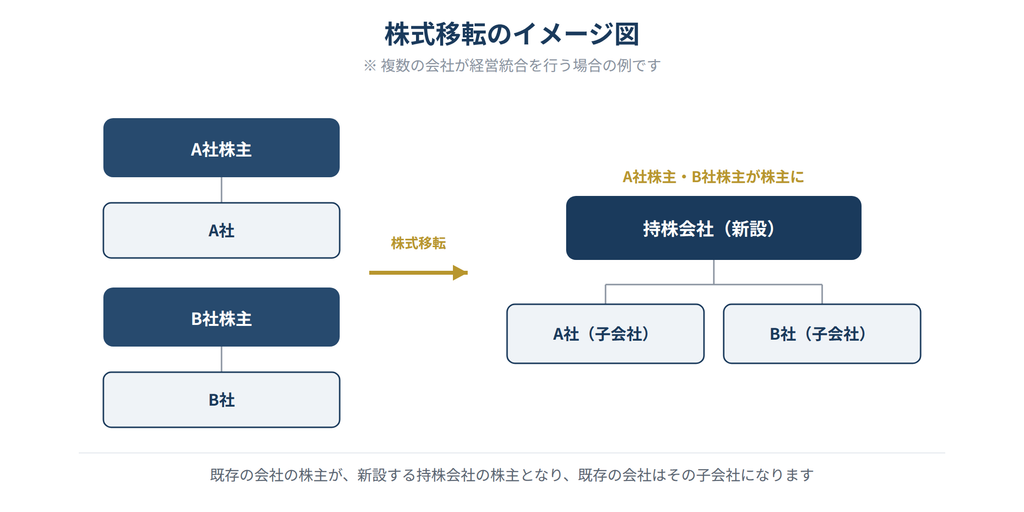
    株式移転は、既存の会社の株主が持つ株式を、新たに設立する持株会社へ移転させる方法です。

    この結果、既存の会社は、新設された持株会社の傘下に入ることになります。

    対価としては、既存の株主に対して、持株会社の株式が交付されます。

    株式移転は、1つの会社が単独で持株会社体制に移行する場合にも使われますが、複数の会社が経営統合を行う際に、それぞれの会社の株主が共通の持株会社の株主となる形で統合するために使われることも多い方法です。

    事業そのものを直接統合するのではなく、まずは持株会社という共通の枠組みのもとに集まり、その後段階的に事業の統合を進めていく、という進め方が可能になる点が特徴です。
    たとえば、対等な規模の会社同士が経営統合を行う場合、いずれか一方が他方を吸収する形にすると、吸収される側の従業員や取引先に「格下げ」のような印象を与えてしまうことがあります。

    こうした場合に、双方が新設した共通の持株会社の傘下に入る株式移転を用いることで、対等な統合であることを示しやすくなるというメリットもあります。

    株式交換

    株式交換は、既存の会社が、他の会社を完全子会社化するための方法です。

    子会社となる会社の株主は、保有する株式と交換に、親会社となる会社の株式を受け取ります。

    この結果、子会社となる会社は、親会社となる会社の100%子会社になります。
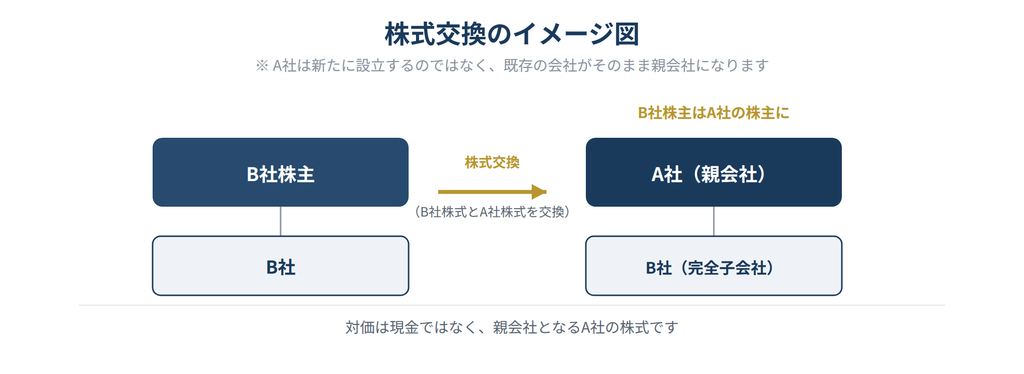
    株式交換の特徴は、現金を用いずに完全子会社化を実現できる点にあります。

    買手企業が多額の現金を準備できない場合であっても、自社の株式を対価とすることで、対象会社を完全子会社化することが可能です。

    また、株式移転のように新たに会社を設立する必要がなく、既存の会社をそのまま親会社として活用できる点も特徴です。

    すでに事業を行っている会社を親会社としたまま、グループ傘下の会社を増やしていきたい場合には、株式交換が適した方法となります。

    なお、株式交換によって完全子会社となった対象会社は、そのまま独立した法人格を維持したうえで、親会社の傘下に入ります。

    合併のように会社そのものが一つに統合されるわけではないため、対象会社のブランドや組織体制を維持したまま、グループの一員として経営を続けたいという場合に適した方法だといえます。

    株式交付

    株式交付は、ある会社(親会社となる会社)が他の会社(子会社となる会社)を子会社化する際に、対象会社の株主から株式を譲り受け、その対価として自社の株式を交付する方法です。

    2021年に施行された会社法改正によって新たに設けられた、比較的新しいストラクチャです。

    株式交付が株式交換と大きく異なる点は、対象会社の株主全員を一括して強制的に参加させる制度ではなく、対象会社の株主一人ひとりが、自らの意思で株式交付に応じるかどうかを選べる制度である点です。

    株式交換では、株主総会の特別決議によって、対象会社の株主全員が一括して株式を交換することになりますが、株式交付では、応じたい株主だけが自分の株式を親会社となる会社に譲り渡し、その対価として親会社の株式を受け取ります。

    株式交付に応じなかった株主は、そのまま対象会社の株主として残ることになります。
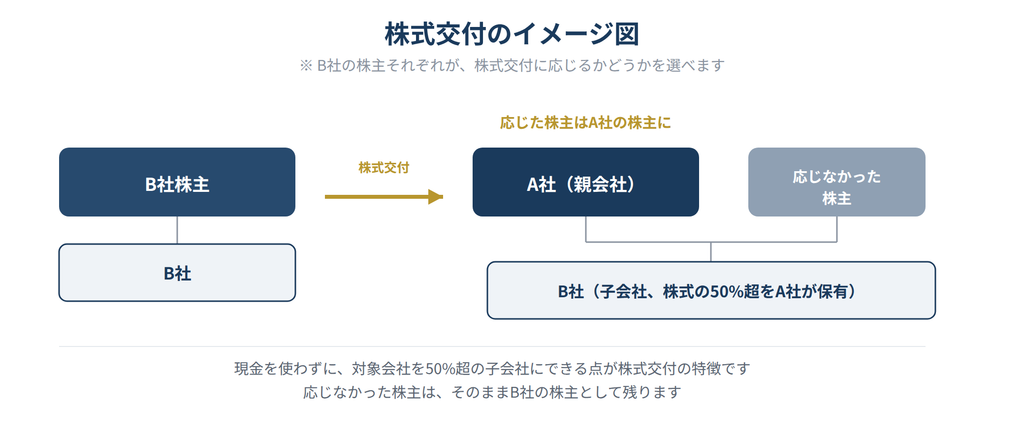
    また、株式交換は対象会社を100%子会社化することを前提とした制度ですが、株式交付では、対象会社の株式を過半数(50%超)取得して子会社化できれば、この制度を利用することができます。

    完全子会社化までは求めず、現金を使わずに子会社化を実現したい場合に適したストラクチャといえます。

    対象会社の株主のなかに、株式を現金化したい方と、引き続き株主として関与を続けたい方が混在しているような場面では、株式交付を用いることで、応じる株主・応じない株主の双方の意向を無理に一つにまとめずに、子会社化を進められるという柔軟性があります。

    会社分割(吸収分割・新設分割)

    会社分割は、対象会社が持つ事業に関する資産・負債や契約関係などの権利義務を、他の会社に承継させる方法です。

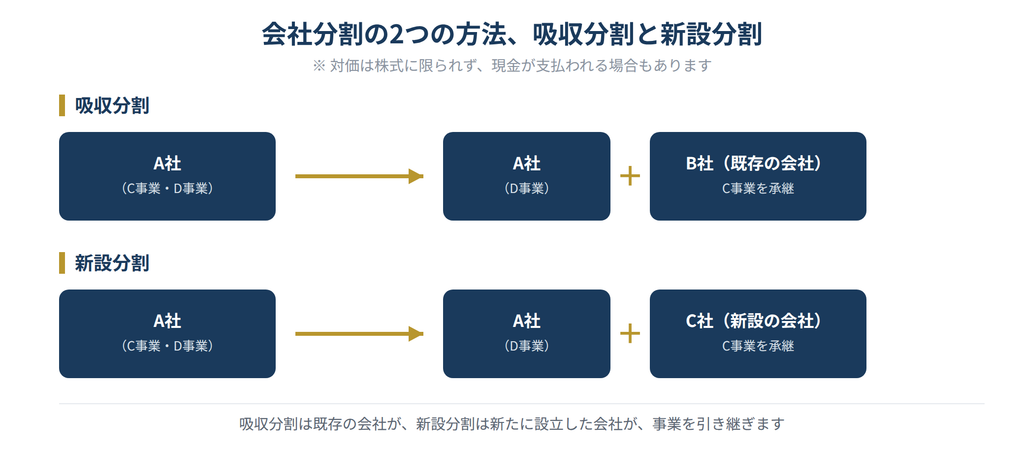
    会社分割には、大きく「吸収分割」と「新設分割」の2つの形があります。

    吸収分割は、対象会社の事業に関する資産・負債の全部または一部を、既存の会社に承継させる方法です。

    承継する側の会社は、対象事業を吸収したことになります。

    新設分割は、対象会社の事業を、新たに設立した会社に承継させる方法です。

    いずれの場合も、承継した会社の株式が、対象会社またはその株主に対して交付されるのが基本的な形ですが、対価は株式に限られるものではなく、現金が支払われる場合もあります。
    会社分割の大きな特徴は、会社法上定められた手続きを経ることで、事業に関する権利義務を「包括的」に承継できる点にあります。

    この点は、次にご説明する事業譲渡との違いを理解するうえで、非常に重要なポイントになります。

    会社分割は、M&Aの場面だけでなく、グループ内の組織再編にもよく用いられます。

    たとえば、複数の事業を営む会社が、それぞれの事業をグループ内の別会社に分けることで、事業ごとの経営責任や採算を明確にしたい場合に使われます。

    また、M&Aの場面では、事業譲渡の代わりに会社分割が使われることもあります。

    譲渡したい事業だけを、あらかじめ会社分割によって別会社として切り出しておき、その後、切り出した会社の株式を買手企業に譲渡するという2段階の方法です。

    一見遠回りに見えますが、会社分割には、契約上の地位や権利義務を個別の同意なしに包括的に引き継げるというメリットがあるため(この違いについては後ほど詳しくご説明します)、取引先の数が多い事業を切り出す場合などには、はじめから事業譲渡を行うよりも手続きの負担を抑えられることがあります。

    事業を切り出した後の株式譲渡そのものは、通常の株式譲渡と同じ手続きで進めることができます。

    なお、許認可については、会社分割であっても自動的には引き継がれない場合がある点に注意が必要です。

    この点についても、後ほど詳しくご説明します。

    事業譲渡と会社分割の違い(個別承継と包括承継)

    事業譲渡と会社分割は、いずれも「会社の事業を他の会社に移転させる」という点で、実現できる結果は似ています。

    しかし、その権利義務の承継方法には、明確な違いがあります。

    事業譲渡は「個別承継」と呼ばれる方法で、契約や権利義務を、契約先ごとに個別の同意を得て移転させる必要があります。

    これに対して、会社分割は「包括承継」と呼ばれる方法で、会社法上定められた手続き(株主総会の決議や債権者保護手続きなど)を経ることによって、個々の契約先から同意を得ることなく、事業に関する権利義務を一括して承継させることができます。

    なお、労働契約については、会社分割に関する労働者保護のための法律(労働契約承継法)により、対象事業に従事する労働者への通知や協議など、会社分割特有の手続きが別途定められている点も押さえておきたいポイントです。
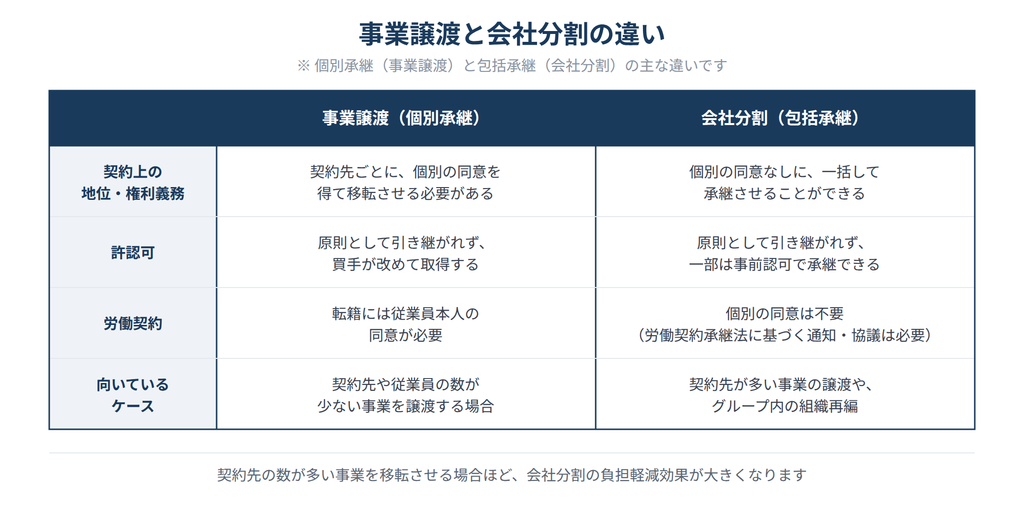
    この違いから、契約先の数が多い事業を移転させる場合には、個別の同意取得が不要な会社分割の方が、手続きの手間を抑えられるというメリットがあります。

    ただし、会社分割であっても、事業に必要な許認可については注意が必要です。

    許認可の多くは、会社そのものに対して行政庁から与えられているものであり、会社分割を行えば当然に(自動的に)引き継がれるわけではなく、原則として、事業を承継する会社が改めて許認可を取得し直す必要があります。

    もっとも、許認可の種類によっては、会社分割の効力発生日より前に、あらかじめ行政庁の認可を受けておくことを条件に、許可を空白期間なく承継できる特別な制度が設けられているものもあります。

    たとえば、建設業許可については、建設業法の改正(令和2年10月施行)により、会社分割や合併、事業譲渡を行う前に、あらかじめ国土交通大臣または都道府県知事の認可を受けておくことで、許可を承継できる制度(事業承継の認可制度)が設けられています。

    ただし、これはあくまで事前に認可を受けることを条件とする制度であり、何も手続きを取らなければ自動的に承継されるわけではない点には注意が必要です。

    一方、宅地建物取引業の免許のように、このような承継の制度が設けられていない許認可も多く、その場合は、事業を承継する会社が原則どおり、自ら新たに免許の申請を行う必要があります。

    許認可の審査や認可の手続きには一定の期間を要することが多いため、会社分割の効力発生日までに必要な手続きが完了していないと、対象事業を分割後すぐに継続できないという事態にもつながりかねません。

    会社分割をストラクチャとして選ぶ場合は、契約承継の手間が省けるという会社法上のメリットだけに目を向けず、対象事業に必要な許認可について、承継のための制度が用意されているかどうか、また、その手続きに要するスケジュールについても、早い段階から確認しておくことが重要です。

    このように、会社分割は契約関係の承継については包括承継という大きなメリットを持ちながらも、許認可の扱いについては事業譲渡と同様の留意点が残るという、両方の側面を理解しておくことが大切です。

    対価は現金に限られない

    ここまで見てきたストラクチャのなかには、対価として現金ではなく株式が用いられるものが多く含まれています。

    合併・株式移転・株式交換・株式交付では、対象会社の株主に対して、買手企業(または新設する持株会社)の株式を交付することが基本的な形になります。

    会社分割についても、対価は株式に限られず、現金を支払う形をとることも可能です。

    対価を株式とするか現金とするかは、譲渡企業側・買手企業側それぞれの事情によって選択が変わってきます。

    買手企業にとっては、まとまった現金を用意せずに済むという資金調達上のメリットがありますが、譲渡企業側の株主にとっては、対価として受け取った株式の価値が、その後の買手企業の業績や株価によって変動するというリスクを負うことにもなります。

    現金を対価とするか、株式を対価とするかは、それぞれの立場からのメリット・デメリットを踏まえて検討する必要があるテーマです。

    ストラクチャ選定で気をつけたいポイント

    これまで見てきたように、ストラクチャにはそれぞれ異なる特徴があり、どれを選ぶかによってM&Aの進め方は大きく変わってきます。

    ストラクチャを検討する際に、特に気をつけておきたいポイントを整理します。

    第一に、税務上の取り扱いです。譲渡によって生じる利益への課税の方法や、資産の付け替えに伴う税負担は、ストラクチャによって異なります。

    たとえば、株式譲渡では譲渡した株主に譲渡益への課税が生じ、事業譲渡では譲渡した会社に対して法人税の課税が生じるなど、課税される主体が異なります。

    また、合併や会社分割については、一定の要件(税制適格要件)を満たすかどうかによって、課税関係が大きく変わる点にも注意が必要です。

    想定していたよりも税負担が大きくなってしまうことのないよう、事前に税理士等の専門家に確認しておくことが大切です。

    第二に、必要となる法的手続きの重さです。

    株主総会の特別決議が必要になるケースや、債権者保護手続きが必要になるケースなど、ストラクチャによって手続きの重さやスケジュールへの影響が異なります。

    手続きに要する期間を見誤ると、当初想定していたクロージング(取引完了)の時期に間に合わなくなってしまうおそれもあります。

    第三に、契約や許認可の引き継ぎ方です。

    個別承継が必要なストラクチャを選ぶ場合、契約先の数や、事業に許認可が必要かどうかによって、実務上の負担が大きく変わってきます。

    特に許認可については、業種によって再取得にかかる期間や難易度が大きく異なるため、早い段階で該当する許認可の要否を確認しておく必要があります。

    第四に、買収後の統合(PMI)への影響です。

    会社そのものを統合する合併のように統合度合いが強いストラクチャもあれば、株式譲渡のように対象会社の組織や実態を大きく変えずに進められるストラクチャもあります。

    買収後にどのような経営体制を目指すのかを踏まえて、ストラクチャを選ぶ視点も欠かせません。

    ストラクチャの選定は、法務・税務の専門的な知識が求められる、専門性の高いテーマです。

    税理士、会計士、弁護士、司法書士など、それぞれの専門家の知見を活用しながら、慎重に検討を進めていくことをおすすめします。

    特に、事業内容によって必要な許認可の有無や再取得の要否は大きく異なるため、ストラクチャの検討段階から、許認可の専門家に相談しておくことで、後になって想定外のスケジュール遅延が生じるリスクを減らすことができます。

    まとめ

    ・ストラクチャ(スキーム)の選定は、税務・法務・スピード・リスク管理、買収後の支配権やガバナンス体制にも直結する、M&Aにおける重要な戦略的判断である

    ・主なストラクチャには、株式譲渡・事業譲渡・合併・株式移転・株式交換・株式交付・会社分割があり、対価や承継方法がそれぞれ異なる

    ・株式の所有割合は3分の1超・50%超・3分の2以上が目安となり、割合に応じて株主が行使できる権利の範囲が変わる

    ・事業譲渡は個別承継、会社分割・合併は包括承継という違いがあり、契約や許認可の引き継ぎ方に影響する

    ・合併・株式移転・株式交換・株式交付の対価は株式が基本だが、会社分割の対価は株式に限られず現金が用いられることもある

    ・ストラクチャの選定は専門性が高いテーマであり、税理士・会計士・弁護士・司法書士などの専門家と相談しながら進めることが望ましい

    ストラクチャの選定に「絶対の正解」はありません。

    同じ会社の譲渡であっても、譲渡企業・買手企業それぞれの事情や目的によって、最適なストラクチャは変わってきます。

    まずは自社がM&Aによって何を実現したいのかを整理し、そのうえで、それぞれのストラクチャの特徴と照らし合わせながら検討を進めていくことが、納得のいく取引につながります。

    今回ご紹介した内容を、ストラクチャについて相手方や専門家と話し合う際の手がかりとしていただければ幸いです。

    株式会社ファーストキャピタルでは、M&Aのストラクチャ選定から、契約内容の検討、関係する許認可の確認まで、専門家として一貫してサポートしております。M&Aの実行方法についてお悩みの点がございましたら、お気軽にご相談ください。
  • 事業承継M&Aの課題とは?「悪質な買手」問題と対策をやさしく解説

    はじめに

    中小企業の経営者の高齢化が進むなか、身近に後継者が見つからないという「後継者不在」は、多くの会社にとって深刻な課題となっています。

    こうした状況を背景に、事業承継M&Aは、親族や社内に後継者がいなくても会社を存続させられる有効な選択肢として広がってきました。

    しかし、市場が急速に拡大する一方で、対応しなければならない課題もいくつか明らかになってきています。

    特に近年、大きな話題となっているのが「悪質な買手」によるトラブルです。

    今回は、事業承継M&Aで顕在化している課題と、その対策としてどのような制度整備が進められているのかについて解説します。

    なぜ「悪質な買手」が増えているのか

    現在、M&A仲介業を営むためには宅地建物取引業のような許認可が必要とされておらず、他の専門的な業種と比べて参入障壁が低いという特徴があります。

    市場が急成長し、案件数や仲介事業者の数が増えるなかで、専門知識や倫理観に欠ける事業者が一部参入しているとの指摘もなされています。

    案件を成立させることばかりを優先し、売手企業やそのオーナーの利益を軽視するようなプレイヤーが混在していることも、こうした状況の一因とされています。

    こうした状況を背景に、後継者不在に悩む中小企業をターゲットとした「悪質な買手」によるトラブルが顕在化してきました。

    ここでいう「悪質な買手」とは、事業の継続や成長を目的とせず、対象企業の資金や資産から不当に利益を得ることを目的として、M&Aの仕組みを利用しようとする買手企業を指します。

    事業承継や事業成長を目的とする一般的な譲り受け企業とは、根本的に目的が異なっている点に注意が必要です。

    「悪質な買手」による3つのトラブル

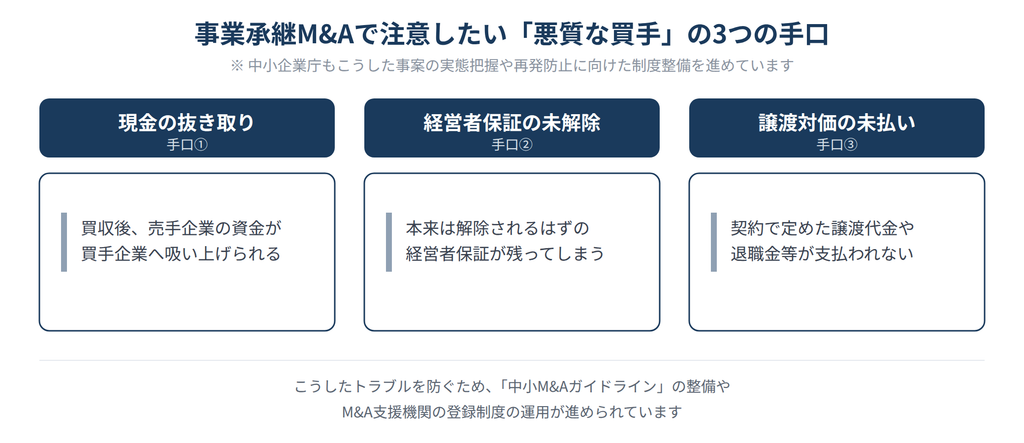
    「悪質な買手」問題として近年よく見られるのが、次の3つの手口です。

    いずれも、M&Aの成約後、売手であった経営者が対応に苦しむことになる点が共通しています。

    現金の抜き取り

    買収を完了させた後、売手企業の資金を買手企業側が吸い上げてしまうという手口です。

    資金管理の名目で売手企業の口座から現金が移動させられ、結果として従業員への給与支払いや取引先への支払いが滞り、最終的に倒産に追い込まれてしまうケースが報告されています。

    買収後の会社の実質的な経営権を握った買手企業が、資金の流れを自由に動かせる立場を悪用することで生じるトラブルといえます。

    経営者保証の未解除

    会社が金融機関から融資を受ける際、経営者が個人で保証人となる「経営者保証」を差し入れているケースは少なくありません。

    M&Aによって会社を譲渡した場合、通常はこの経営者保証も解除されるはずですが、悪質な買手のケースでは、解除されるはずの経営者保証がそのまま残されてしまい、譲渡したはずの会社の借入について、譲渡した経営者自身が保証債務を引き続き負うことになってしまう事例が発生しています。

    すでに経営から退いたにもかかわらず、会社の借入リスクだけを抱え続けることになるため、譲渡した経営者にとって特に深刻な問題です。

    譲渡対価(譲渡金)の未払い

    株式譲渡契約書には、譲渡対価や退職金等の支払い条件が明記されます。

    しかし、悪質な買手のケースでは、この契約に明記された支払いが実行されず、売手であった経営者が対価を受け取れないまま取り残されてしまうという問題も発生しています。

    事業を譲り渡した後に、当然受け取れるはずであった対価を受け取れないという事態は、その後の生活設計にも影響を及ぼしかねません。

    課題に対応するための制度整備

    こうした悪質な買手問題は、メディアでも大きく取り上げられ、社会的な関心を集めるようになりました。

    これを受けて、中小企業庁は「中小M&Aガイドライン」を策定し、M&A仲介事業者が守るべき行動指針を明確化しています。

    ガイドラインでは、仲介事業者が依頼者に対して負う忠実義務や、依頼者に不利益となる事実を含めた適切な説明を行うことなど、事業者側が遵守すべき基本的な考え方が示されています。

    また、2021年には「M&A支援機関登録制度」を開始し、一定の基準を満たしたM&A仲介事業者やFA(ファイナンシャル・アドバイザー)を登録する仕組みを整えました。

    この制度のもとで、中小企業庁は登録事業者の実態把握を進めており、資格制度の導入も検討されています。

    登録事業者にはガイドラインの遵守などの基準を満たすことが求められる一方で、登録を受けていることが、事業承継・M&Aに関する公的な補助制度を活用するための要件のひとつとなる仕組みも設けられており、事業者にとって登録には一定の意味があります。

    民間においても、M&A仲介事業者が中心となって業界団体を設立し、売手となる中小企業オーナーを保護するための自主的な取り組みを強化する動きが進んでいます。

    仲介会社側の責任も問われる時代に

    悪質な買手問題においては、その買手を紹介した仲介会社の責任も厳しく問われるようになっています。

    実際に、不適切な買手であることを認識しながらM&Aの仲介を行ったとして、「M&A支援機関登録」の取消処分が実名で公表された事例も生じており、登録制度が創設されて以降、初めての厳格な行政処分として注目されました。

    こうした処分は、悪質な買手を紹介した仲介会社自身にも重い責任が及ぶことを示しています。

    事業承継M&Aを検討する経営者にとって、どの仲介会社に相談し、依頼するかという「仲介会社選び」自体が、非常に重要な意思決定になっていることが、こうした事例からも分かります。

    仲介会社の実績や登録状況だけでなく、依頼者の利益を第一に考えた提案や説明を行っているかどうかも、あわせて見極めることが大切です。

    事業承継M&Aで悪質な買手を避けるためのポイント

    事業承継M&Aは、後継者不在という深刻な課題を解決できる有効な手段である一方、進め方を誤ると今回ご紹介したようなトラブルに巻き込まれるリスクもあります。

    事業承継M&Aを検討する際には、以下のような点を確認しておくと、悪質な買手によるトラブルを避けやすくなります。

    ・仲介会社が「M&A支援機関登録制度」に登録されているかどうかを確認する

    ・「中小M&Aガイドライン」を遵守した対応を行っているかを確認する

    ・経営者保証の解除条件や、譲渡対価・退職金の支払いスケジュールを契約書に明確に記載してもらう

    ・買手企業の実態(事業内容・資金状況・過去の買収実績など)について、仲介会社を通じて十分な情報開示を求める

    ・契約内容について、事前に弁護士のチェックを受ける

    まとめ

    ・事業承継M&Aは有効な解決策だが、市場拡大に伴い「悪質な買手」によるトラブルも顕在化している

    ・主なトラブルは「現金の抜き取り」「経営者保証の未解除」「譲渡対価の未払い」の3つ

    ・中小企業庁は「中小M&Aガイドライン」の策定や「M&A支援機関登録制度」の運用により対応を進めている

    ・悪質な買手を紹介した仲介会社が行政処分を受けた事例もあり、仲介会社選びの重要性が高まっている

    ・登録制度への登録状況やガイドライン遵守状況の確認、契約内容の事前チェックなどが、トラブル回避のポイントになる

    株式会社ファーストキャピタルでは、事業承継M&Aの検討段階から、信頼できる譲り受け企業様の選定、契約内容の確認まで、専門家として一貫してサポートしております。M&Aによる事業承継をご検討の際は、お気軽にご相談ください。

  • 事業承継の選択肢とは?3つの方法のメリット・留意点をやさしく解説

    はじめに

    会社の経営者が引退や高齢化を迎えるとき、必ず考えなければならないのが「誰に会社を引き継ぐか」という事業承継の問題です。

    事業承継には複数の選択肢があり、それぞれにメリットと留意すべき点があります。

    どの方法にも一長一短があるため、自社の状況に合わせてどの選択肢を検討すべきかを知っておくことが大切です。

    事業承継の検討は、経営者ご自身の引退時期が近づいてから慌てて始めるのではなく、できるだけ早い段階から進めておくことが望ましいとされています。

    選択肢ごとの特徴を理解しておくことで、いざ検討を始める際にも落ち着いて準備を進めることができます。

    今回は、事業承継の3つの選択肢について、それぞれのメリット・留意点を中心に解説します。

    事業承継の3つの選択肢

    中小企業の事業承継における選択肢は、大きく分けて「親族内承継」「従業員承継」「M&A(第三者への承継)」の3つです。

    それぞれの特徴を、メリットと留意点に分けて見ていきましょう。

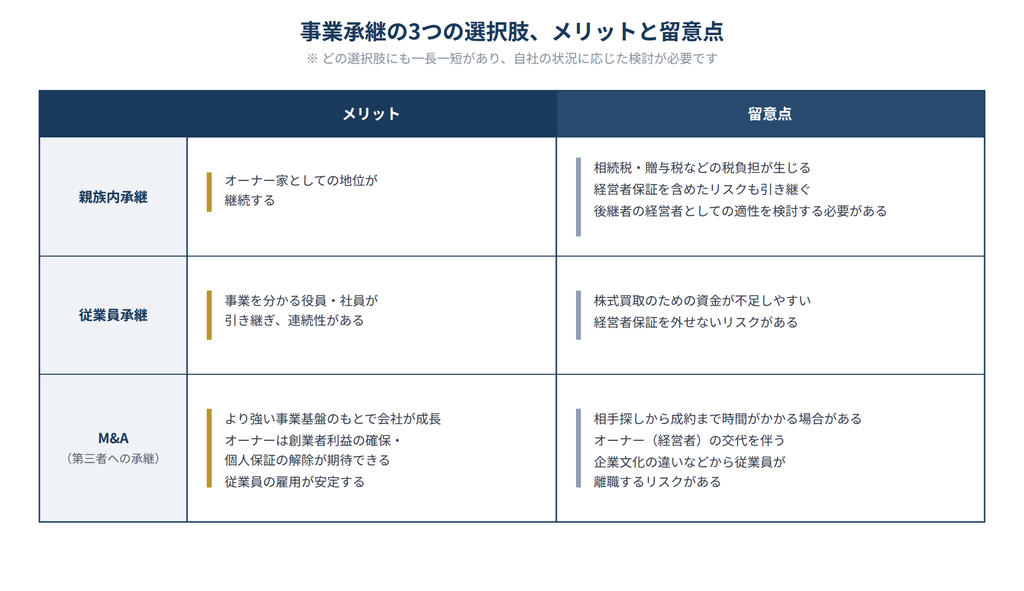
    親族内承継

    親族内承継は、経営者の子どもなど、親族に会社を引き継ぐ方法です。

    メリットは、オーナー家としての地位が継続することで、従業員や取引先からも心情的に受け入れられやすい点にあります。

    一方で留意点もあります。

    株式や事業用資産を親族に引き継ぐ際には、相続税・贈与税といった税負担が発生します。

    また、経営者が会社の借入について個人で保証人になっている「経営者保証」を含め、経営上のリスクもそのまま引き継ぐことになります。

    加えて、後継者となる親族に、経営者としての適性があるかどうかを慎重に検討する必要もあります。

    従業員承継

    従業員承継は、会社の役員や従業員に経営を引き継ぐ方法です。

    メリットは、事業の内容をよく理解している役員・社員が引き継ぐため、経営の連続性を保ちやすい点にあります。

    留意点としては、後継者となる役員・従業員が、株式を買い取るための資金を十分に用意できないケースが多いことが挙げられます。

    また、親族内承継と同様に、経営者保証を後継者が個人として引き継がなければならず、そのリスクの重さから承継をためらう方も少なくありません。

    M&A(第三者への承継)

    M&Aによる第三者への承継は、社外の会社や個人に経営を引き継いでもらう方法です。

    メリットは複数あります。

    会社にとっては、譲り受け企業のより強い事業基盤のもとで成長できる可能性が生まれます。

    オーナーであった経営者にとっては、創業者利益を得られることに加え、個人で背負っていた経営者保証を解除できる場合が多いこともメリットです。

    従業員にとっても、事業が存続することで雇用が安定するというメリットがあります。

    留意点としては、譲り受け企業を探してから最終契約に至るまで、相応の時間がかかる場合があることや、経営者(オーナー)が変わることそのもの、そして企業文化の違いなどから従業員が離職してしまうリスクがある点には注意が必要です。

    事業承継M&Aが増えている理由

    このように、それぞれの選択肢には異なるメリット・留意点がありますが、近年は従業員承継やM&Aによる承継を選ぶ会社の割合が増える傾向にあるといわれています。

    親族内承継は心情的に受け入れられやすい一方で、後継者となる親族に適任者がいない場合があることや、税負担・経営者保証といったリスクを引き継ぐ負担が大きくなりがちであることが背景にあります。

    従業員承継についても、株式買取資金の不足や経営者保証の引き継ぎが壁になり、実現が難しいケースが少なくありません。

    こうしたなかで、M&Aは、親族や従業員に後継者が見つからない会社にとって有力な選択肢となっています。

    M&Aの大きな特徴は、後継者問題を根本的に解決できるだけでなく、譲り受け企業の資金力やノウハウを活用することで、事業のさらなる成長も同時に見込める点にあります。

    つまり、M&Aは「事業の承継」と「事業の成長」という2つの目的を、同時に叶えられる可能性を持った選択肢だといえます。

    もちろん、M&Aにも先ほど触れたような留意点があり、良い相手が見つかるとは限りませんし、統合がうまくいかないリスクもあります。

    こうした留意点を踏まえたうえで、慎重に検討を進めることが欠かせません。

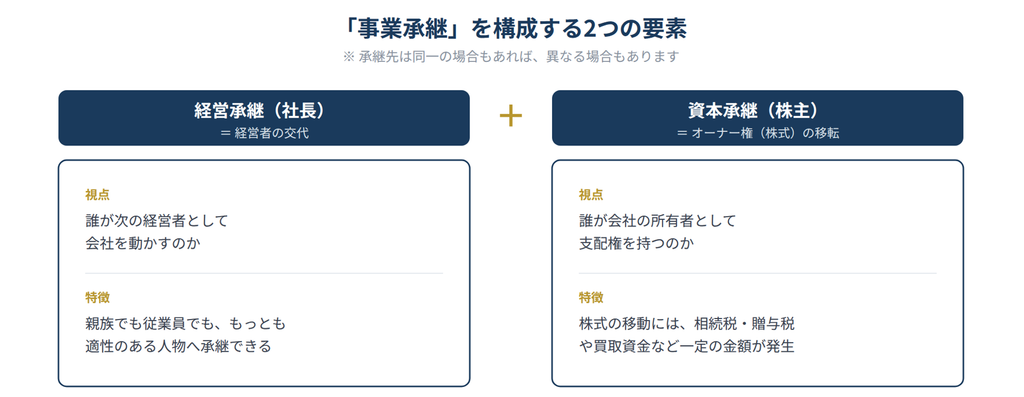
    「事業承継」を構成する2つの要素

    事業承継について理解を深めるうえで、もうひとつ知っておきたいのが、「事業承継」は実は「経営承継」と「資本承継」という2つの要素に分けられるという点です。

    承継する相手は、この2つが同じ人物・会社になる場合もあれば、異なる場合もあります。

    「経営承継」とは、一言でいうと「経営者の交代」のことです。

    「誰が次の経営者として会社を動かしていくのか」という視点で考えるものであり、親族であっても従業員であっても、経営者としてもっとも適性のある人物に引き継ぐことができます。

    一方、「資本承継」とは、一言でいうと「オーナー権(株式)の移転」のことです。

    「誰が会社の所有者として、支配権を持つのか」という視点で考えるものです。

    株式を移動させる際には、相続税・贈与税や、株式を買い取るための資金など、一定の金額が発生する点も特徴です。

    たとえば、経営は従業員に任せつつ、株式(オーナー権)は創業家が保有し続けるというように、経営承継と資本承継を分けて考えることも可能です。

    事業承継を検討する際は、「誰に会社を経営してもらうか」と「誰が会社を所有するか」を、それぞれ別の問いとして整理してみることが、より適切な選択肢を見つける手がかりになります。

    事業承継を検討する際のポイント

    事業承継の選択肢を検討する際は、「親族内承継」「従業員承継」「M&A」のどれか1つに最初から絞り込むのではなく、まずは自社の状況を整理することから始めるとよいでしょう。

    後継者候補となる親族や従業員がいるかどうか、その方に経営者としての適性や意欲があるかどうか、株式買取や税負担といった資金面の負担にどこまで耐えられるかといった点を、ひとつずつ確認していきます。

    また、先ほど触れた「経営承継」と「資本承継」を分けて考える視点も、選択肢の幅を広げるうえで役立ちます。

    たとえば、いきなり会社を第三者に譲るのではなく、まずは従業員に経営を任せつつ、株式は時間をかけて第三者へ移していくといった、複数の方法を組み合わせた進め方も考えられます。

    事業承継は一朝一夕に決められるものではないため、早い段階から専門家に相談し、時間をかけて検討していくことが望ましいといえます。

    まとめ

    ・事業承継の選択肢は、大きく「親族内承継」「従業員承継」「M&A(第三者への承継)」の3つに分けられ、それぞれ異なるメリット・留意点がある

    ・親族内承継は心情的に受け入れられやすい一方、税負担や後継者の適性が留意点になる

    ・従業員承継は経営の連続性が保てる一方、株式買取資金の不足が課題になりやすい

    ・M&Aは後継者問題の解決と事業成長を同時に叶えられる可能性がある一方、相手探しや統合には留意が必要

    ・「事業承継」は「経営承継(誰が経営するか)」と「資本承継(誰が所有するか)」の2つの要素に分けて考えることができる

    株式会社ファーストキャピタルでは、事業承継の選択肢の検討から、M&Aによる譲り受け企業様の選定、交渉、成約まで一貫してサポートしております。自社の事業承継についてお悩みの点がございましたら、お気軽にご相談ください。
  • 事業承継M&Aとは?後継者不在に悩む中小企業の選択肢をやさしく解説

    はじめに

    近年、M&Aは大企業だけのものではなく、中小企業にとっても身近な経営の選択肢のひとつになってきています。

    その大きな背景にあるのが、「事業承継M&A」と呼ばれる分野の急速な広がりです。

    「M&A」と聞くと、企業同士が事業拡大やシェア獲得を目指して行う、いわゆる「攻めの経営戦略」のイメージを持つ方も多いかもしれません。

    しかし実際には、後継者がいないために会社をたたまざるを得ない、という問題を解決する手段としてM&Aが活用されるケースが年々増えています。

    これが「事業承継M&A」です。

    今回は、この事業承継M&Aとはどのようなものか解説します。

    事業承継M&Aとは

    事業承継M&Aとは、経営者の高齢化や後継者不在といった事情を背景に、会社の経営を第三者に引き継ぐことを主な目的として行われるM&Aのことです。

    M&Aというと、新しい市場に進出したり、他社との相乗効果(シナジー)を得たりといった「事業を成長させるための戦略」として利用されるケースもあります。

    こうした成長戦略としてのM&Aと、事業承継M&Aとの大きな違いは、その「主な目的」にあります。

    事業承継M&Aは、あくまで経営者の交代、すなわち会社を将来にわたって存続させていくための「バトンタッチ」に主眼が置かれている点が特徴です。

    もちろん、事業承継M&Aであっても、譲り受ける側の企業にとっては事業拡大のチャンスになりますし、譲り渡す側の企業にとっても、大手企業の傘下に入ることで経営基盤が強化されるといった成長面でのメリットも生まれます。

    目的が重なり合う部分は多いものの、「後継者不在の解消」という切実な課題が出発点になっている点が、事業承継M&Aならではの特徴だといえます。

    このように、事業承継M&Aは単なる会社の売買ではなく、経営者が一代で築き上げてきた会社を、次の世代へと責任を持ってつなぐための手段としての意味合いが強い点も、押さえておきたいポイントです。

    中小企業の事業承継、3つの選択肢

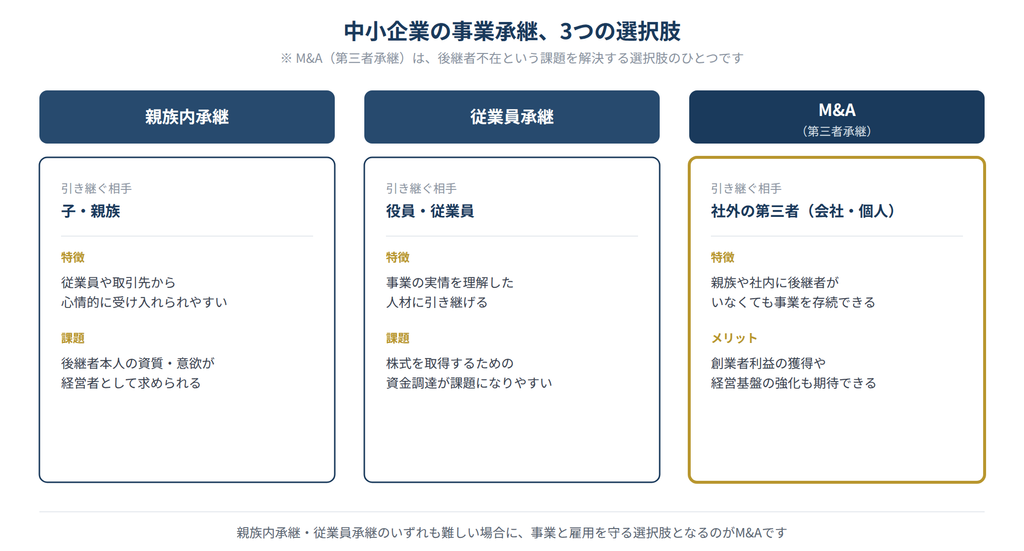
    中小企業が事業承継を考えるとき、経営を引き継ぐ相手としては、大きく分けて次の3つの選択肢があります。

    1つ目は「親族内承継」です。

    経営者の子どもなど、親族に経営を引き継ぐ方法で、従業員や取引先からも心情的に受け入れられやすいという特徴があります。

    一方で、後継者となる親族本人に、経営者としての資質や本人の意欲が求められる点が課題となります。

    2つ目は「従業員承継」です。

    会社の役員や従業員に経営を引き継ぐ方法で、事業の実情をよく理解した人材にバトンタッチできるというメリットがあります。

    一方で、後継者となる役員・従業員が、経営権を取得するための株式買取資金をどう調達するかが、実務上の大きな課題になりやすい方法です。

    3つ目が「M&A(第三者承継)」です。

    親族や社内に適任者がいない場合でも、社外の第三者(他社や個人)に会社を引き継いでもらうことで、事業を存続させることができます。

    これが、今回取り上げている事業承継M&Aにあたります。

    親族内承継・従業員承継のいずれも難しいという会社にとって、事業と雇用を守るための重要な選択肢となっています。

    なぜ今、事業承継M&Aが増えているのか

    事業承継M&Aが急速に広がっている背景には、多くの中小企業が抱える「後継者不在」という深刻な課題があります。

    経営者の高齢化が進む一方で、少子化や価値観の多様化によって、子どもが親の会社を継ぐことが当たり前ではなくなってきました。

    また、従業員承継についても、株式買取のための資金負担や、個人による連帯保証の引き継ぎといったハードルから、実現が難しいケースが少なくありません。

    こうした状況のなかで、後継者不在のまま経営者が引退時期を迎えてしまうと、会社の業績が黒字であっても、事業をたたまざるを得ない「廃業」を選択せざるを得なくなってしまいます。

    長年かけて築き上げてきた技術やノウハウ、従業員の雇用、取引先との関係、そして地域経済への貢献が、後継者不在という理由だけで失われてしまうことは、会社にとっても社会にとっても大きな損失です。

    事業承継M&Aは、こうした廃業を回避し、会社が培ってきた価値を次の世代に引き継いでいくための有効な手段として、国も支援策を打ち出しながら積極的に後押ししている分野です。

    M&Aの目的は「事業承継」だけではない

    ここまで事業承継M&Aについて見てきましたが、中小企業がM&Aを行う目的は、事業承継だけに限りません。

    目的別に整理すると、大きく次の3つに分類できます。

    • 事業承継:後継者不在という課題を解決するために、第三者に事業を引き継いでもらい、事業の存続や従業員の雇用の安定を図る
    • 事業成長:新たな市場への進出や、製品・サービスラインの拡充、他社とのシナジー創出など、会社をさらに成長させるための戦略としてM&Aを活用する
    • 事業再生:業績悪化や財務上の問題を抱える会社・事業を第三者に引き継いでもらい、スポンサー企業などの支援を受けながら経営改善を進め、事業の立て直しを図る

    実際のM&Aの現場では、これらの目的は明確に分かれているというより、複数の目的が重なり合っていることも少なくありません。

    たとえば、後継者不在で会社を譲り渡す経営者にとっては「事業承継」が主目的であっても、譲り受ける側の企業にとっては「事業成長」が主な目的になっている、というのはよくあるケースです。

    売手・買手それぞれのM&Aの目的

    同じひとつのM&Aであっても、譲り渡す側(売手)と譲り受ける側(買手)とでは、期待している目的が異なります。

    売手側の経営者としては、事業承継や後継者対策としての活用に加えて、大手企業との連携による経営基盤の強化、創業者としてこれまで積み上げてきた投資の回収・現金化、業績が思わしくない事業の再生といった目的が挙げられます。

    一方、買手側の企業としては、既存事業の成長や、双方の強みを組み合わせたシナジー効果の獲得、自社だけでは時間のかかる新規事業分野への参入、複数事業を持つことによる収益の安定化といった目的で、M&Aを活用するケースが多く見られます。

    このように、売手・買手それぞれが異なる目的を持ちながらも、双方の利害が一致したときにM&Aが成立します。

    事業承継M&Aにおいても、単に「後継者がいないから譲る」というだけでなく、売手・買手それぞれにとってのメリットを丁寧にすり合わせていくことが、双方が納得できるM&Aの実現につながります。

    まとめ

    ・事業承継M&Aとは、経営者の高齢化や後継者不在を背景に、会社の経営を第三者に引き継ぐことを主な目的としたM&Aのこと

    ・中小企業の事業承継には「親族内承継」「従業員承継」「M&A(第三者承継)」の3つの選択肢があり、事業承継M&Aはこのうちの第三者承継にあたる

    ・後継者不在のまま廃業してしまうと、技術・雇用・取引関係が失われてしまうため、事業承継M&Aはこうした事態を防ぐ有効な手段となっている

    ・M&Aの目的は事業承継のほかにも「事業成長」「事業再生」があり、売手・買手それぞれが異なる目的を持ちながらM&Aを進めていく

    株式会社ファーストキャピタルでは、後継者不在にお悩みの経営者様に向けて、事業承継M&Aのご相談から、譲り受け企業様の選定、交渉、成約まで一貫してサポートしております。自社の事業承継についてお悩みの点がございましたら、お気軽にご相談ください。
  • 企業価値評価方法の全体像とは?3つのアプローチをやさしく解説

    はじめに

    M&Aの検討を始めると、「マルチプル法」「DCF法」「純資産法」など、さまざまな評価方法の名前を目にします。

    それぞれの方法を個別に見ていくと、どれも計算の仕組みが違うため、「結局、どの方法を使えばいいのか」「なぜこんなにたくさんの方法があるのか」と戸惑ってしまう方も少なくありません。

    実は、これらの評価方法は、大きく3つの「アプローチ」に分類することができます。

    この全体像をあらかじめ押さえておくと、個々の評価方法が「何に注目して会社の価値を測ろうとしているのか」が整理でき、M&Aや事業承継に対する理解がぐっと深まります。

    今回は、この3つのアプローチの考え方を解説します。

    企業価値評価の3つのアプローチ

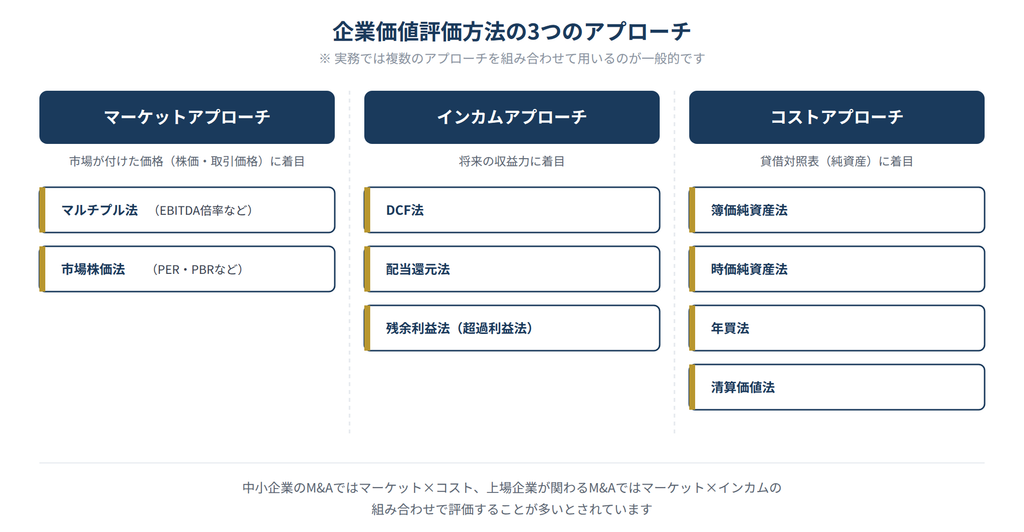
    会社の価値を測る方法は、大きく分けると次の3つのアプローチに分類されます。

    • マーケットアプローチ:市場での取引価格をもとに評価する
    • インカムアプローチ:将来の収益力をもとに評価する
    • コストアプローチ:貸借対照表(今の資産と負債)をもとに評価する

    それぞれのアプローチは、「会社の価値をどこから見ているか」という視点がまったく異なります。

    市場での値付けを参考にするのか、将来どれだけ稼ぐ力があるかを見るのか、それとも今の資産の状態を見るのか。

    この視点の違いを理解することが、企業価値評価を理解するうえでの最初の一歩になります。

    ①マーケットアプローチ:市場の取引価格をもとに評価する

    マーケットアプローチは、株式市場での株価や、実際に行われたM&A取引の価格といった「市場が付けた値段」を参考にして、評価したい会社の価値を求める考え方です。

    代表的な手法が「マルチプル法(類似会社比較法)」です。

    評価したい会社と事業内容が似ている上場企業をいくつか選び、その企業の株価と利益指標(EBITDAなど)から算出した倍率(マルチプル)を、評価対象の会社の同じ指標に当てはめることで価値を算出します。

    倍率としては、EBITDA倍率のほか、株価収益率(PER)や株価純資産倍率(PBR)などもよく使われます。

    また、類似する上場企業の市場価格ではなく、類似するM&A取引そのものの価格をもとに倍率を算出する方法(類似取引比較法)もあります。

    対象の会社自身が上場企業である場合には、株式市場でついている自社の株価を基準にそのまま評価する「市場株価法」が使われることもあります。

    マーケットアプローチのメリットは、実際の市場取引に基づいているため、客観性が高く、第三者にも説明しやすい点です。

    一方で、評価対象の会社にぴったり当てはまる類似企業を見つけるのが難しい場合があること、市場全体の状況(好況・不況)によって評価額が変動しやすいことには注意が必要です。

    ②インカムアプローチ:将来の収益力をもとに評価する

    インカムアプローチは、会社が将来生み出すと見込まれる利益やキャッシュフローに着目し、それを現在の価値に置き換えて評価する考え方です。

    過去の実績や今の資産状況だけでなく、その会社ならではの将来性や成長力を評価に織り込める点が特徴です。

    インカムアプローチの中で実務上もっとも多く使われているのが「DCF法(ディスカウント・キャッシュフロー法)」です。

    会社が将来生み出すキャッシュフローを予測し、それを割引計算によって現在の価値に引き直して合計することで、事業価値を算出します。

    DCF法以外にも、株主に対して支払われる配当金をもとに算出する「配当還元法」や、株主が本来期待するリターン(資本コスト)を上回る利益、いわゆる「残余利益(超過利益)」をもとに算出する「残余利益法」といった手法があります。

    インカムアプローチは、対象企業固有の将来性を理論的に評価へ反映できる点が大きなメリットですが、将来の事業計画という不確実性を伴う予測に評価結果が左右されやすいという注意点もあります。

    ③コストアプローチ:貸借対照表をもとに評価する

    コストアプローチは、会社の貸借対照表(バランスシート)に記載されている、今の資産と負債の状況をもとに株式価値を評価する考え方です。

    将来の予測を必要としないため、比較的シンプルに算出できるのが特徴です。

    代表的な手法が、帳簿上の金額をそのまま使って算出する「簿価純資産法」と、土地や建物などの資産を実勢価格に評価し直したうえで算出する「時価純資産法」です。

    また、時価純資産法をベースに、営業利益の数年分を上乗せする「年買法」も、中小企業のM&Aで広く使われている簡便的な手法です。

    このほか、すべての資産を売却し、負債を返済したあとに手元に残る金額をもとに算出する「清算価値法」もコストアプローチに含まれます。

    清算価値法は、会社を継続させることを前提とせず、仮に清算した場合にいくら残るかという、保守的な視点からの評価方法です。

    コストアプローチは、貸借対照表という客観的な数値をもとにするため計算がシンプルで分かりやすい一方、会社が将来どれだけ稼ぐ力を持っているかを反映しにくいという注意点があります。

    実務では複数のアプローチを組み合わせて評価する

    ここまで3つのアプローチを見てきましたが、M&Aの実務では、いずれか1つのアプローチだけで評価を終えることは少なく、通常は2つ以上のアプローチを組み合わせて企業価値を算定します。

    一般的な傾向として、中小企業のM&Aでは、マーケットアプローチとコストアプローチを組み合わせて評価することが多く、上場企業が関係するM&Aでは、マーケットアプローチとインカムアプローチを組み合わせて評価することが多いとされています。

    もちろんこれは絶対的なルールではなく、対象会社の業種や状況に応じて、適切な組み合わせは変わってきます。

    それぞれのアプローチには異なる特徴があり、見ている情報も異なるため、算出される評価額が完全に一致するとは限りません。

    複数の視点から算出した評価額を比較しながら、対象会社の実態によりふさわしい評価額を検討していくことが、実務上とても大切になります。

    会社のタイプによって重視すべきアプローチも変わる

    どのアプローチを重視すべきかは、対象会社がどのようなタイプの会社かによっても変わってきます。

    たとえば、これから成長が見込まれるベンチャー企業や、独自のノウハウ・技術力によって高い収益力を持つ会社の場合、今の資産の金額だけを見るコストアプローチでは、その会社の本当の価値を捉えきれないことがあります。

    このようなケースでは、将来の収益力を評価に織り込めるインカムアプローチや、類似する成長企業の市場評価を参考にできるマーケットアプローチが重視される傾向にあります。

    反対に、不動産賃貸業のように、保有している資産そのものに価値の大部分がある会社や、将来の事業計画を精度高く見通すことが難しい業種の会社では、貸借対照表という客観的な事実に基づくコストアプローチが、実態に近い評価額を示しやすいとされています。

    このように、それぞれのアプローチには得意・不得意があります。

    対象会社がどのような特徴を持つ会社なのかを踏まえたうえで、どのアプローチ・どの評価手法を重視すべきかを検討することが、精度の高い企業価値評価につながります。

    まとめ

    ・企業価値評価方法は、大きく「マーケットアプローチ」「インカムアプローチ」「コストアプローチ」の3つに分類できる

    ・マーケットアプローチは市場の取引価格、インカムアプローチは将来の収益力、コストアプローチは貸借対照表(今の資産と負債)に、それぞれ着目して評価する

    ・各アプローチの中には、マルチプル法・DCF法・純資産法・年買法など、具体的な評価手法がいくつも存在する

    ・実務では複数のアプローチを組み合わせて評価するのが一般的であり、それぞれの結果を比較しながら総合的に判断することが大切

    株式会社ファーストキャピタルでは、対象会社の状況に応じた適切な評価手法の選定から、企業価値評価、買い手候補の選定、交渉まで一貫してサポートしております。自社の価値やM&Aの進め方について気になる点がございましたら、お気軽にご相談ください。

  • DCF法とは?将来のキャッシュフローから企業価値を評価する代表的な手法

    はじめに

    M&Aや投資の場面で「この会社にはどれくらいの価値があるのか」を考えるとき、いくつかの評価方法が使われます。

    そのなかでも、「この会社は将来どれくらいお金を稼ぐ力があるのか」を直接評価に反映できる方法として広く使われているのが「DCF法」です。

    正式には「ディスカウント・キャッシュフロー法」といい、英語の頭文字をとってDCF法と呼ばれています。

    DCF法は、会社がこれから将来にわたって生み出すと見込まれるお金の流れ(キャッシュフロー)を予測し、それを「今の価値」に置き換えて合計することで、事業の価値を計算する方法です。

    貸借対照表に載っている今の資産の金額をもとに考える方法とは違い、その会社ならではの将来性や成長力を評価に織り込める点が特徴です。

    そのため、M&Aの実務や投資の判断の場面で広く使われています。

    専門的な言葉も出てきますが、ひとつずつかみ砕きながら説明していきます。

    DCF法の基本的な考え方

    DCF法のベースにあるのは、「将来もらえるお金は、今もらえるお金より価値が低い」という考え方です。

    たとえば、「1年後に11万円もらえる」という話と、「今すぐ10万円もらえる」という話があったとき、あなたならどちらを選びますか。

    多くの人は、今すぐ10万円をもらう方を選ぶのではないでしょうか。

    もし1年間待つのであれば、「待つ分、もう少し多くもらわないと割に合わない」と感じるはずです。

    このように、「将来もらえるお金」を「今の価値」に置き換えて考えるとき、待つ期間に応じて金額を少なめに調整する計算のことを「割引計算」といいます。

    そして、その調整に使う割合(今回の例でいう「1年待つ代わりに求める上乗せ分」)のことを「割引率」と呼びます。

    DCF法は、この「割引計算」の考え方を、会社全体に当てはめたものです。

    会社が将来生み出すお金の流れをすべて予測し、それぞれを割引計算で「今の価値」に置き換えてから合計することで、事業の価値を求めます。

    会社を「これから先、ずっとお金を生み出し続ける装置」だとイメージすると、分かりやすいかもしれません。

    その装置が将来生み出すお金を、全部「今の価値」に集めてくる、という作業がDCF法だと考えてください。

    DCF法の4つのステップ

    DCF法で事業の価値を計算する流れは、大きく次の4つのステップに分けられます。順番に見ていきましょう。

    ①将来のキャッシュフローを予測する

    まず、これから5年間程度、会社が毎年どれくらいのお金を生み出すかを予測します。

    このとき使う「キャッシュフロー」という言葉は、簡単に言うと「会社の財布に、自由に使えるお金がどれだけ入ってくるか」というイメージです。

    正式には「フリー・キャッシュフロー(FCF)」と呼ばれ、売上や利益の見込みから、設備投資や運転資金(仕入や在庫にあてるお金)の増減を差し引いて計算します。

    会社が生み出す利益がそのまま自由に使えるお金というわけではなく、そこから必要な投資分を引いた「本当に自由に使えるお金」を予測する、とイメージしてください。

    ②残存価値(ターミナルバリュー)を算出する

    5年間の予測が終わったあとも、会社の事業は続いていきます。この「予測した期間より先(6年目以降)に会社が生み出す価値」をまとめて見積もったものを「残存価値」または「ターミナルバリュー」と呼びます。

    残存価値の見積もり方にはいくつかの考え方がありますが、よく使われるのが「5年目に生み出したお金の額が、そのあとも一定のペースで少しずつ増えながら、ずっと続いていく」と仮定して計算する方法です。

    この「少しずつ増えるペース」のことを「永久成長率」と呼び、業界の長期的な見通しなどをもとに、控えめな数字(0%〜数%程度)に設定するのが一般的です。

    残存価値は、事業価値全体のなかで大きな割合を占めることが多いため、この見積もり方によって、最終的な評価額が大きく変わることもあります。

    どのような前提を置いて見積もっているのかを確認することが大切です。

    ③割引率を設定する

    将来のお金を「今の価値」に置き換えるときに使う「割引率」を決めます。

    DCF法では、この割引率に「WACC(ワック)」と呼ばれる指標を使うのが一般的です。

    WACCについては、このあと詳しくご説明します。

    ④将来のキャッシュフローと残存価値を、今の価値に割り引く

    最後に、①で予測した毎年のキャッシュフローと、②で見積もった残存価値を、③で決めた割引率を使ってそれぞれ「今の価値」に計算し直します。

    それらをすべて合計した金額が、DCF法による事業価値です。

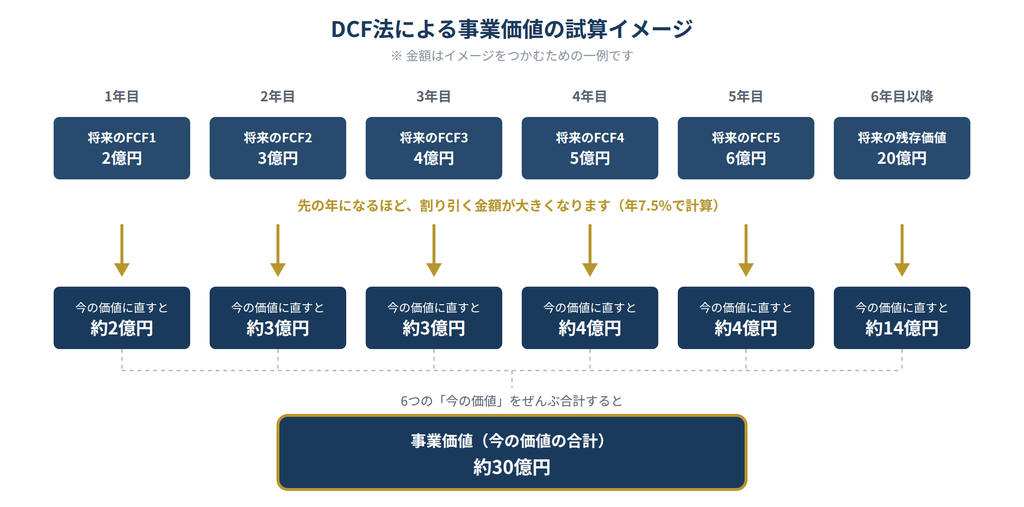
    言葉だけだと分かりにくいので、簡単な数字を使って図にしてみました。

    図の上の段が、将来受け取れると予測されるお金の金額、下の段が、それを「今の価値」に割り引いたあとの金額です。

    先の年になればなるほど、割り引かれる金額が大きくなる(=下の段の金額が、上の段の金額より小さくなる)ことが分かるかと思います。

    それぞれの「今の価値」を全部足し合わせたものが、一番下の「事業価値」です。

    割引率として使われる「WACC」とは

    DCF法の割引率としてよく使われるのが「WACC(ワック)」という数字です。

    日本語では「加重平均資本コスト」といいますが、難しい名前は気にしなくて大丈夫です。

    考え方はとてもシンプルです。

    会社が事業をするためのお金は、大きく分けて2つの方法で集めます。

    ひとつは、銀行などから「借りる」方法です。

    借りたお金には、利息をつけて返さなければいけません。

    もうひとつは、株主に「出資してもらう」方法です。

    株主からお金を出してもらったら、配当を払ったり、会社の値打ちを上げたりして、株主の期待に応える必要があります。

    例えるなら、お父さんからお小遣いを「借りる」場合と、おばあちゃんから「もらう」場合のようなものです。

    借りたお金には利息がつきますが、もらったお金にも「今度お手伝いしてね」といったお返しが必要かもしれません。

    会社がお金を集めるときも、これと似たイメージです。

    つまり、どちらの方法でお金を集めても、会社は「お金を出してくれた人へのお礼」を払う必要があります。

    この「お礼」を、借りたお金と出資してもらったお金、それぞれの割合に応じて平均した数字が、WACCです。

    「会社がお金を集めるために、平均してどれくらいのコストがかかっているか」を表す数字だと考えてください。

    WACCは、DCF法の割引率として使われるだけでなく、会社が新しい設備投資をするかどうかを判断するときにも使われます。

    「その投資が生み出すリターンが、お金を出してくれた人たちが期待する水準(WACC)を上回っているか」を確かめる、いわば合格ラインのような役割です。

    WACCの計算方法

    言葉だけだとイメージしにくいので、簡単な数字で計算してみましょう。

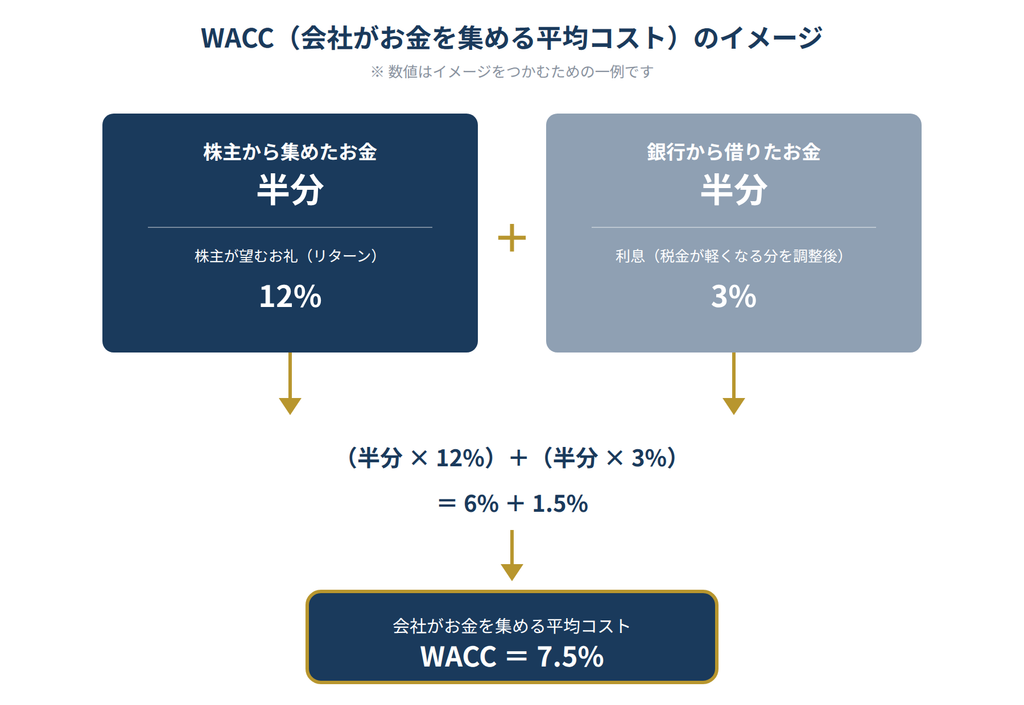
    ある会社が集めたお金のうち、半分が株主からのお金、残り半分が銀行からの借金だったとします。

    株主は「12%くらいのお礼(リターン)がほしい」と考えているとします。

    銀行からの借金には「4%の利息」がついているとします。

    このままだと、会社が払う平均的なコストは、

    半分 × 12% + 半分 × 4% = 6% + 2% = 8%

    となりそうですが、もうひと工夫あります。

    銀行への利息を払うと、その分会社の利益が減るので、法人税(会社が払う税金)も少し軽くなります。

    この「税金が軽くなる分」を差し引いて、銀行へ払う実質的なコストを考え直します。

    今回の例では、この調整をすると、銀行への実質的なコストは4%ではなく、3%くらいになります。

    あらためて計算すると、

    半分 × 12% + 半分 × 3% = 6% + 1.5% = 7.5%

    これが、この例でのWACC(7.5%)です。図でも確認してみましょう。

    このように、株主に払うお礼と、銀行に払う実質的な利息を、お金を集めた割合で平均することで、会社全体としてのコスト(=DCF法で使う割引率)が算出されます。

    DCF法のメリットと注意点

    DCF法のメリットは、その会社ならではの成長性や、今後の投資計画、事業特有のリスクといった要素を、将来の事業計画というかたちで、評価にきめ細かく反映できることです。

    似たような上場企業の株価を参考にする方法とは違い、その会社の個別の事情を織り込みやすいという特徴があります。

    一方で、注意しなければならない点もあります。

    DCF法の計算結果は、もとになる事業計画の内容に大きく左右されます。

    将来の売上や利益の見通しには、当然ながら不確実な部分がありますし、事業計画をつくる人によって、多少楽観的な見立てになったり、逆に慎重すぎる見立てになったりすることもあります。

    また、割引率や残存価値を見積もる際には、いくつもの前提条件を置く必要があり、それぞれの前提にはどうしても幅が出てきます。

    たとえば割引率をほんの1%動かすだけでも、計算結果の事業価値は大きく変わることがあります。

    そのため、DCF法による評価結果は、ひとつのぴったりした金額としてではなく、「だいたいこれくらいからこれくらいの範囲」というレンジ(幅)を持った数字として示されることが多くなっています。

    こうした特徴があるため、実務ではDCF法だけで結論を出すのではなく、似たような会社の市場価格を参考にする方法や、貸借対照表をもとにした方法など、性質の異なる複数の評価方法とあわせて計算し、それぞれの結果を見比べながら総合的に判断することが大切です。

    M&Aの交渉でも、DCF法で計算した理論上の金額と、ほかの方法で計算した金額とのレンジを踏まえたうえで、譲渡する側・譲り受ける側の双方が納得できる着地点を探っていくことになります。

    DCF法が向いているケース

    企業価値を評価する方法にはDCF法以外にもいくつかあり、会社のタイプによって向き不向きがあります。

    DCF法は、将来の成長性を評価に反映しやすいという特徴があるため、今はまだ大きな利益や資産を持っていなくても、これから成長が見込まれるベンチャー企業や、新しい事業への投資の判断などに向いているとされています。

    一方で、不動産賃貸業のように、もともと保有している資産そのものに価値の大部分がある会社や、将来の見通しを立てにくい業種の会社の場合は、貸借対照表をもとにした方法や、似たような会社の市場価格を参考にする方法もあわせて確認することで、より実態に近い価値をつかみやすくなります。

    評価したい会社がどのようなタイプかによって、どの方法を重視すべきかも変わってきます。

    ひとつの方法だけに頼らず、複数の方法を組み合わせて総合的に見る視点を持っておくとよいでしょう。

    まとめ

    ・DCF法は、会社が将来生み出すお金の流れ(キャッシュフロー)を、今の価値に割り引いて事業価値を計算する評価方法

    ・計算は「①将来のキャッシュフローを予測」「②残存価値を見積もる」「③割引率を決める」「④今の価値に割り引く」という4つのステップで進める

    ・割引率には、会社が資金を集めるのにかかる平均的なコストである「WACC」が一般的に使われる

    ・その会社ならではの成長性を評価に反映できる一方、事業計画の内容や前提条件によって評価結果に幅が生じやすい点には注意が必要

    株式会社ファーストキャピタルでは、DCF法をはじめとした各種評価手法を用いた企業価値評価から、買い手候補の選定、交渉まで一貫してサポートしております。自社の価値やM&Aの進め方について気になる点がございましたら、お気軽にご相談ください。